Деньги в сделке с квартирой: задаток, аванс и безопасный расчёт
Короткий ответ
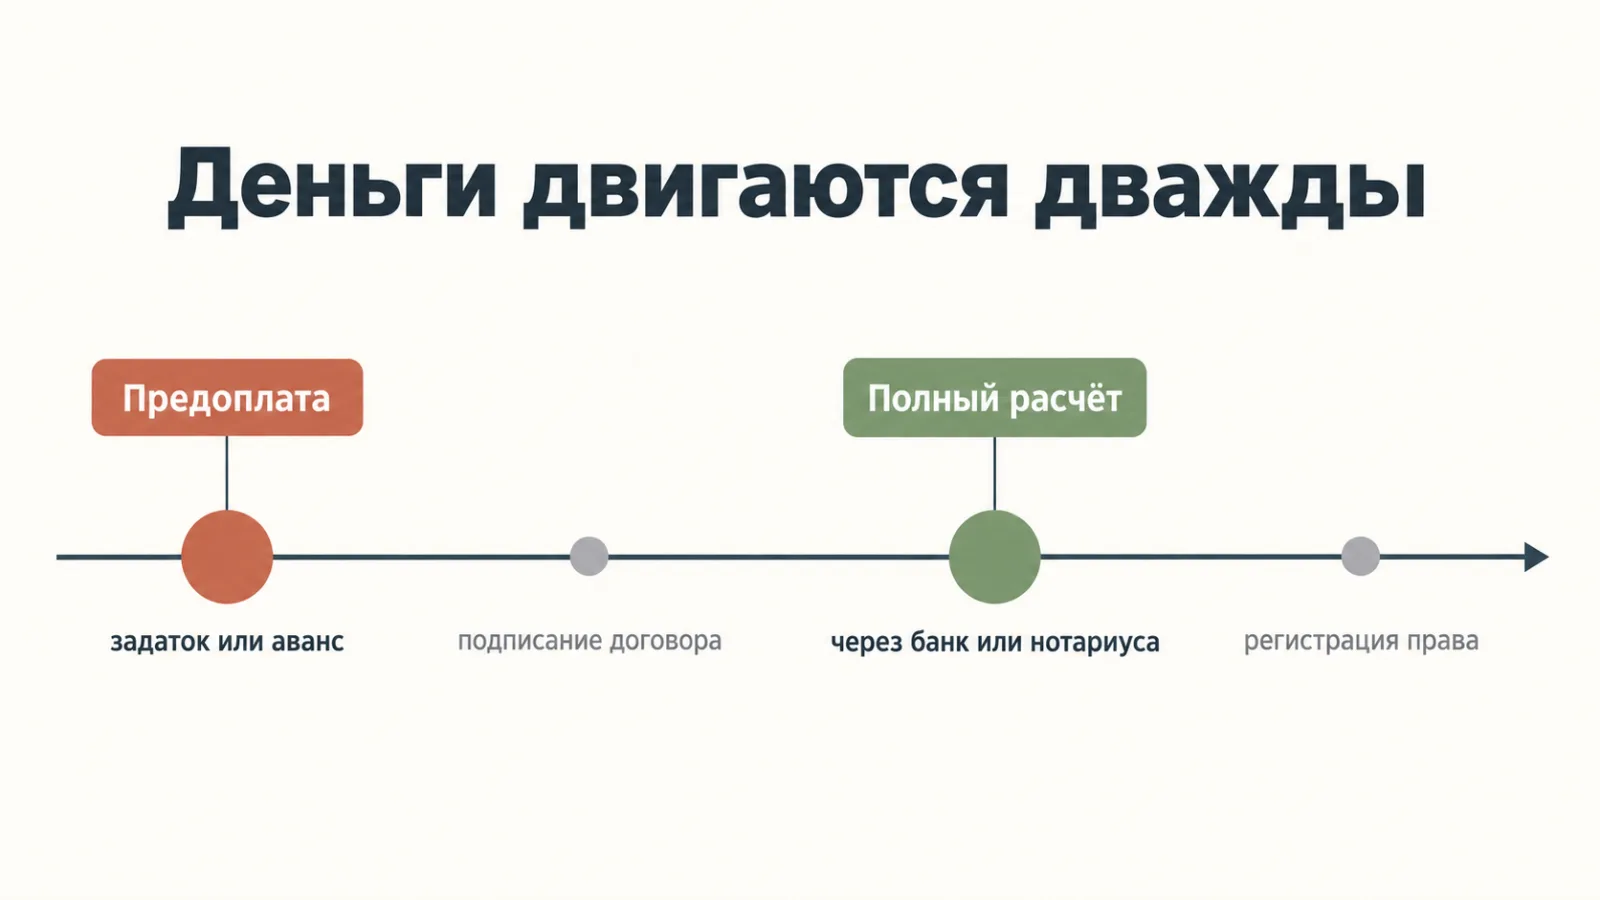
Деньги в сделке двигаются дважды: предоплата при выходе на сделку и полный расчёт при переходе права. Первое движение защищает только задаток: аванс не обязывает никого и просто возвращается. При этом закон прямо говорит, что спорная сумма считается авансом, если не доказано обратное. Второе движение безопасно проводить только через аккредитив, банковскую ячейку или депозит нотариуса. И помните: договор купли-продажи не доказывает, что деньги переданы. Это доказывает расписка.
Деньги двигаются дважды
Почти все инструкции разбирают либо предоплату, либо расчёт. На практике это две части одной истории, и ошибка на любой из них стоит одинаково дорого.
| Когда | Зачем | Сумма | |
|---|---|---|---|
| Первое движение | при согласовании сделки | зафиксировать намерение сторон | обычно 50–150 тыс. ₽ |
| Второе движение | при подписании и регистрации | оплатить квартиру | остальное |
На первом движении люди теряют деньги, потому что подписывают не тот документ. На втором — потому что отдают деньги не тем способом. Разберём по порядку.
Первое движение: задаток, аванс или обеспечительный платёж
Три слова, которые в разговоре используют как синонимы. Юридически это три разные вещи с тремя разными последствиями.
Что говорит закон
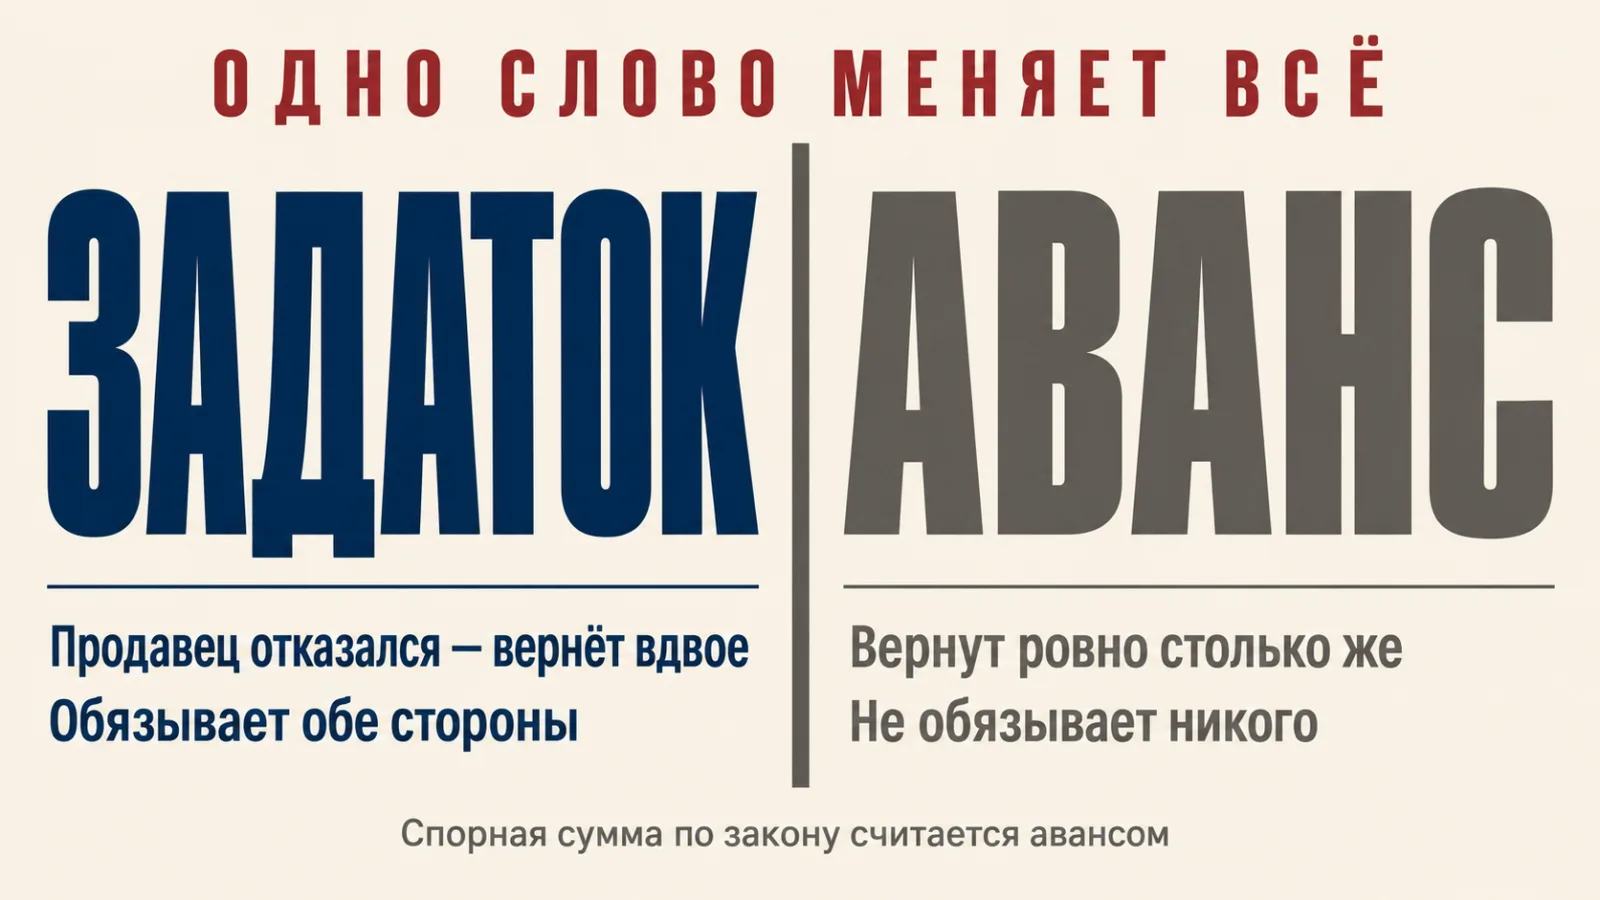
Задаток (статьи 380 и 381 ГК РФ). Сумма, которая одновременно доказывает заключение договора и обеспечивает его исполнение. Работает в обе стороны:
- Покупатель отказался от сделки — задаток остаётся у продавца.
- Продавец отказался — возвращает задаток в двойном размере.
Это единственный инструмент из трёх, который действительно связывает обе стороны.
Аванс. Обычная предоплата. Если сделка не состоялась, возвращается в том же размере, независимо от того, кто виноват. Никого ни к чему не обязывает.
Обеспечительный платёж (статья 381.1 ГК РФ). Сумма, которая обеспечивает исполнение обязательства и при наступлении оговорённых в договоре обстоятельств засчитывается в счёт него. Условия целиком определяются договором, поэтому читать нужно именно договор, а не название платежа.
Главная ловушка
Вот норма, из-за которой рушатся расчёты сторон:
При сомнении в том, является ли сумма задатком, она считается авансом, если не доказано иное. — часть 3 статьи 380 ГК РФ
Разберём, что это значит на практике.
Вы договорились «оставить задаток», передали 100 тысяч, подписали бумагу. Через месяц продавец нашёл покупателя дороже и отказался от сделки. Вы требуете двойную сумму — и слышите, что это был аванс, вот ваши 100 тысяч обратно.
Кто прав, решает формулировка документа. И закон по умолчанию на стороне того, кто говорит «это был аванс». Если из текста прямо и однозначно не следует, что стороны имели в виду задаток, доказывать обратное придётся вам.
Отсюда практический вывод: большинство людей подписывают аванс, искренне считая, что фиксируют сделку. Не фиксируют.
Как оформить задаток так, чтобы он был задатком
- Слово «задаток» в тексте, а не «предоплата», «аванс» или «бронь». Причём в самом соглашении, а не только в разговоре.
- Прямая ссылка на статьи 380 и 381 ГК РФ.
- Письменная форма обязательна. Устная договорённость задатком не является.
- Прописанные последствия для обеих сторон: что происходит при отказе покупателя и что при отказе продавца, с прямым указанием на двойной размер.
- Конкретный объект: адрес, кадастровый номер, площадь. Задаток обеспечивает конкретную сделку, а не абстрактные намерения.
- Срок выхода на основную сделку. Без него непонятно, когда наступает отказ.
- Полная цена квартиры, в счёт которой засчитывается задаток.
- Расписка о получении отдельным документом.
Сколько давать
Жёстких норм нет, на практике 50–150 тысяч рублей. Логика простая: сумма должна быть достаточной, чтобы продавцу было неприятно её терять, и не настолько большой, чтобы её потеря стала для вас катастрофой.
Есть и обратная сторона, о которой редко думают покупатели. Большой задаток одинаково давит на обе стороны. Если вы передали крупную сумму и обнаружили проблему с документами, вам придётся выбирать между плохой сделкой и потерей задатка.
Когда аванс лучше задатка
Аванс не всегда худший вариант. Он уместен, когда:
- вы ещё не закончили проверку документов и хотите иметь возможность выйти;
- в сделке есть фактор, который от вас не зависит: одобрение ипотеки, разрешение опеки, снятие обременения;
- вы участвуете в цепочке, где срыв в чужом звене обрушит и вашу сделку.
Во всех этих случаях жёсткая фиксация задатком работает против вас.
Второе движение: расчёт за квартиру
Здесь вопрос формулируется так: как сделать, чтобы продавец получил деньги только после того, как покупатель получил право собственности.
Ни один вариант без посредника этого не обеспечивает. Отдали деньги до регистрации — гарантии, что продавец дойдёт до Росреестра, нет. Отдали после — продавец рискует остаться без квартиры и без денег.
Поэтому используются три инструмента.
Аккредитив
Покупатель вносит деньги на специальный счёт в банке. Банк перечисляет их продавцу при предъявлении документов, перечень которых стороны согласовали заранее, обычно это выписка ЕГРН о зарегистрированном переходе права.
Плюсы: безналичный расчёт, не нужно инкассировать и проверять наличные, факт платежа фиксируется банком.
Минусы: формальный подход банка к документам, комиссия, ограниченная гибкость в цепочках.
Банковская ячейка
Стороны и банк заключают трёхсторонний договор аренды. Деньги закладываются в ячейку в присутствии обеих сторон, один ключ остаётся у продавца, доступ открывается только при предъявлении оговорённых документов.
Плюсы: привычно, работает с наличными, банк не проверяет сумму и содержимое.
Минусы: банк не отвечает за то, что лежит внутри, наличные нужно пересчитать и проверить самому, расчёт документально фиксируется слабее.
Депозит нотариуса
Покупатель вносит деньги на публичный депозитный счёт нотариуса. После регистрации перехода права нотариус сам перечисляет их продавцу.
Плюсы: высокая надёжность, нотариус контролирует и сделку, и расчёт, инструмент хорошо работает в цепочках альтернативных сделок, где аккредитив плохо гнётся.
Минусы: оплачивается отдельно от удостоверения сделки, доступен только при нотариальной форме.
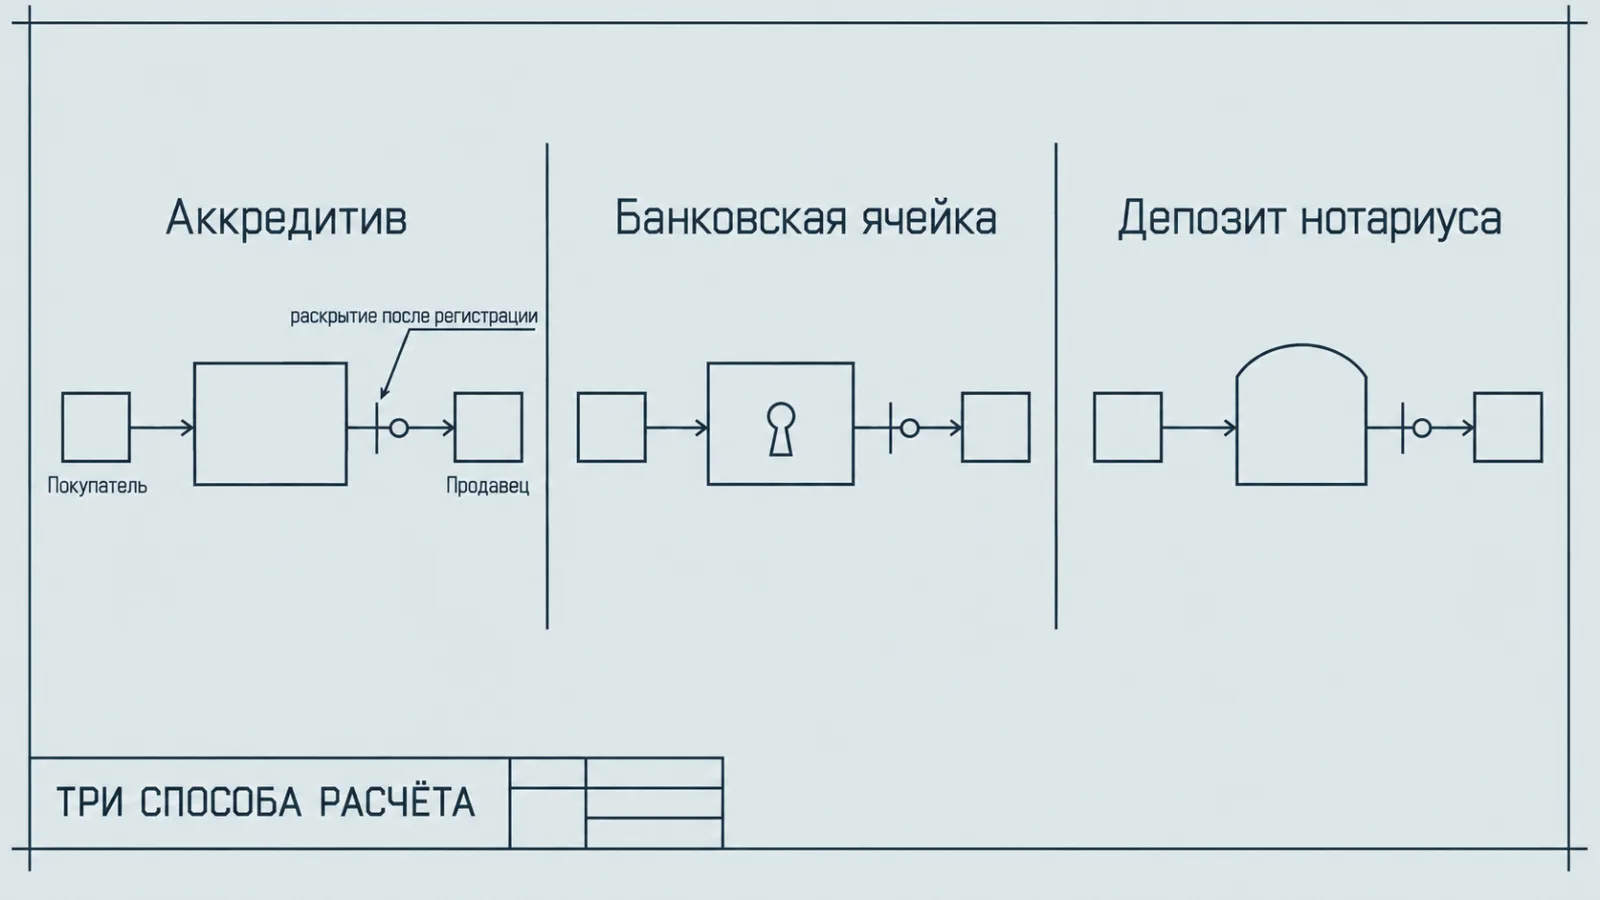
Сравнение
| Аккредитив | Ячейка | Депозит нотариуса | |
|---|---|---|---|
| Форма денег | безналичные | наличные | безналичные |
| Кто проверяет документы | банк | банк | нотариус |
| Подтверждение платежа | сильное | слабое | сильное |
| Работа в цепочке | ограниченная | возможна | лучшая из трёх |
| Требует нотариальной формы | нет | нет | да |
Как выбрать. Простая сделка с ипотекой — аккредитив, он обычно уже встроен в процесс банка. Расчёт наличными и привычка к бумажному формату — ячейка. Цепочка из нескольких звеньев или сложная юридическая ситуация — депозит нотариуса.
Тарифы у всех трёх инструментов меняются, уточняйте их в конкретном банке или у нотариуса перед сделкой.
Расписка: почему договор не доказывает оплату
Ещё одно массовое заблуждение, стоящее людям квартир.
Многие уверены: раз в договоре купли-продажи указана цена и договор подписан обеими сторонами, значит деньги переданы. Это не так.
Договор фиксирует переход права собственности. Он не подтверждает исполнение обязательства по оплате. Единственный документ, доказывающий, что деньги получены, — расписка продавца.
Без неё продавец может заявить, что оплаты не было, и потребовать расторжения договора. Доказывать обратное придётся покупателю, а доказывать будет нечем.
Что должно быть в расписке
- ФИО, паспортные данные и адрес регистрации обеих сторон;
- сумма цифрами и прописью;
- назначение платежа: за какую конкретно квартиру, с адресом и кадастровым номером;
- ссылка на договор купли-продажи с его датой;
- дата и место составления;
- фраза о том, что расчёт произведён полностью и претензий нет;
- подпись продавца от руки, с расшифровкой.
Пишется расписка от руки продавцом целиком, а не печатается. Рукописный текст позволяет провести почерковедческую экспертизу, печатный — нет.
При безналичном расчёте через аккредитив или депозит нотариуса расписка формально не обязательна, платёж подтверждается банковскими документами. Но взять её всё равно стоит: лишним не будет, а ситуации бывают разные.
Когда передавать деньги: до или после регистрации
Короткий ответ: ни то ни другое напрямую.
До регистрации напрямую продавцу. Продавец получил деньги и в любой момент может отказаться от подачи документов или от явки. Квартиры у вас нет, деньги у него.
После регистрации напрямую от покупателя. Право уже перешло, и теперь рискует продавец: рычагов заставить покупателя заплатить у него практически нет.
Через посредника. Деньги закладываются до регистрации, но продавец получает их только после. Обе стороны защищены одновременно. Ради этого все три инструмента и существуют.
Именно поэтому просьба «давай наличными сейчас, потом сходим в МФЦ» должна останавливать сделку, кто бы её ни высказал.
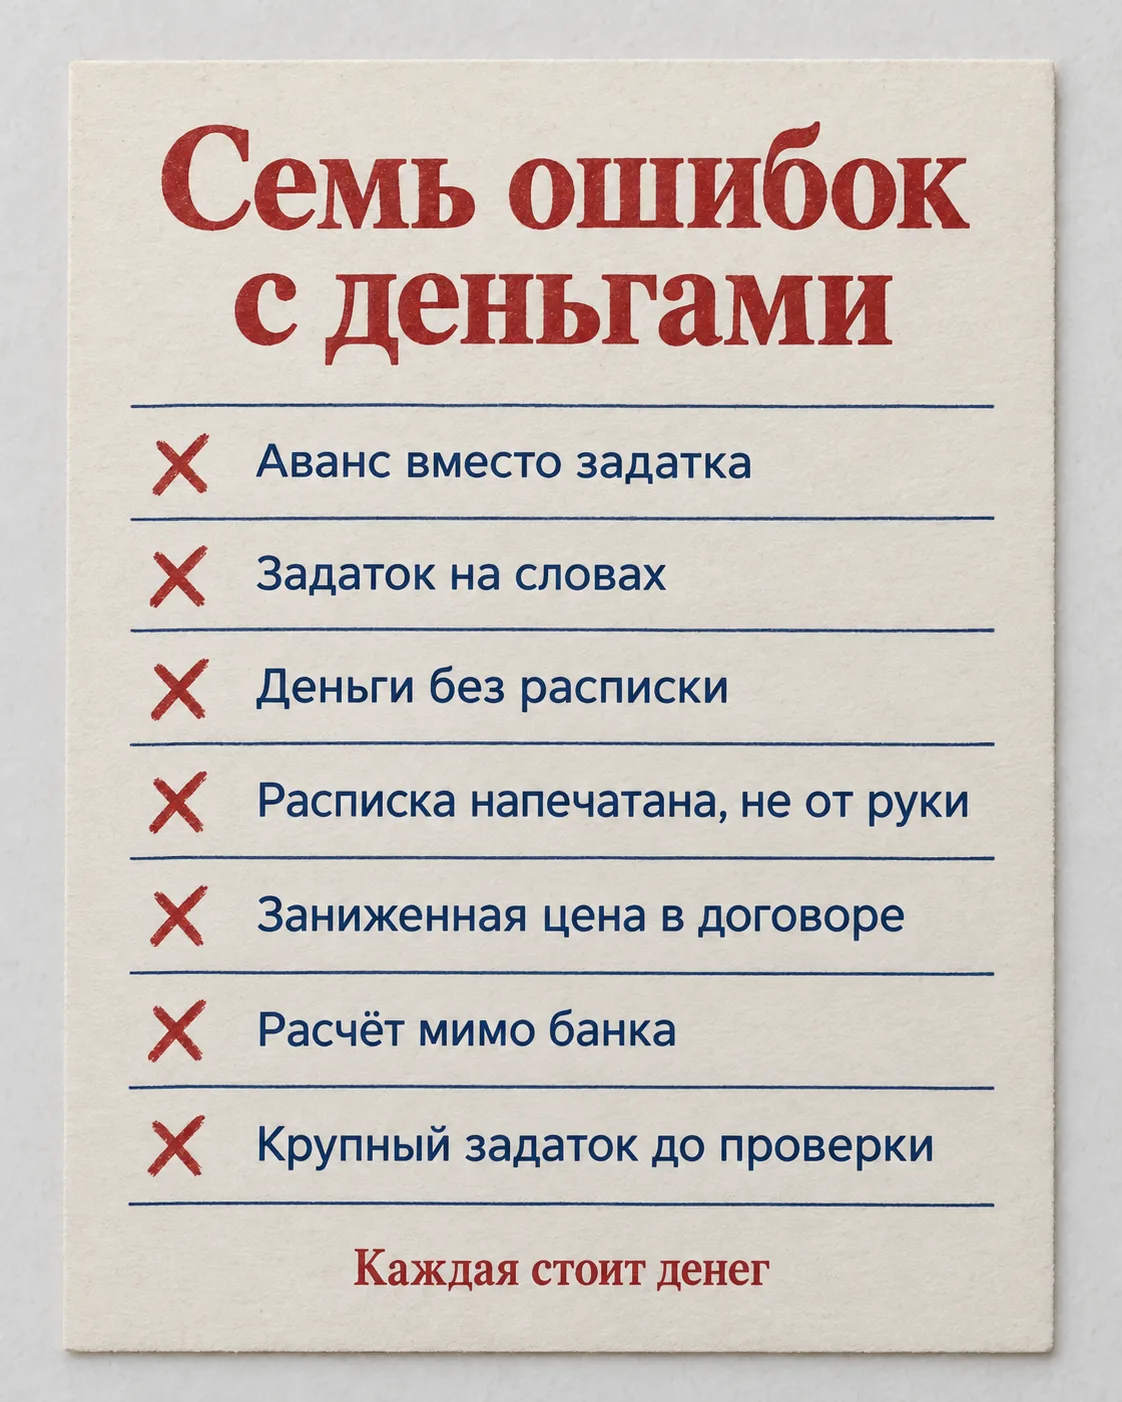
Семь ошибок, которые стоят денег
- Подписать «аванс», рассчитывая на защиту задатка. Закон трактует сомнительную сумму как аванс.
- Договориться о задатке устно. Задаток без письменной формы не работает.
- Отдать деньги без расписки. Договор оплату не подтверждает.
- Напечатать расписку вместо рукописной. Теряется возможность экспертизы.
- Занизить сумму в договоре. При расторжении или оспаривании вернут то, что написано, а не то, что отдали.
- Рассчитаться напрямую, минуя банк. Одна из сторон всегда остаётся без защиты.
- Внести крупный задаток до окончания проверки документов. Потом придётся выбирать между плохой сделкой и потерей денег.
Частые вопросы
Чем задаток отличается от аванса при покупке квартиры?
Задаток обеспечивает сделку в обе стороны: если отказывается покупатель, деньги остаются у продавца, если продавец — он возвращает двойную сумму. Аванс не обязывает никого и при срыве сделки возвращается в том же размере. По части 3 статьи 380 ГК РФ спорная сумма считается авансом, если не доказано иное.
Возвращается ли задаток, если сделка не состоялась?
Зависит от того, по чьей вине. Отказался покупатель — задаток остаётся у продавца. Отказался продавец — он возвращает сумму в двойном размере. Если сделка сорвалась по обстоятельствам, не зависящим от сторон, или по соглашению между ними, задаток возвращается в одинарном размере.
Сколько денег оставлять в качестве задатка?
На практике 50–150 тысяч рублей, жёстких норм закон не устанавливает. Сумма должна быть ощутимой для продавца и не критичной для вас. Крупный задаток связывает обе стороны, и при обнаружении проблем с документами выбирать между плохой сделкой и потерей денег придётся уже вам.
Нужна ли расписка, если деньги переведены через банк?
Формально при расчёте через аккредитив или депозит нотариуса платёж подтверждается банковскими документами, и расписка не обязательна. Взять её всё равно стоит: она не помешает, а ситуации при последующих спорах бывают разные. При расчёте наличными или через ячейку расписка обязательна.
Подтверждает ли договор купли-продажи, что деньги переданы?
Нет. Договор фиксирует переход права собственности, но не исполнение обязательства по оплате. Единственное доказательство передачи денег — расписка продавца, написанная им от руки. Без неё продавец может заявить об отсутствии оплаты и потребовать расторжения договора.
Что безопаснее: аккредитив, ячейка или депозит нотариуса?
Аккредитив и депозит нотариуса надёжнее ячейки, потому что дают документальное подтверждение платежа. Депозит нотариуса лучше работает в цепочках альтернативных сделок, где аккредитив менее гибок. Ячейка удобна при расчёте наличными, но банк не отвечает за содержимое и сумму.
Когда передавать деньги за квартиру?
Не напрямую ни до, ни после регистрации. При передаче до регистрации продавец может отказаться от сделки, оставшись с деньгами. При передаче после регистрации без защиты остаётся продавец. Правильный вариант — заложить деньги в аккредитив, ячейку или депозит нотариуса до подачи документов с раскрытием после регистрации.
Можно ли вернуть задаток, если банк не одобрил ипотеку?
Зависит от формулировок соглашения. Если в нём прямо указано, что при отказе банка задаток возвращается, вопрос решён. Если такого условия нет, ситуация спорная, и продавец может настаивать на удержании. В сделках с ипотекой разумнее оформлять аванс либо прописывать это условие отдельно.
Итог
Деньги в сделке двигаются дважды, и защищаться нужно на обоих движениях.
На предоплате:
- Хотите зафиксировать сделку — оформляйте задаток, письменно, со словом «задаток» и ссылкой на статьи 380 и 381 ГК РФ.
- Есть неопределённость с ипотекой, опекой или цепочкой — берите аванс, он оставляет вам выход.
- Не вносите крупных сумм до окончания проверки документов.
На расчёте:
- Только через аккредитив, ячейку или депозит нотариуса. Раскрытие — после регистрации перехода права.
- Полная сумма в договоре, без занижения.
- Расписка от руки, даже если расчёт безналичный.
Правило, к которому всё сводится: в момент, когда одна сторона уже отдала, а вторая ещё не получила, между ними должен стоять банк или нотариус.
Проведём расчёты за вас
Мы покупаем квартиры на собственные средства и рассчитываемся в день сделки: через банк, с полной суммой в договоре и оформлением через МФЦ или нотариуса. Никаких авансов «на бронь» и никаких наличных в конверте.
Читайте также
- Могут ли отобрать купленную квартиру и как этого не допустить — занижение цены всплывает именно там
- Как купить или продать квартиру дистанционно — те же три инструмента на расстоянии
- Как продать квартиру и купить новую: четыре способа и их цена — расчёты в цепочке
- Срочный выкуп квартиры: как это работает и когда оправдан — расчёт в день сделки
Источники
- Гражданский кодекс РФ, статья 380. Понятие задатка. Форма соглашения о задатке — КонсультантПлюс
- Аванс или задаток: в чём разница и как правильно оформить предоплату за квартиру — Спроси.ДОМ.РФ
- Аванс или задаток: подборка материалов — КонсультантПлюс
- Банковская ячейка или депозит: как безопасно провести сделку с квартирой — РБК Недвижимость
- Ячейка, аккредитив или счёт нотариуса? — BN.ru
- Основные ошибки при передаче денег за квартиру — Циан
- Как правильно оформить расписку при покупке квартиры — Бинкор
Материал носит информационный характер. Тарифы банков и нотариусов меняются и различаются, уточняйте их перед сделкой. Формулировки соглашения о задатке имеют юридические последствия, при крупных суммах их стоит согласовать с юристом.