Как понять, будет ли квартира ликвидной при последующей продаже
Короткий ответ
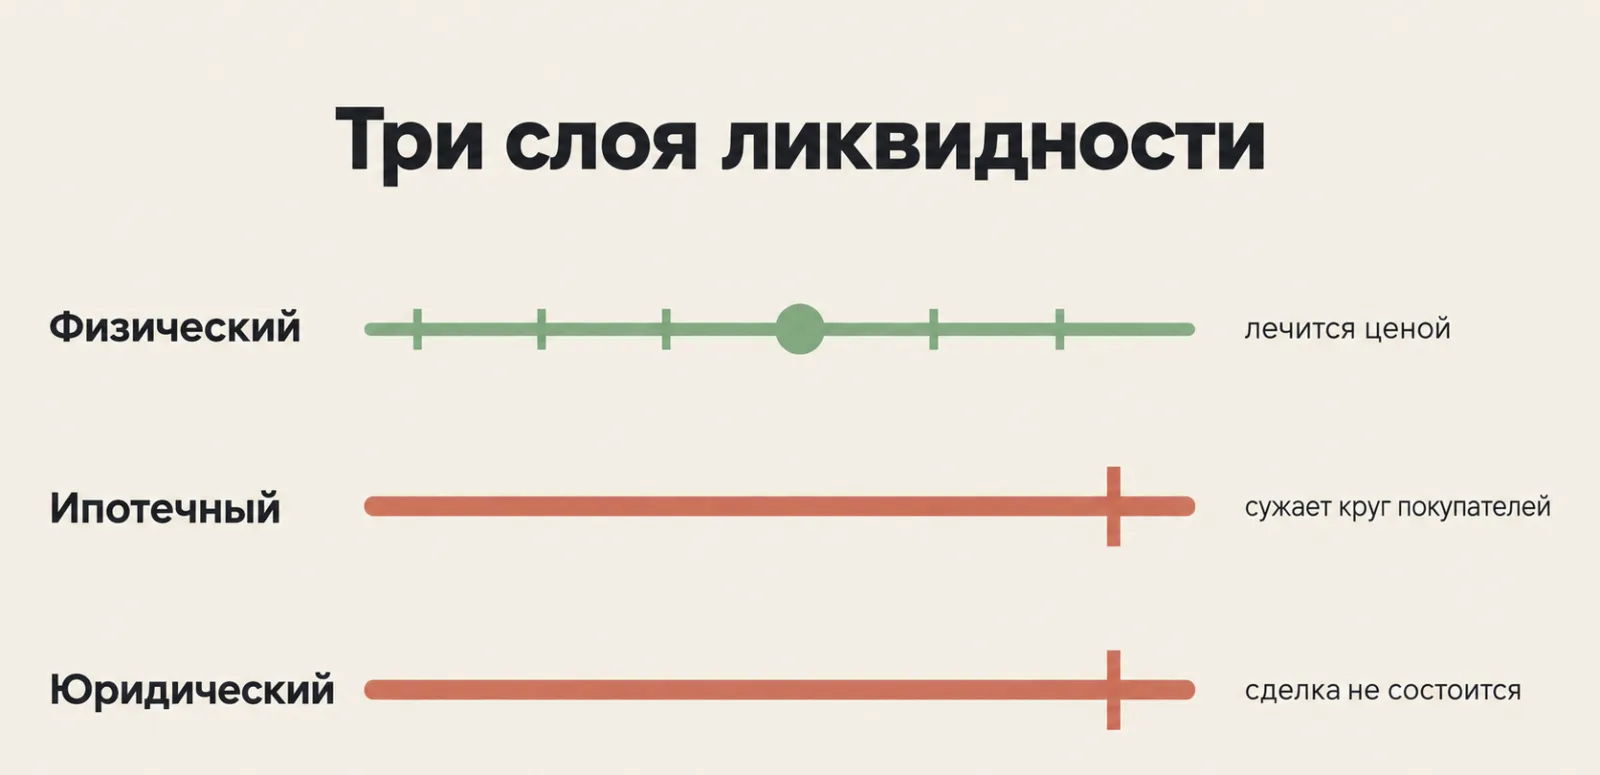
Ликвидность складывается из трёх слоёв: физического (локация, дом, сама квартира), ипотечного (возьмёт ли банк квартиру в залог) и юридического (нет ли препятствий, из-за которых покупатель откажется). Физические недостатки лечатся ценой. Ипотечные и юридические ценой не лечатся: там нет скидки, при которой покупатель появится, потому что его просто нет.
Что такое ликвидность на практике
Ликвидность — это скорость, с которой квартиру можно продать по рыночной цене, не уходя в дисконт.
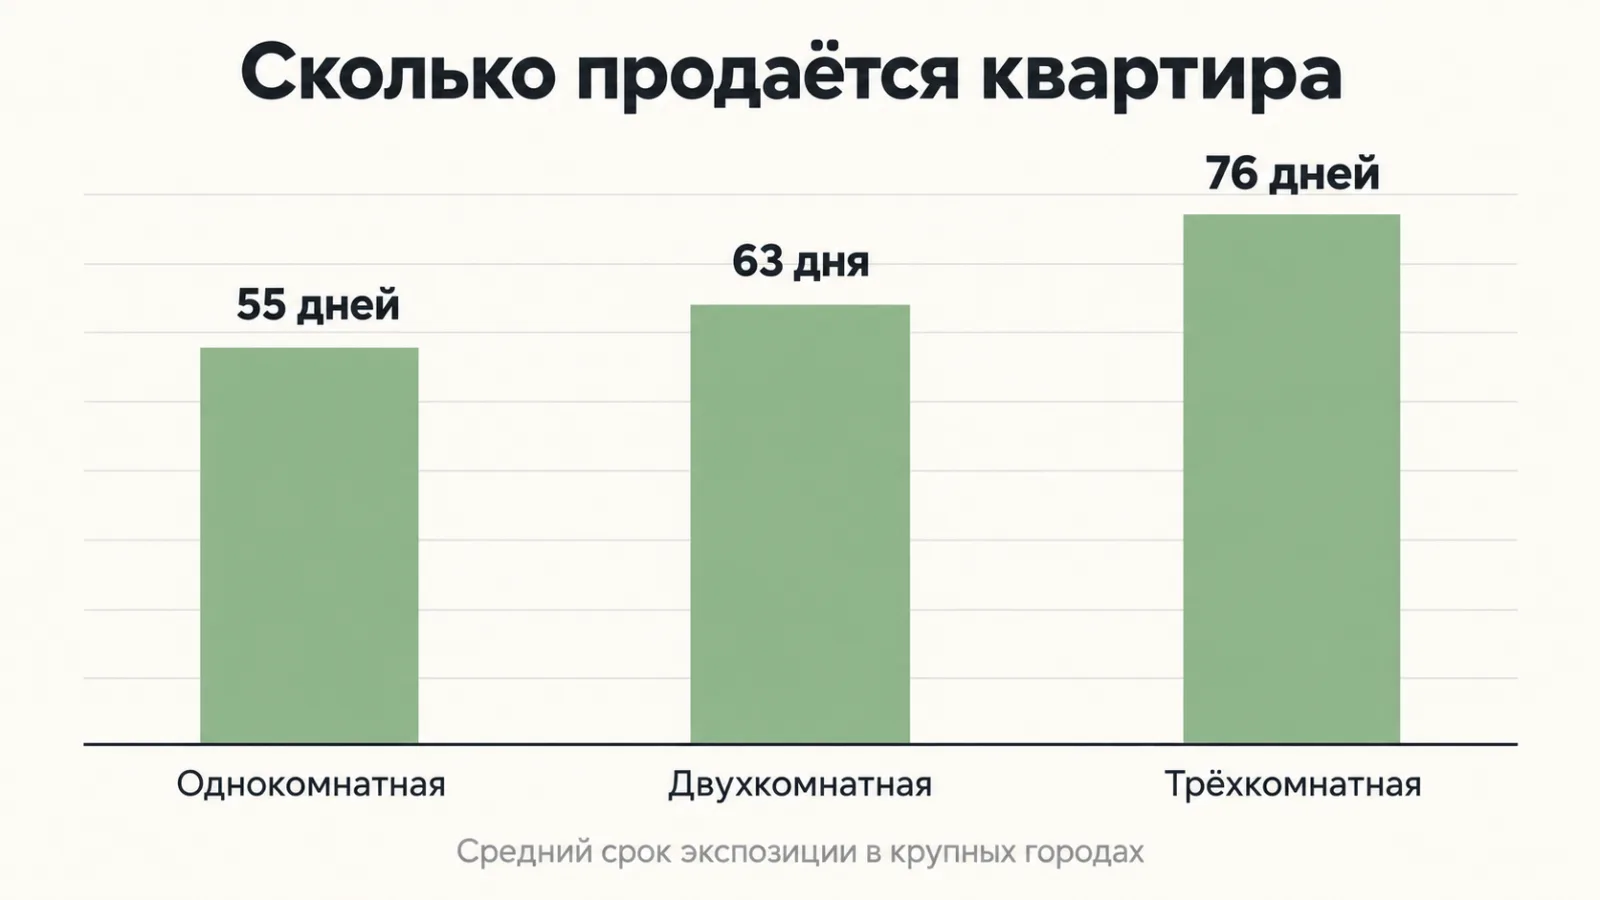
Измеряется она сроком экспозиции: сколько объявление висит от публикации до сделки. Ориентиры по рынку выглядят так:
| Тип квартиры | Средний срок экспозиции |
|---|---|
| Однокомнатная | около 55 дней |
| Двухкомнатная | около 63 дней |
| Трёхкомнатная | около 76 дней |
Абсолютные числа плавают: при высоких ипотечных ставках сроки растягиваются, и рынок это уже проходил, когда экспозиция выросла больше чем на треть за год. Устойчиво здесь другое — соотношение. Трёшка продаётся примерно на 40% дольше однушки при любой конъюнктуре. Эта пропорция и есть ликвидность в чистом виде.
Дальше по слоям, от самого обсуждаемого к самому недооценённому.
Слой 1. Физическая ликвидность
То, о чём пишут все. Перечислю коротко, потому что интересное начинается в следующих двух слоях.
Площадь и формат
Самый ликвидный сегмент — компактное жильё. Студии 25–30 м² и однокомнатные 35–45 м² уходят быстрее всего: низкий порог входа, проще одобряется ипотека, годятся под сдачу.
Дальше работает простая логика: чем больше площадь, тем уже круг покупателей. Отдельная ловушка — большой метраж в доме экономкласса. Стометровая квартира в панельном доме продаётся тяжело: тем, кому нужны сто метров, обычно нужен и другой дом.
Этаж
Первый и последний этажи стоят примерно на 10–15% дешевле аналогичных квартир в том же доме. Оптимальный диапазон — с третьего по девятый.
Первый этаж отталкивает низкой приватностью, шумом и рисками сырости из подвала. Последний — вопросами к кровле, даже если технически с ней всё в порядке.
Планировка
Изолированные комнаты заметно повышают ликвидность, проходные — снижают. Плохо продаются квартиры с длинными тёмными коридорами, большой долей нежилой площади, крошечной кухней и без мест для хранения.
Отдельный пункт: все окна на одну сторону. Покупатель это замечает на просмотре и почти всегда воспринимает как недостаток.
Дом и окружение
Убивают ликвидность: окна на магистраль или железную дорогу, соседство с промзоной, ЛЭП, кладбищем. Плюс состояние дома — подъезд, сырость в подвале, изношенные инженерные системы.
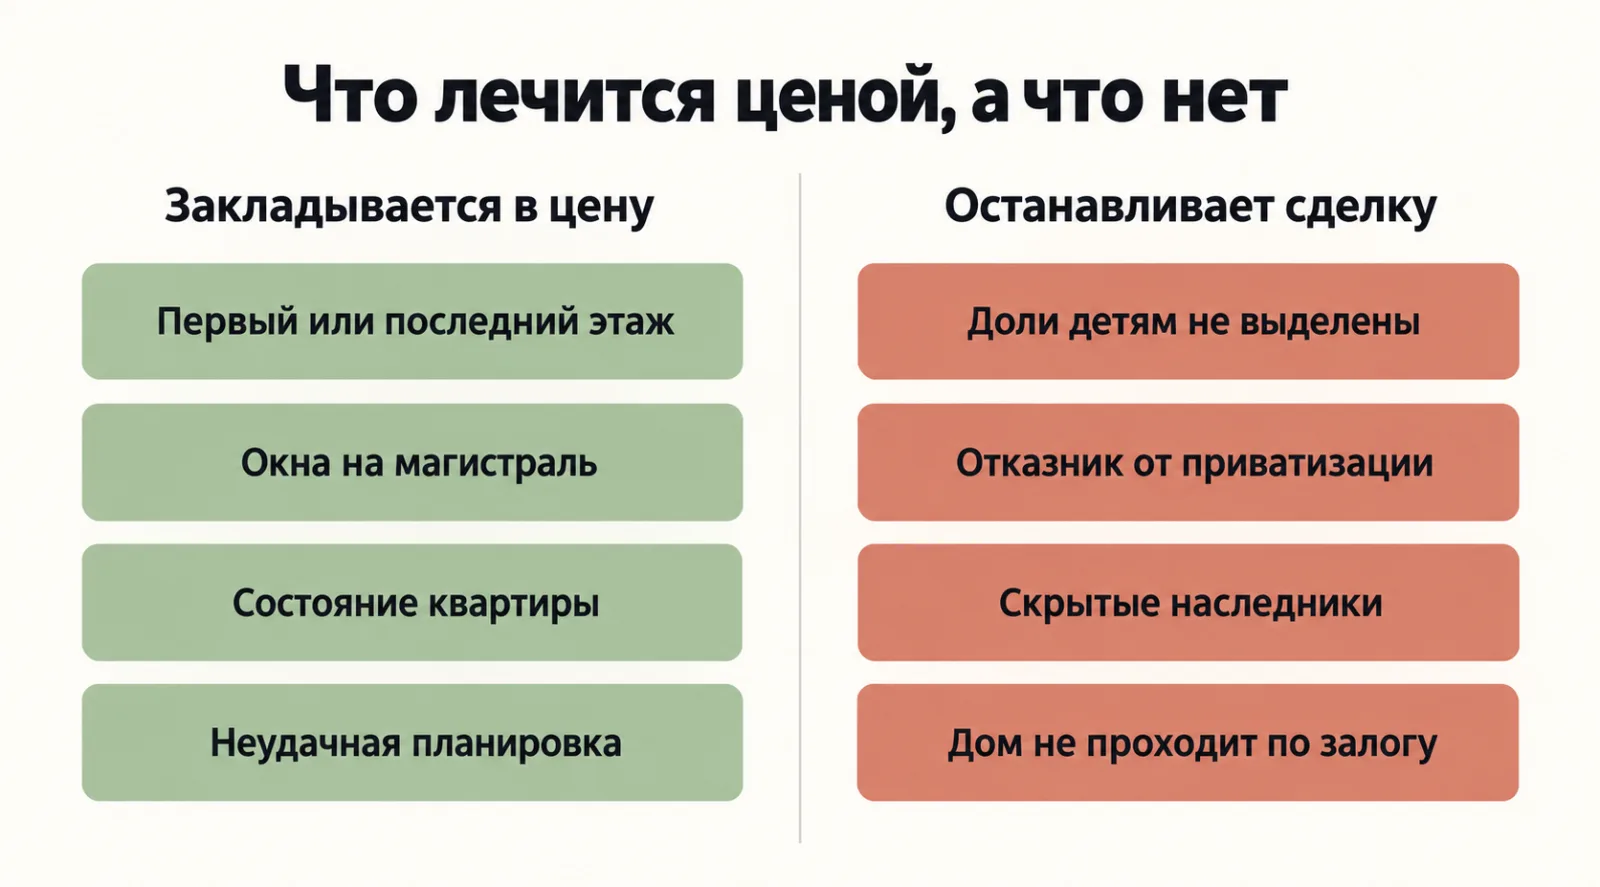
Всё перечисленное имеет одно общее свойство: это лечится ценой. Квартира на первом этаже с окнами на трассу продаётся, просто дешевле. Покупатель на неё существует.
Слой 2. Ипотечная ликвидность
Самый недооценённый слой. Ему почти не уделяют внимания в статьях про ликвидность, а он определяет размер вашего рынка.
Логика простая: значительная часть сделок на вторичном рынке проходит с ипотекой. Если банки не берут квартиру в залог, вы автоматически отрезаны от всех ипотечных покупателей и продаёте только тем, у кого есть полная сумма наличными. Круг сужается в разы, и срок экспозиции растёт не на проценты, а кратно.
Что банки не берут в залог
- Аварийное жильё и дома под снос. Отказ безусловный.
- Деревянные дома и старый фонд с деревянными перекрытиями. Дома примерно до 1970-х годов с такими перекрытиями проходят плохо, вероятность отказа высокая.
- Отсутствие коммуникаций. Квартира должна быть подключена к водоснабжению, канализации, отоплению и электроснабжению.
- Квартиры под арестом и объекты со спорным правом собственности.
- Доли и комнаты. Чтобы купить долю в ипотеку, обычно требуется заложить квартиру целиком, а значит остальные сособственники должны согласиться заложить свои доли. На практике это почти нереализуемо.
Перепланировка: не приговор, но фильтр
Регламенты у банков разные, и это важно. Серьёзные изменения, нарушающие строительные нормы, не согласует ни один банк, и узаконить их через суд тоже не выйдет. Но многие крупные банки в последние годы стали лояльнее: демонтаж ненесущих перегородок часто проходит.
Практический вывод: залог, который не одобрил один банк, может устроить другой. Отказ одного кредитора ещё не означает, что квартира неипотечная. Но если отказали три-четыре, вы имеете дело с системным ограничением, и его надо закладывать в цену и в ожидания по сроку.
Слой 3. Юридическая ликвидность
Здесь проходит граница между «продаётся дешевле» и «не продаётся вообще».
Мы выкупаем квартиры на собственные деньги, а значит несём риск сами. И отказываемся мы почти никогда не из-за первого этажа или окон на дорогу. Отказываемся из-за юридики.
Признаки, по которым мы отказываемся покупать
Материнский капитал использован, доли детям не выделены. Обязанность есть, исполнена не была. Такая сделка оспаривается почти гарантированно, и оспорит её либо прокуратура, либо сами дети по достижении совершеннолетия. Срок исковой давности начнёт течь с момента, когда они узнают о нарушении своих прав.
Свежее наследство с непрозрачным кругом наследников. Наследник, о котором не знали при оформлении, вправе заявить права позже. Чем меньше времени прошло с открытия наследства, тем выше риск.
Приватизация с отказником. Человек, отказавшийся от приватизации в пользу других, сохраняет пожизненное право проживания. Он остаётся в квартире вместе с новым собственником, и выселить его нельзя, если он не выехал добровольно.
Зарегистрированные лица, снятые с учёта временно. Осуждённые, военнослужащие, находящиеся в интернатах сохраняют право на вселение. В обычной выписке этого не видно, нужна архивная.
Продавец с признаками будущего банкротства. Крупные долги, исполнительные производства, иски. Финансовый управляющий вправе оспорить сделки за три года до принятия заявления о банкротстве.
Продавец в возрасте, живущий один, продающий срочно. Здесь риск не в человеке, а в том, как такую сделку впоследствии оценит суд. Верховный суд прямо называет преклонный возраст и отсутствие рядом близких обстоятельствами, повышающими требования к осмотрительности покупателя.
Сделка через представителя по доверенности, когда с собственником нет прямого контакта.
Ни один из этих пунктов не лечится скидкой. Мы не покупаем такие квартиры ни за 80% рынка, ни за 60%, потому что проблема не в цене, а в том, что право собственности может не устоять. Ровно по этой же причине их не купит и обычный покупатель, как только его юрист посмотрит документы.
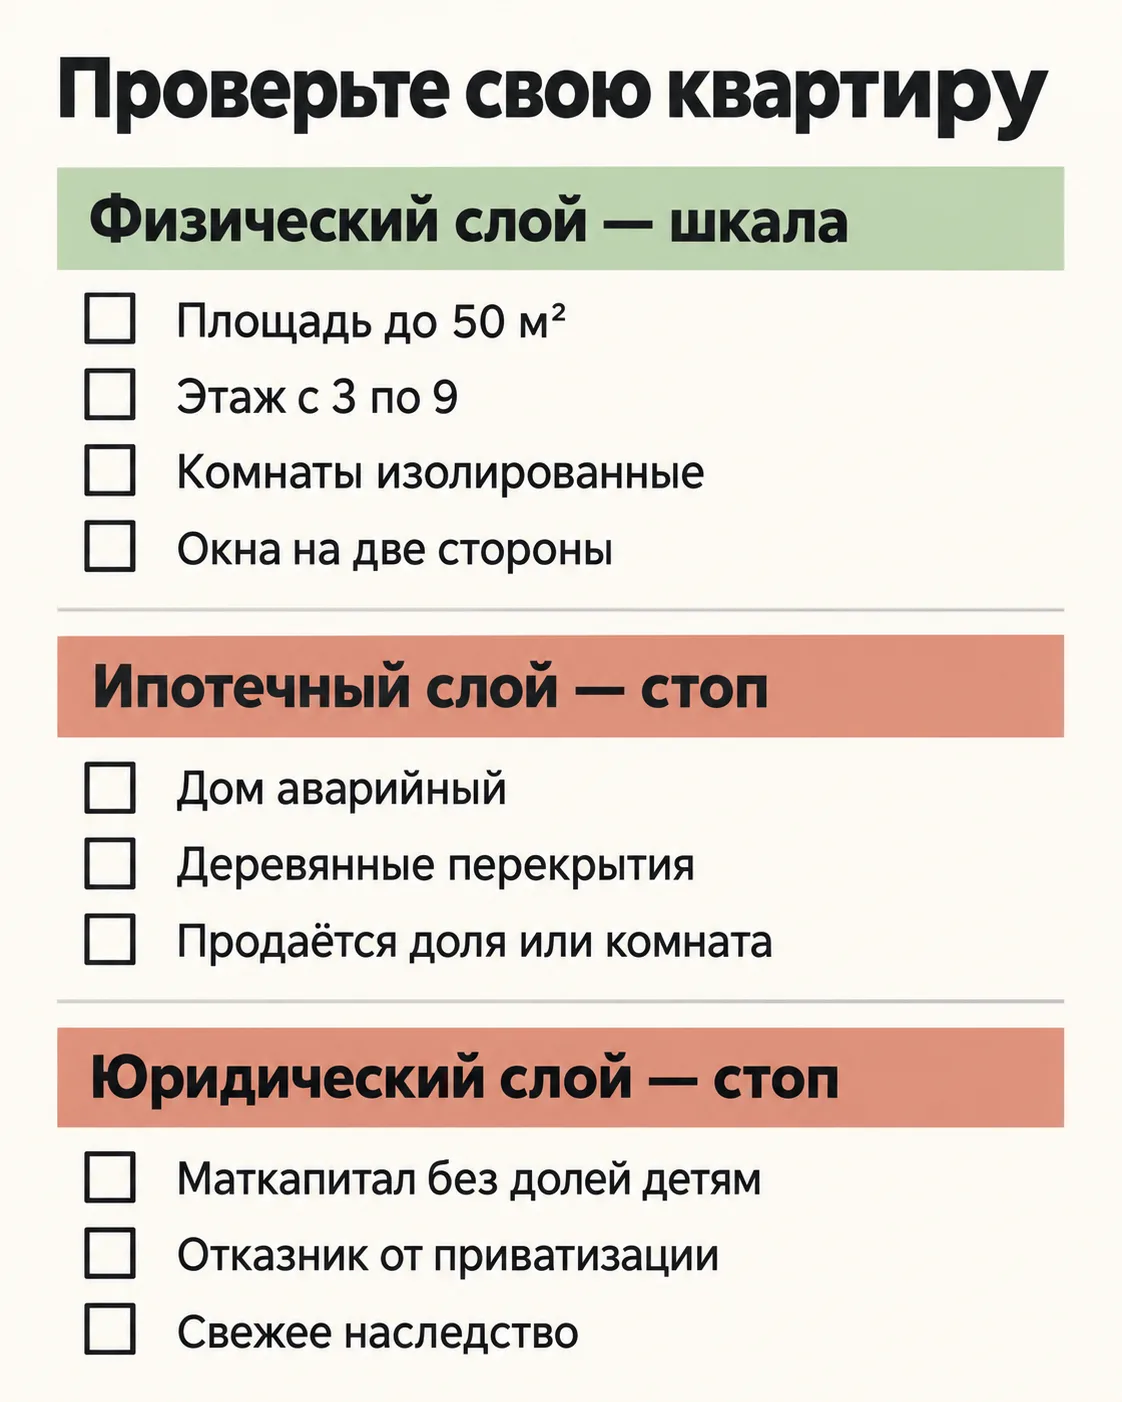
Чек-лист: посчитайте свою квартиру
Три блока работают по-разному, и это принципиально.
Блок А. Физическая ликвидность — шкала
Поставьте по одному баллу за каждое «да»:
7–8 баллов — высокая ликвидность, продастся в средние сроки по рынку. 4–6 — средняя, закладывайте более долгую экспозицию или небольшой дисконт. 0–3 — низкая, продажа по рынку потребует времени, по срокам придётся уступать в цене.
Блок Б. Ипотечная ликвидность — стоп-факторы
Одно «да» уже проблема:
Блок В. Юридическая ликвидность — стоп-факторы
Одно «да» останавливает большинство покупателей:
Как читать результат. Блок А — это про цену и срок. Блоки Б и В — про то, состоится ли сделка вообще. Высокий балл в блоке А не компенсирует одну галочку в блоке В.
Что можно исправить, а что нет
| Проблема | Решается | Как |
|---|---|---|
| Плохое состояние квартиры | Да | Косметика, уборка, вывоз хлама |
| Неузаконенная перепланировка | Обычно да | Узаконить или вернуть в исходное состояние |
| Долги по ЖКХ | Да | Погасить, в том числе из стоимости при расчёте |
| Обременение по ипотеке | Да | Погашается в ходе сделки |
| Арест приставов | Да | Снимается после погашения долга |
| Доли детям не выделены | Да, но долго | Выделить доли, затем получить разрешение опеки |
| Первый или последний этаж | Нет | Закладывается в цену |
| Окна на магистраль | Нет | Закладывается в цену |
| Отказник от приватизации | Практически нет | Право проживания пожизненное |
| Неочевидный круг наследников | Нет | Только время: чем больше прошло, тем спокойнее |
Обратите внимание на нижние строки. Всё, что не решается, делится на две группы: то, что закладывается в цену, и то, что просто отпугивает покупателя. Первое стоит денег, второе стоит сделки.
Ликвидность новостройки: отдельный случай
Для строящегося жилья добавляются свои факторы.
Этап стройки. Квартира в котловане ликвиднее на бумаге за счёт роста цены к сдаче, но продать её до ввода дома можно только по переуступке, а это узкий рынок.
Распроданность корпуса. Если в вашем доме застройщик до сих пор продаёт десятки квартир, вы конкурируете с ним напрямую. Он выиграет: у него отдел продаж, реклама и возможность дать рассрочку.
Типовая планировка. В новостройках это плюс, а не минус: типовое проще сравнивать и проще продавать. Нестандартные форматы, вторые уровни, антресоли сужают круг покупателей.
Апартаменты. Формально не жилое помещение, что снижает и ипотечную, и юридическую ликвидность одновременно.
Частые вопросы
Что такое ликвидность квартиры простыми словами?
Это скорость, с которой квартиру можно продать по рыночной цене без существенной скидки. Измеряется сроком экспозиции — временем от публикации объявления до сделки. Однокомнатные квартиры продаются в среднем заметно быстрее трёхкомнатных, и эта пропорция сохраняется при любом состоянии рынка.
Какая квартира считается самой ликвидной?
Компактная: студия 25–30 м² или однокомнатная 35–45 м², на этаже с третьего по девятый, с изолированными комнатами, окнами минимум на две стороны, в доме без проблем с коммуникациями и в пешей доступности от транспорта. Ключевое условие — отсутствие юридических и ипотечных ограничений.
Насколько дешевле продаются квартиры на первом и последнем этаже?
Примерно на 10–15% относительно аналогичных квартир в том же доме. Это тот тип недостатка, который лечится ценой: покупатель на такую квартиру есть, вопрос лишь в размере уступки.
Почему банк может не одобрить квартиру под ипотеку?
Основные причины: аварийное состояние дома, деревянные перекрытия и старый фонд, отсутствие коммуникаций, арест или спорное право собственности, продажа доли или комнаты, перепланировка с изменением несущих конструкций. Регламенты у банков отличаются, поэтому отказ одного банка не означает отказ всех.
Можно ли повысить ликвидность квартиры перед продажей?
Часть факторов поддаётся исправлению: состояние квартиры, долги по ЖКХ, обременения, узаконивание перепланировки, выделение долей детям. Этаж, вид из окон и расположение дома изменить нельзя, они закладываются в цену. Юридические ограничения вроде отказника от приватизации не устраняются вовсе.
Что делать, если квартира неликвидная?
Сначала определить, к какому слою относится проблема. Физические недостатки решаются ценой и временем. Ипотечные иногда снимаются сменой банка. Юридические требуют устранения до выхода на рынок, иначе сделка сорвётся на этапе проверки документов покупателем.
Влияет ли ремонт на ликвидность?
Влияет на скорость продажи, но слабо влияет на цену. Дорогой авторский ремонт почти никогда не окупается: покупатель редко готов платить за чужой вкус. Чистая, опрятная квартира в нейтральном состоянии продаётся быстрее, чем с дорогим, но специфическим интерьером.
Как быстро в среднем продаётся квартира?
По рынку крупных городов срок экспозиции однокомнатной квартиры составляет порядка 55 дней, двухкомнатной около 63, трёхкомнатной около 76. При росте ипотечных ставок эти сроки растягиваются: рынок уже проходил периоды, когда экспозиция увеличивалась более чем на треть за год.
Итог
Ликвидность — это не одна характеристика, а три независимых слоя, и они не взаимозаменяемы.
- Физический определяет цену и срок. Плохой этаж и вид из окна закладываются в дисконт, покупатель на такую квартиру существует.
- Ипотечный определяет размер вашего рынка. Квартира, которую банки не берут в залог, продаётся только за наличные, и круг покупателей сужается в разы.
- Юридический определяет, состоится ли сделка. Здесь нет цены, при которой покупатель появится.
Проверяйте в обратном порядке: сначала юридику, потом ипотеку, и только потом обсуждайте этаж и планировку. Мы, покупая на свои деньги, смотрим именно так.
Узнайте реальную ликвидность вашей квартиры
Оценим квартиру по всем трём слоям, назовём срок, за который она реально продастся по рынку, и укажем, что стоит исправить до выхода в продажу.
Если по нашей оценке квартира продастся сама и быстро, так и скажем.
Читайте также
- Срочный выкуп квартиры: как это работает и когда оправдан — если продать надо быстро
- Могут ли отобрать купленную квартиру и как этого не допустить — юридические риски со стороны покупателя
- Как проверить застройщика перед покупкой квартиры в новостройке — если следующая квартира в новостройке
- Покупать напрямую у застройщика или через агентство — кто кому платит на первичке
Источники
- Ликвидность квартиры или дома: от чего зависит, рейтинг и факторы — Банки.ру
- Названы шесть признаков неликвидной квартиры в хорошем районе — РИА Новости
- Сколько времени занимает продажа квартиры на вторичном рынке: исследование Домклик — Домклик
- Срок экспозиции квартир на вторичном рынке вырос на 35% за год — Московская перспектива
- Квартира — да, деревянный дом — нет. Что банк не примет в залог — Банки.ру
- Требования банка к залоговой недвижимости — Т-Банк
- Перепланировка и ипотека: две вещи несовместные? — Циан
- Какие квартиры потеряют ликвидность через 3–5 лет — Финансы Mail
Материал носит информационный характер. Требования банков к предмету залога устанавливаются каждым кредитором самостоятельно и различаются. Юридические риски по конкретному объекту оцениваются индивидуально.