Банк забирает квартиру за долг в 2 млн, а она стоит 5: как сохранить разницу
Короткий ответ
Банк не может оставить разницу себе. Всё, что выручено сверх долга, по закону идёт дальше, а если банк забирает квартиру за собой дороже долга, он обязан перечислить разницу. Беда в другом: разница утекает по дороге. Пока идёт суд, растёт долг. Торги стартуют с 80% оценки, повторные идут на 15% дешевле, а банк вправе забрать квартиру на 25% ниже стартовой цены. Сохранить разницу — значит успеть продать квартиру до торгов или хотя бы не отдать её дешевле, чем она стоит.
Сначала о главном страхе
«Банк заберёт квартиру за два миллиона» — так говорят почти все, кто оказался в этой ситуации. Звучит так, будто три миллиона сверху просто исчезнут. Это неверно, и понять почему — первое, что нужно сделать.
Выручка от торгов распределяется по закону. Статья 61 закона об ипотеке прямо говорит: сумма, вырученная от реализации заложенной квартиры, распределяется между залогодержателем, другими кредиторами залогодателя и самим залогодателем. Банк получает свой долг, остаток идёт дальше.
Банк не может забрать квартиру даром. Если торги не состоялись и банк оставляет квартиру за собой по цене выше долга, он вправе это сделать только при одновременном перечислении разницы на депозитный счёт службы судебных приставов. Так установлено частью 12 статьи 87 закона об исполнительном производстве.
Получается, разницу у вас не конфискуют. Её съедает сам процесс: растущий долг, заниженная цена, повторные торги. И вот это уже можно контролировать.
Одна честная оговорка сразу. Остаток после погашения долга банку сначала идёт на долги перед другими кредиторами, если у вас есть открытые исполнительные производства, и только потом вам. Если других долгов нет, остаток ваш целиком.
Куда утекает разница
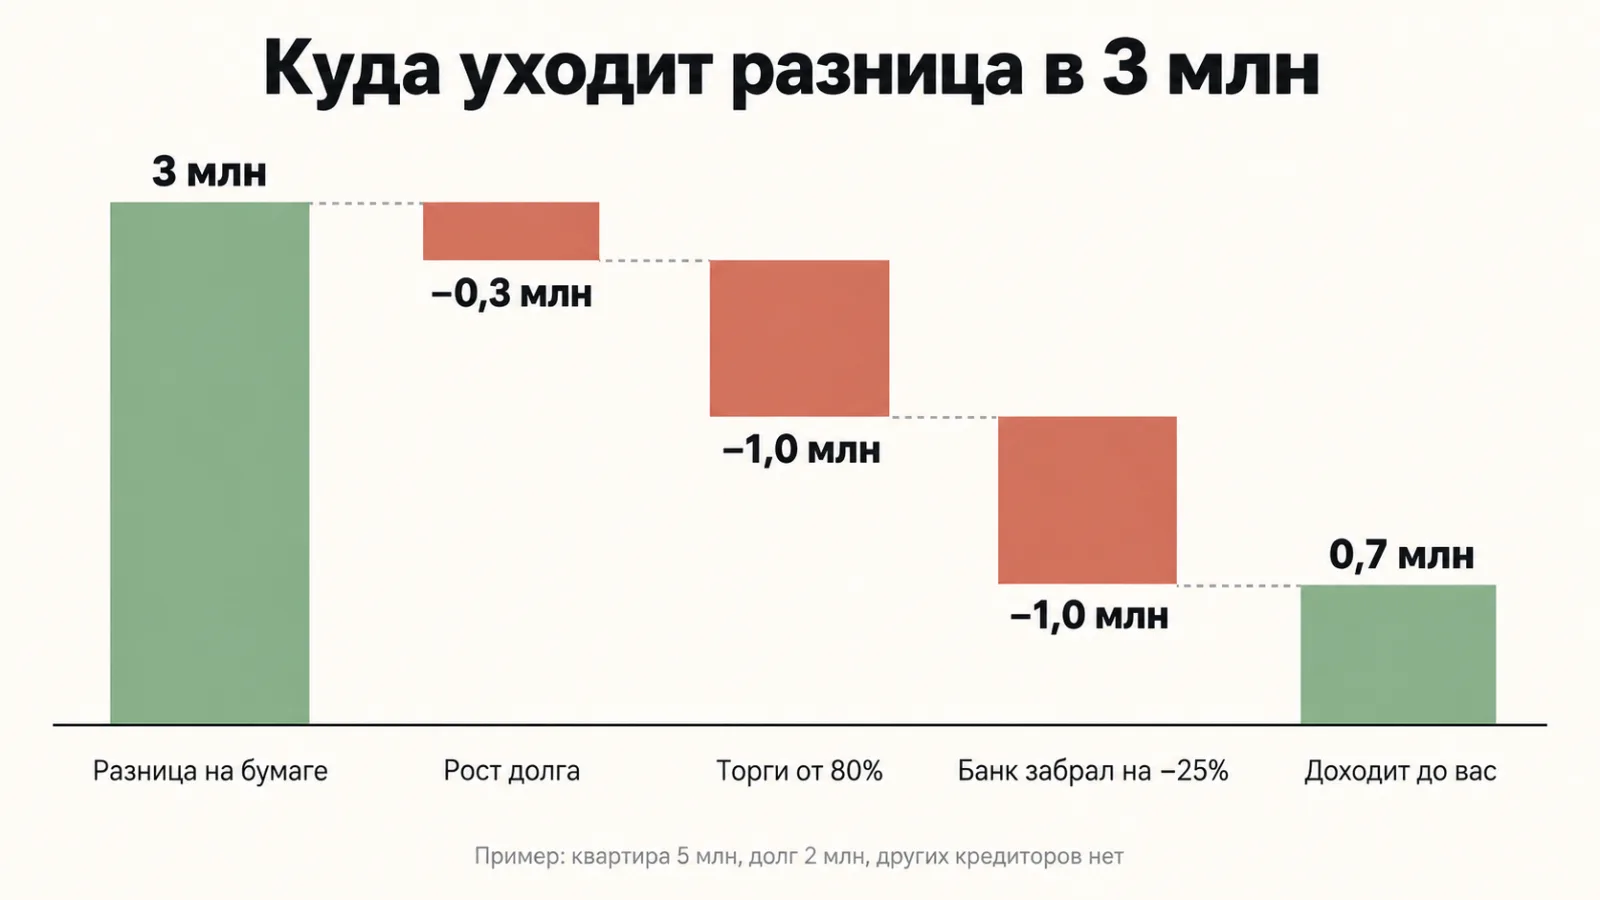
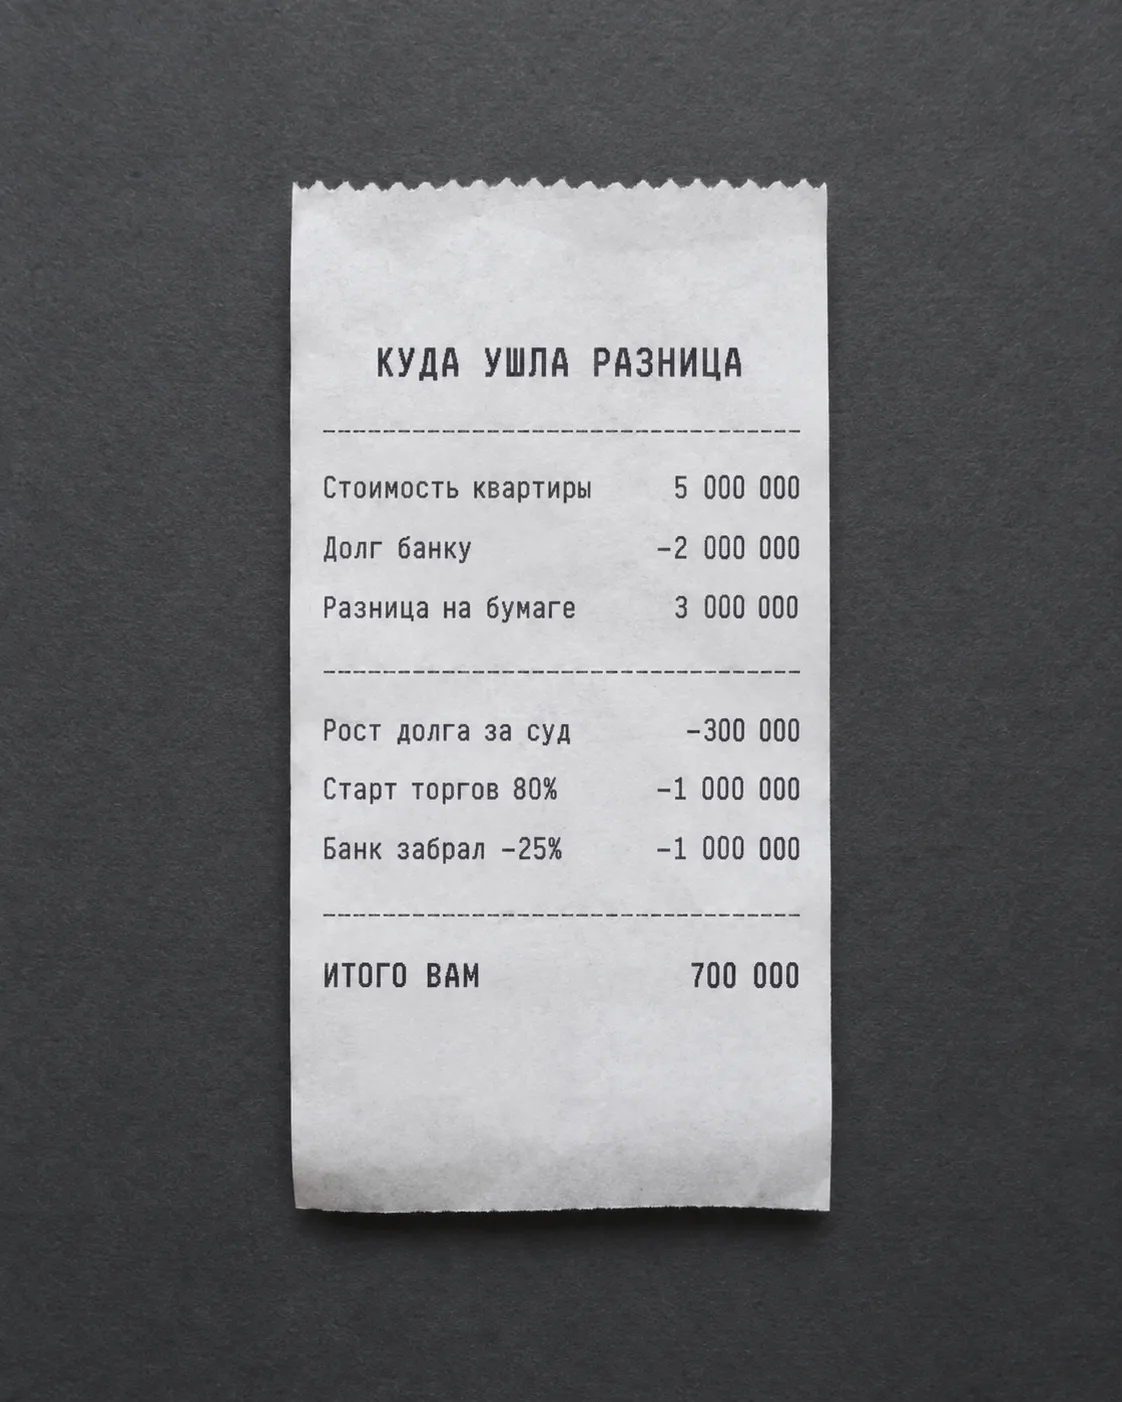
Возьмём квартиру за 5 млн и долг банку в 2 млн. На бумаге у вас 3 млн. На практике они теряются через шесть дыр.
1. Долг растёт, пока идёт суд. Пени, проценты, досрочное требование всей суммы кредита, судебные расходы и госпошлина. Процесс занимает месяцы, и всё это время к 2 млн прибавляется сверху.
2. Оценка может оказаться ниже рынка. От неё считается всё остальное. Если оценщик банка напишет 4 млн вместо реальных 5, вы потеряете деньги ещё до начала торгов.
3. Торги стартуют с 80% оценки. Если начальная цена определяется по отчёту оценщика, закон устанавливает её в размере восьмидесяти процентов рыночной стоимости. Это пункт 2 статьи 54 закона об ипотеке.
4. Повторные торги на 15% дешевле. Если первые торги не состоялись, начальная цена на повторных снижается на 15%. Статья 58 закона об ипотеке.
5. Банк забирает квартиру на 25% ниже стартовой цены. Если не состоялись и повторные торги, банк вправе оставить квартиру за собой по цене не более чем на 25% ниже начальной цены первых торгов. Для этого у него есть месяц.
6. Расходы и время. Проведение торгов, исполнительное производство, месяцы ожидания, в течение которых вы не можете распорядиться квартирой.
Считаем на цифрах
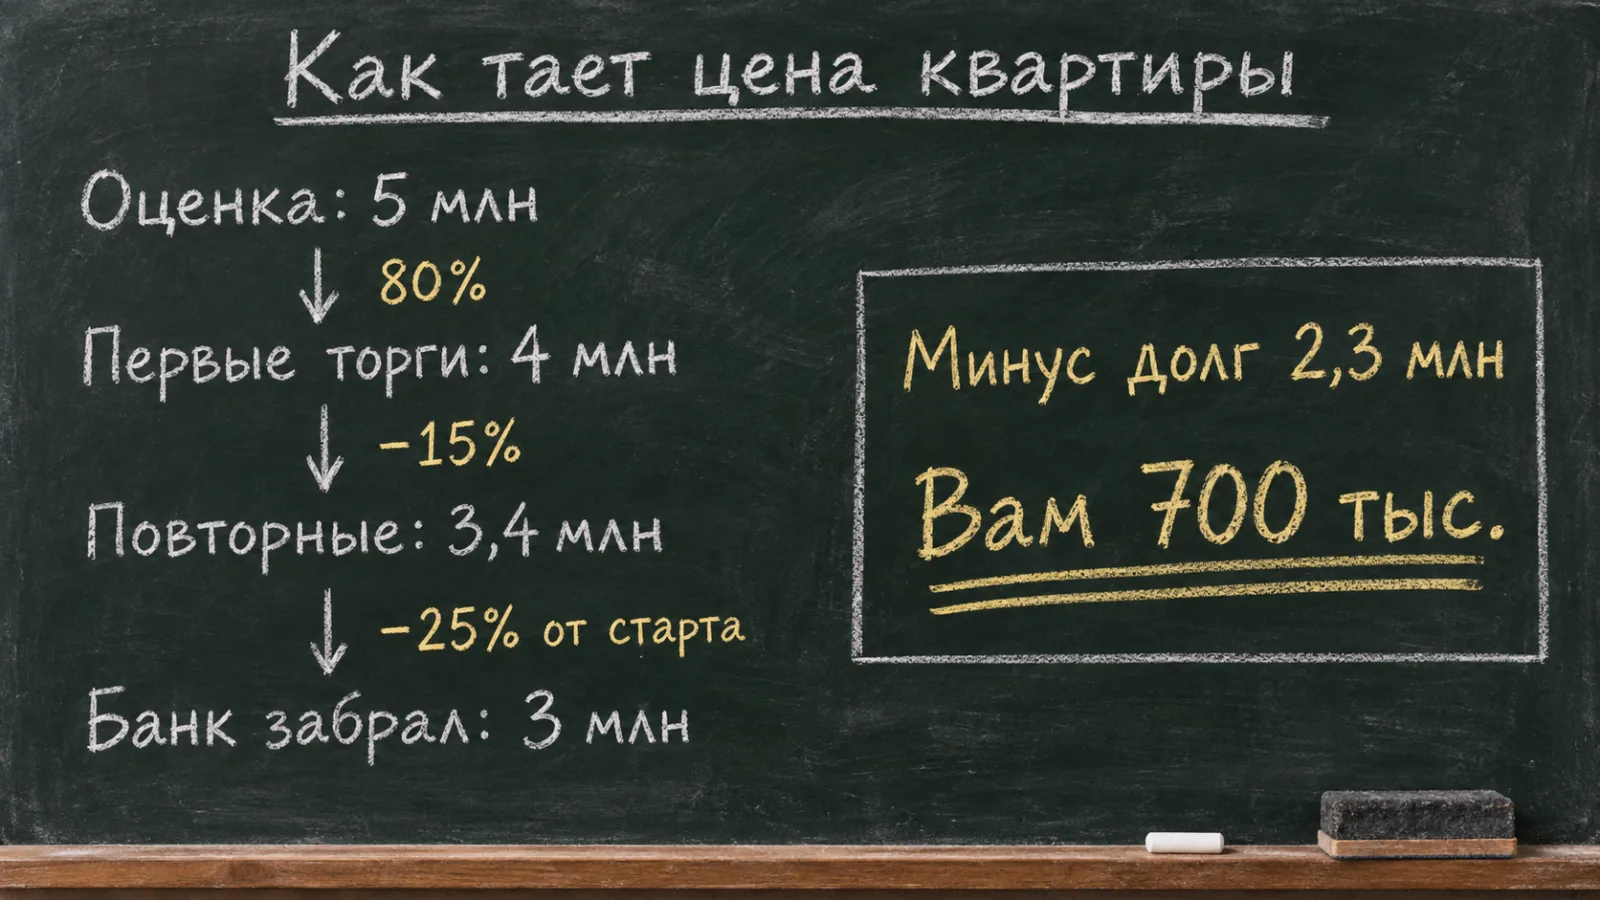
Условия примера: оценка совпала с рынком — 5 млн; к моменту торгов долг вырос до 2,3 млн; других кредиторов нет; расходы на торги не учтены.
| Сценарий | Цена | Долг | Доходит до вас |
|---|---|---|---|
| Продать самому до иска | ≈ 5,0 млн | 2,0 млн | ≈ 3,0 млн |
| Выкуп до иска | ≈ 4,0 млн | 2,0 млн | ≈ 2,0 млн |
| Первые торги по стартовой цене | 4,0 млн | 2,3 млн | ≈ 1,7 млн |
| Повторные торги | 3,4 млн | 2,3 млн | ≈ 1,1 млн |
| Банк оставил квартиру за собой | 3,0 млн | 2,3 млн | ≈ 0,7 млн |
Из трёх миллионов разницы до вас может дойти семьсот тысяч.
Две оговорки, чтобы картина была честной. На первых торгах цена может вырасти выше стартовой, если придут несколько участников: тогда вам достанется больше. Рассчитывать на это нельзя, но и исключать тоже.
И обратите внимание на вторую строку. Выкуп за 80% рыночной цены даёт ту же сумму, с которой стартуют первые торги, только без выросшего долга, без расходов процедуры и без риска, что торги не состоятся и цена поедет вниз.
Что делать на каждой стадии
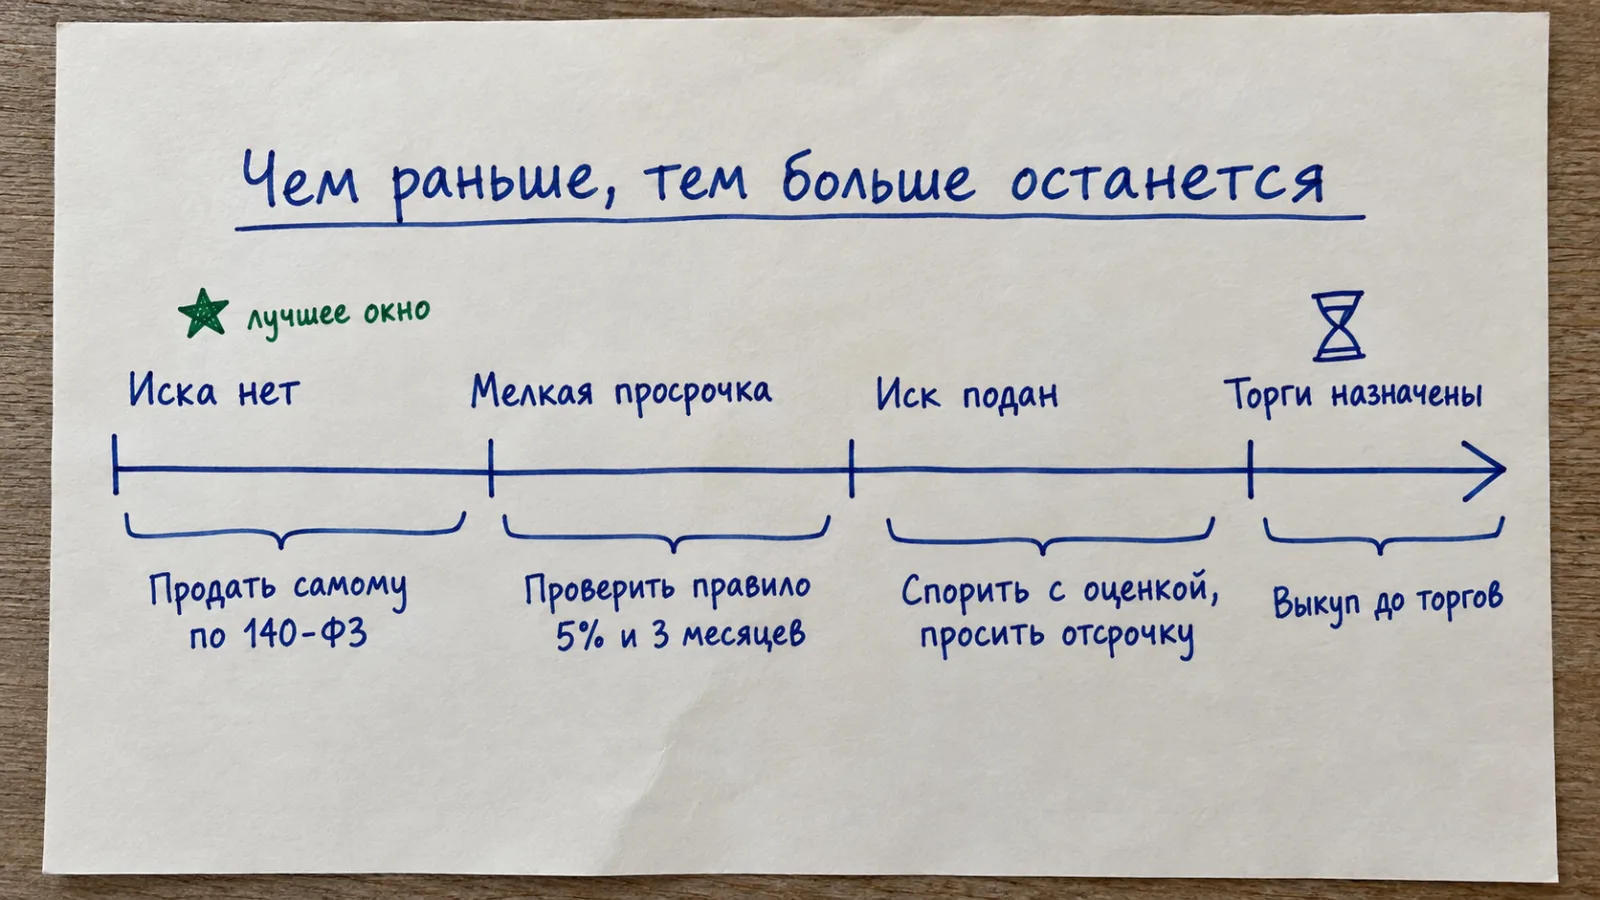
Инструменты зависят от того, насколько далеко всё зашло. Чем раньше, тем больше разницы вы сохраните.
Стадия 1. Иска ещё нет
Самое выгодное окно.
Продайте квартиру сами по закону 140-ФЗ. С 2024 года заёмщик вправе самостоятельно продать заложенное жильё для погашения кредита. Вы направляете заявление в банк и продаёте квартиру обычной сделкой по рыночной цене. Право действует до тех пор, пока банк не подал иск об обращении взыскания и нотариус не совершил исполнительную надпись.
Если времени на продажу нет — выкуп до иска. Меньше, чем при продаже по рынку, но заметно больше, чем после торгов.
Стадия 2. Просрочка небольшая
Проверьте, законно ли взыскание вообще.
Статья 54.1 закона об ипотеке запрещает обращать взыскание, если одновременно:
- сумма неисполненного обязательства меньше 5% стоимости квартиры;
- просрочка длится меньше трёх месяцев.
На нашем примере 5% от 5 млн — это 250 тысяч рублей. Если вы должны меньше и просрочка короче трёх месяцев, суд должен отказать банку.
Исключение: если просрочки были больше трёх раз за 12 месяцев, взыскание допускается даже при незначительной сумме каждой.
Стадия 3. Иск уже подан
Право на самостоятельную продажу по 140-ФЗ здесь уже не действует, но инструменты остаются.
Спорьте с оценкой. Это самое недооценённое действие. Стартовая цена равна 80% оценки, поэтому каждый миллион, отнятый у оценки, сразу отнимает у вас 800 тысяч стартовой цены. Заявите в суде ходатайство о назначении судебной оценочной экспертизы, если оценка банка ниже рынка.
Посмотрите, как это работает. Если согласиться с оценкой банка в 4 млн вместо реальных 5, стартовая цена упадёт до 3,2 млн, а при оставлении квартиры за банком цена составит 2,4 млн. При долге в 2,3 млн до вас дойдёт сто тысяч рублей вместо семисот.
Просите отсрочку реализации. По пункту 3 статьи 54 суд вправе по заявлению гражданина при наличии уважительных причин отсрочить продажу квартиры на срок до одного года. Условие: долг к концу отсрочки не должен превысить стоимость квартиры. За это время можно договориться с банком о продаже по рынку.
Договаривайтесь с банком. Право продать самостоятельно по закону пропало, но договориться добровольно по-прежнему можно. Банку тоже выгоднее быстрая продажа по рынку, чем месяцы торгов с непредсказуемым результатом. Договорённость оформляется мировым соглашением.
Стадия 4. Торги назначены
Выкуп до торгов. Долг банку гасится из цены сделки, обременение снимается, остаток ваш. Это последний момент, когда вы ещё управляете ценой.
Следите за разницей, если банк оставил квартиру за собой. Если цена оставления выше долга, разница должна поступить на депозит судебных приставов, а оттуда после расчётов с другими взыскателями — вам. Сама она к вам не прилетит: следите за исполнительным производством и требуйте перечисления.
Когда разницы на самом деле нет
Честный раздел.
Долг почти догнал стоимость квартиры. Если с пенями и расходами долг приблизился к цене, разницы нет в любом сценарии. Тогда задача другая: не остаться должным после продажи.
Оценка сильно ниже рынка, и оспорить не удалось. Всё, что считается от 80% оценки, считается от заниженной суммы.
Есть другие кредиторы. Остаток после банка уйдёт им, а не вам.
Выручки не хватило на весь долг. По действующей редакции пункта 5 статьи 61 закона об ипотеке долг гражданина по жилью в такой ситуации прекращается только с даты получения банком страховой выплаты по договору страхования ответственности заёмщика или финансового риска кредитора. Без такой страховки остаток долга сохраняется, и банк вправе взыскивать его дальше.
Для старых ипотек правило было другим: в редакции, действовавшей до 25 июля 2014 года, если банк оставлял жильё за собой и его стоимости не хватало, долг считался погашенным. Банк России ещё в 2024 году напоминал банкам о соблюдении этой нормы. Какая редакция применяется к вашему договору, зависит от его даты, и проверять это нужно с юристом.
Чего не делать
- Ждать решения суда, «чтобы стало понятнее». Пока вы ждёте, окно самостоятельной продажи по 140-ФЗ закрывается.
- Не являться в суд. Без вас оценку примут по отчёту банка.
- Соглашаться с оценкой банка, чтобы не тратиться на экспертизу. Разница в оценке стоит дороже экспертизы в разы.
- Переоформлять квартиру на родственников. Заложенную квартиру без согласия банка не зарегистрируют, а попытку оспорят.
- Брать микрозаймы, чтобы закрыть просрочку на месяц. Долг вырастет быстрее, чем вы успеете что-то решить.
- Подписывать займ под залог этой же квартиры у частных лиц. Под видом помощи так забирают жильё.
Частые вопросы
Может ли банк забрать квартиру за остаток долга и оставить разницу себе?
Нет. Выручка от торгов по статье 61 закона об ипотеке распределяется между банком, другими кредиторами и залогодателем. Если банк оставляет нереализованную квартиру за собой по цене выше долга, по части 12 статьи 87 закона об исполнительном производстве он обязан одновременно перечислить разницу на депозит судебных приставов.
По какой цене продают ипотечную квартиру на торгах?
Если начальная цена определяется по отчёту оценщика, она составляет 80% рыночной стоимости. Если первые торги не состоялись, на повторных цена снижается на 15%. Если не состоялись и повторные, банк вправе оставить квартиру за собой по цене не более чем на 25% ниже начальной цены первых торгов.
Что будет, если торги не состоялись?
После несостоявшихся повторных торгов банк в течение месяца может оставить квартиру за собой, перечислив разницу, если цена выше долга. Если банк не воспользуется этим правом в течение месяца, ипотека прекращается.
Можно ли оспорить оценку квартиры в суде?
Да. Если оценка банка ниже рынка, заявите ходатайство о назначении судебной оценочной экспертизы. Это важно, потому что стартовая цена на торгах составляет 80% оценки: занижение оценки на миллион сразу снижает стартовую цену на 800 тысяч рублей.
Может ли суд отсрочить продажу квартиры?
Может. По пункту 3 статьи 54 закона об ипотеке суд по заявлению гражданина при наличии уважительных причин вправе отсрочить реализацию на срок до одного года. Условие: сумма требований банка к концу отсрочки не должна превышать стоимость квартиры.
Когда банк не может обратить взыскание на квартиру?
Когда нарушение крайне незначительно: одновременно сумма долга меньше 5% стоимости квартиры и просрочка меньше трёх месяцев. Это правило статьи 54.1 закона об ипотеке. Оно не действует, если платежи просрочивались больше трёх раз за 12 месяцев.
Сохранится ли долг, если денег от торгов не хватило?
По действующей редакции закона об ипотеке долг гражданина прекращается только после получения банком страховой выплаты по договору страхования ответственности заёмщика или финансового риска кредитора. Без такой страховки остаток сохраняется. Для договоров, на которые распространяется редакция, действовавшая до 25 июля 2014 года, правила были мягче: это нужно проверять по дате договора с юристом.
Что выгоднее: выкуп или дождаться торгов?
Как правило, выкуп до иска или до торгов. Выкуп за 80% рыночной цены даёт сумму, равную стартовой цене первых торгов, но без выросшего за время суда долга, расходов процедуры и риска, что торги не состоятся и цена снизится ещё на 15% или 25%. Если время позволяет, ещё выгоднее продать квартиру самостоятельно по рынку.
Итог
Разницу между стоимостью квартиры и долгом у вас не отнимут. Её растеряют по дороге, если позволить процессу идти самому.
- До иска продавайте сами по 140-ФЗ, а если времени нет — через выкуп. Это самое выгодное окно.
- При небольшой просрочке проверьте статью 54.1: долг меньше 5% стоимости и просрочка меньше трёх месяцев — взыскание недопустимо.
- После иска спорьте с оценкой, просите отсрочку до года и договаривайтесь с банком.
- Перед торгами выкуп — последний момент, когда цена ещё в ваших руках.
- Если банк оставил квартиру за собой, требуйте перечисления разницы через приставов.
Каждый месяц промедления и каждый процент, уступленный в оценке, превращаются в рубли, которые не дойдут до вас.
Посчитаем, сколько разницы вы сохраните
Оценим квартиру по рынку, посчитаем долг с пенями и покажем, сколько вы получите при продаже до торгов и сколько потеряете, если ждать. Долг банку гасим в ходе сделки, остаток вы получаете на руки.
Если квартиру можно сохранить отсрочкой, реструктуризацией или спором в суде — скажем об этом прямо.
Читайте также
- Нечем платить ипотеку: что делать, пока банк не забрал квартиру — пока банк ещё не подал иск
- Что выгоднее: банкротство или срочный выкуп квартиры — если долгов больше, чем одна ипотека
- Как продать квартиру с долгами и арестом приставов — если дело дошло до приставов
- Как узнать реальную цену своей квартиры перед продажей — чтобы спорить с оценкой банка
Источники
- Закон об ипотеке, статья 54. Вопросы, разрешаемые судом при обращении взыскания — КонсультантПлюс
- Закон об ипотеке, статья 54.1. Основания для отказа в обращении взыскания — КонсультантПлюс
- Закон об ипотеке, статья 58. Объявление публичных торгов несостоявшимися — КонсультантПлюс
- Закон об ипотеке, статья 61. Распределение суммы, вырученной от реализации — КонсультантПлюс
- Закон об исполнительном производстве, статья 87 — ЗаконРФ
- Пункт 5 статьи 61 закона об ипотеке в редакции, действовавшей до 25.07.2014 — ГАРАНТ.РУ
- Банк России о соблюдении пункта 5 статьи 61 закона об ипотеке — КонсультантПлюс Свердловская область
- Федеральный закон № 140-ФЗ о самостоятельной реализации заложенного имущества — Правительство России
Материал носит информационный характер. Цифры в примере условные и показывают логику расчёта. Применимая редакция закона об ипотеке зависит от даты вашего договора, а стратегия в суде требует консультации юриста.