Что выгоднее: банкротство или срочный выкуп квартиры
Короткий ответ
Всё решает один вопрос: что станет с вашей квартирой в банкротстве. Если это единственное жильё без ипотеки, закон его защищает, и банкротство часто выгоднее: квартира остаётся, долги списываются. Если квартира в ипотеке или не единственная, в банкротстве её всё равно продадут на торгах дешевле рынка, и продать её до банкротства выгоднее. И помните: продать не единственное жильё с большой скидкой, а потом обанкротиться не выйдет. Такую сделку оспорят.
Это инструменты для разных задач
Банкротство и выкуп часто сравнивают как два способа «решить проблему с долгами». Отсюда и путаница, потому что решают они разное.
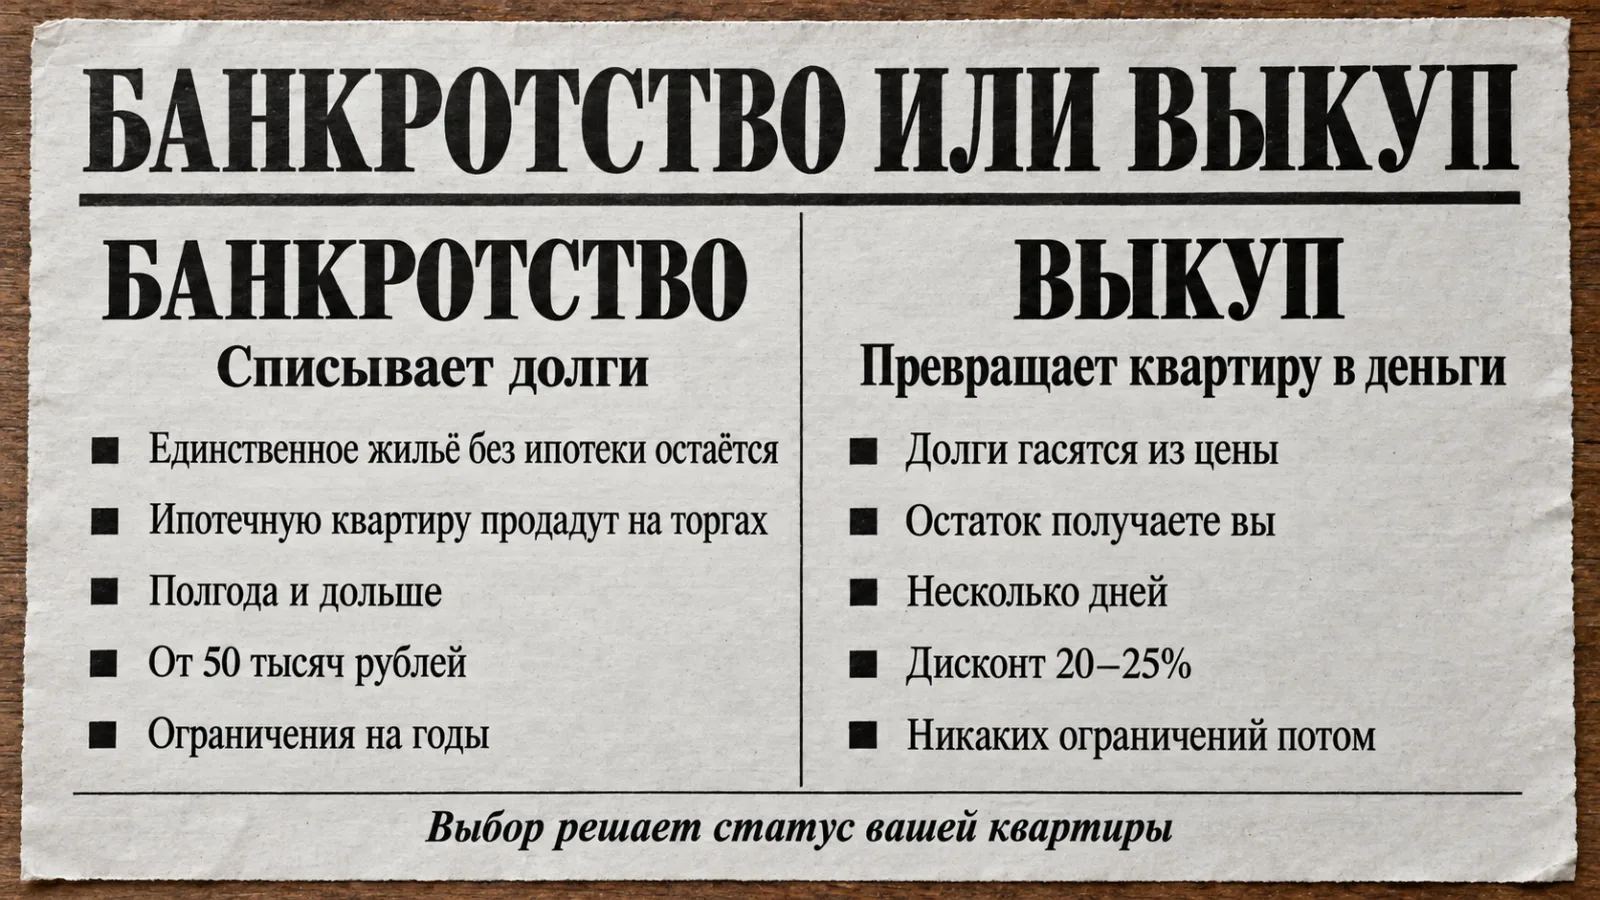
Банкротство списывает долги. Взамен имущество должника, кроме защищённого законом, продаётся, и выручка идёт кредиторам. Процедура длится месяцами и оставляет ограничения на годы.
Выкуп превращает квартиру в деньги за несколько дней. Долги он не списывает: их гасят из цены квартиры, а остаток получаете вы. Никаких ограничений на будущее не остаётся.
Мы зарабатываем на выкупе, поэтому скажу сразу: в части ситуаций банкротство для человека выгоднее. Ниже разберу, в каких именно.
Главный вопрос: что будет с квартирой в банкротстве
С этого нужно начинать, и ответ зависит от статуса квартиры.
| Ваша квартира | Что с ней в банкротстве | Что обычно выгоднее |
|---|---|---|
| Единственное жильё без ипотеки | Остаётся у вас. Защищена статьёй 446 ГПК | Банкротство |
| Единственное жильё в ипотеке | Продаётся на торгах, выручка идёт сначала банку | Продажа до банкротства |
| Не единственное жильё | Продаётся на торгах | Продажа до банкротства |
| Доля, если есть другое жильё | Продаётся | Продажа до банкротства |
Про единственное жильё без ипотеки. Исполнительский иммунитет действует и в банкротстве: финансовый управляющий не может включить такую квартиру в конкурсную массу. Оговорка одна — жильё не должно превышать разумный уровень обеспечения. Для обычной квартиры это не актуально, для роскошного особняка может стать проблемой.
Про ипотечное жильё. Иммунитет на него не распространяется, даже если оно единственное и в нём прописаны дети. Важная деталь: право самостоятельно продать заложенную квартиру по закону 140-ФЗ в процедуре банкротства не действует. Начав банкротство, вы теряете возможность продать квартиру по рыночной цене сами.
Когда банкротство выгоднее
Честно, без оглядки на то, чем мы занимаемся.
Банкротство — разумный выбор, если одновременно выполняются условия:
- квартира единственное жильё и не в ипотеке;
- долги превышают то, что вы реально сможете выплатить за разумный срок;
- долги в основном из тех, что списываются: потребительские кредиты, займы, кредитные карты, налоги;
- другого ценного имущества у вас нет;
- вы готовы к ограничениям на три–пять лет.
В этом сценарии продавать квартиру ради погашения долгов — ошибка. Вы потеряете жильё, которое закон вам сохранил бы. Идите к юристу по банкротству физических лиц.
Внесудебное банкротство
Отдельный вариант для небольших долгов, бесплатный, через МФЦ. Основные условия:
- общая сумма долга от 25 тысяч до 1 миллиона рублей;
- исполнительное производство окончено из-за отсутствия у вас имущества, на которое можно обратить взыскание, и новых производств не возбуждено.
Единственное жильё использовать этот путь не мешает. Упрощённые условия есть у пенсионеров, получателей пособий на детей и участников СВО.
Когда продажа выгоднее банкротства
Продажа до банкротства выигрывает, если выполняется хотя бы одно:
Квартира в ипотеке. В банкротстве её продадут на торгах. Продав сами до процедуры, вы получите рыночную цену, а на торгах цена обычно ниже.
Квартира не единственная. Иммунитета нет, в банкротстве её реализуют.
Квартира стоит заметно больше всех долгов. Продав её, вы закрываете долги и оставляете разницу себе. В банкротстве из той же разницы сначала вычтут торговый дисконт, вознаграждение управляющего и расходы процедуры.
Долги из тех, что банкротство не спишет. Алименты, возмещение вреда здоровью, субсидиарная ответственность. Пройти процедуру и остаться с этими долгами бессмысленно.
Нужна скорость. Выкуп занимает дни, банкротство — полгода и дольше.
Третий вариант, который часто лучше обоих
В споре «банкротство или выкуп» почти всегда забывают про самостоятельную продажу по рынку.
Если время есть, продать квартиру самому выгоднее, чем через выкуп: вы получаете полную рыночную цену вместо 75–80% от неё. Выкуп оправдан, когда времени нет: банк вот-вот подаст иск, приставы готовят торги, деньги нужны срочно.
Честный порядок выгодности для квартиры, которую всё равно придётся продать:
- самостоятельная продажа по рынку, если есть время;
- выкуп, если времени нет;
- реализация на торгах в банкротстве или исполнительном производстве.
Сколько стоит каждый вариант
| Судебное банкротство | Выкуп | Самостоятельная продажа | |
|---|---|---|---|
| Прямые расходы | от 50 тыс. ₽, плюс 7% управляющему от проданного имущества | дисконт 20–25% от рынка | расходы на сделку |
| Срок | от 6 месяцев до года и дольше | дни | 2–6 месяцев |
| Долги | списываются, кроме исключений | гасятся из цены | гасятся из цены |
| Квартира | остаётся, если единственная без ипотеки | превращается в деньги | превращается в деньги |
| Ограничения потом | на 3, 5 и 10 лет | нет | нет |
Из чего складывается цена банкротства. Вознаграждение финансового управляющего сейчас фиксировано — 25 тысяч рублей за процедуру. Если продаётся имущество, управляющий дополнительно получает 7% от вырученной суммы. Сверху расходы на публикации в ЕФРСБ и газете «Коммерсантъ», почту, оценку. Услуги юриста считаются отдельно. Итого судебное банкротство обходится минимум в 50 тысяч рублей, а с юристом — заметно дороже.
Считаем на двух примерах
Пример 1. Единственная квартира без ипотеки
Квартира стоит 5 млн, других объектов нет. Долги по потребительским кредитам — 1,5 млн, платить нечем.
Банкротство. Квартира остаётся у вас. Долги в 1,5 млн списываются, если вы действовали добросовестно. Расходы от 50 тысяч, ограничения на несколько лет.
Выкуп. 4 млн минус 1,5 млн долга — на руках 2,5 млн. Но жилья больше нет, а на 2,5 млн купить сопоставимую квартиру нельзя.
Вывод. Если хотите остаться в квартире, банкротство выгоднее с большим отрывом. Если вы и так собирались переезжать, продайте квартиру сами по рынку: 5 млн минус 1,5 млн — на руках 3,5 млн.
Пример 2. Квартира в ипотеке
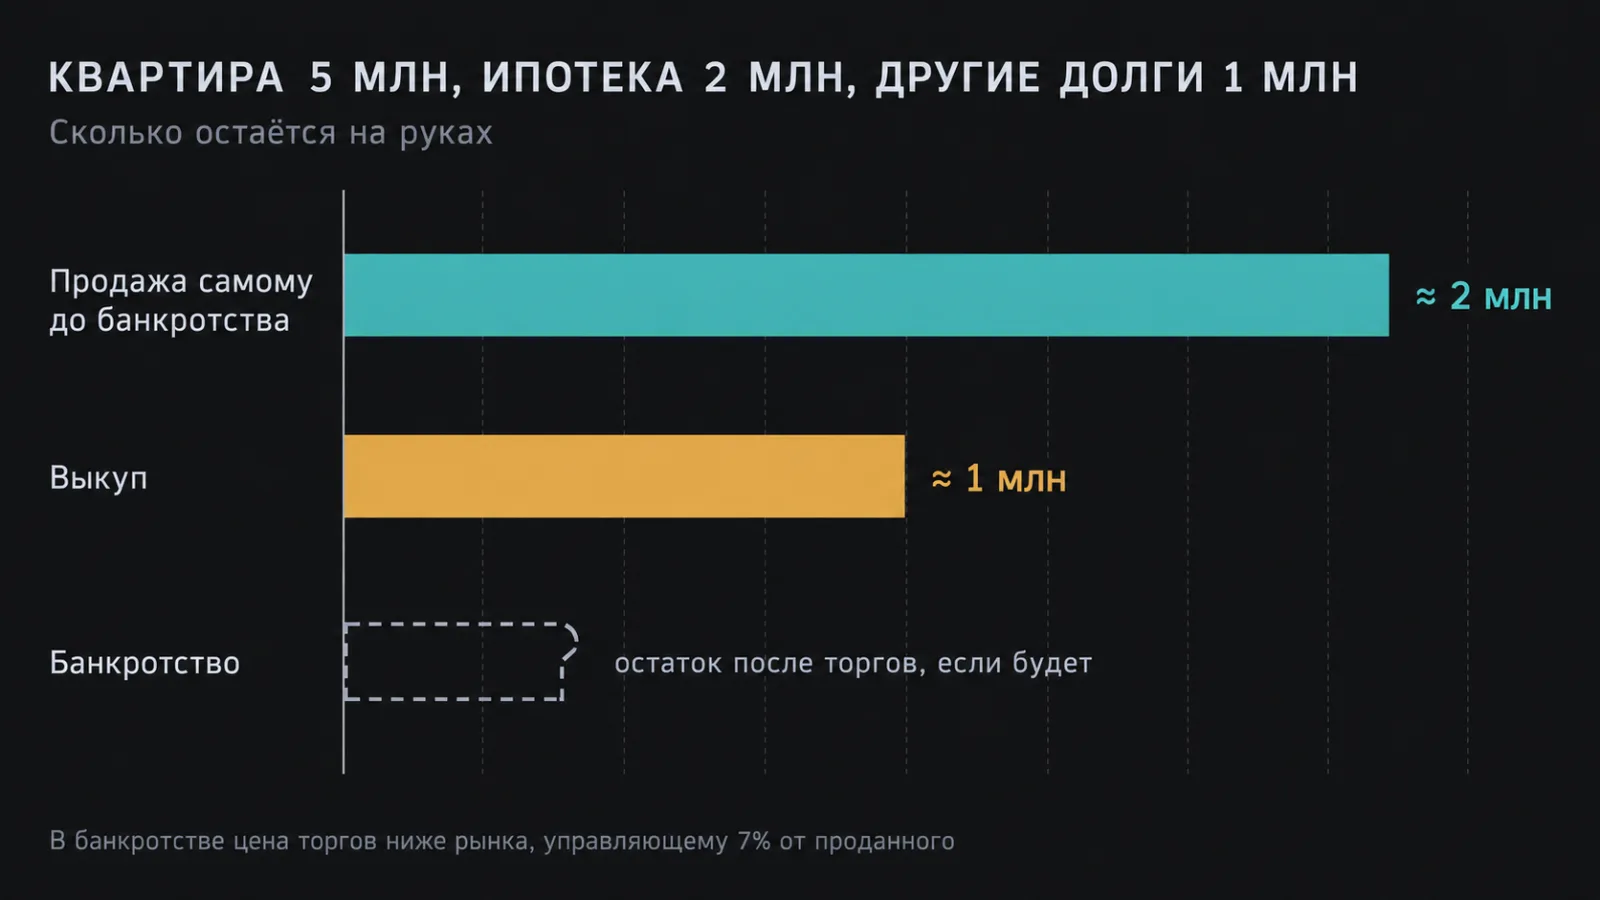
Квартира стоит 5 млн. Остаток по ипотеке — 2 млн, других долгов — 1 млн.
Самостоятельная продажа до банкротства. 5 млн минус 2 млн банку минус 1 млн остальным — на руках около 2 млн.
Выкуп. 4 млн минус 2 млн банку минус 1 млн остальным — на руках около 1 млн, зато за несколько дней.
Банкротство. Квартиру реализуют на торгах, где цена обычно ниже рыночной. Из выручки сначала погашается долг перед банком-залогодержателем, управляющий получает 7%, дальше идут расходы процедуры и требования остальных кредиторов. Вам достаётся только остаток, если он будет. Непогашенные долги спишут, но ограничения останутся.
Вывод. Продажа до банкротства выгоднее. Если время есть, продавайте сами, если горит — через выкуп.
Ловушка: «сначала продам подешевле, потом обанкрочусь»
Эта идея приходит в голову многим. Для не единственного жилья она не работает.
В банкротстве финансовый управляющий проверяет сделки должника и может оспорить их по статье 61.2 закона о банкротстве:
- сделку в течение года до принятия заявления о банкротстве, если цена существенно ниже рыночной. Знал ли покупатель о проблемах продавца, значения не имеет;
- сделку в течение трёх лет, если она совершена, чтобы навредить кредиторам, и покупатель об этом знал.
В деле, дошедшем до Верховного суда, нижестоящие суды сочли существенным разрыв больше 20% от рыночной цены. Дисконт при выкупе — 20–25%, то есть ровно в этой зоне. Продав не единственную квартиру через выкуп и вскоре подав на банкротство, вы рискуете тем, что сделку признают недействительной. Это риск и для покупателя, поэтому мы всегда выясняем, не идёт ли продавец к банкротству.
Нюанс с единственным жильём
По делу № А56-96799/2023 квартиру продали за 5 млн при рыночной стоимости 9,4 млн, то есть с дисконтом больше 46%. Через три месяца против продавца возбудили банкротство. Управляющий оспорил сделку, и три инстанции его поддержали.
Верховный суд эти решения отменил. Квартира была единственным жильём должника и находилась под исполнительским иммунитетом. Кредиторы не могли бы получить её в любом случае, значит, её продажа их не ущемила, а покупательницу суд признал добросовестной.
Логика понятна, но одно решение ещё не гарантия, а практика продолжает складываться.
Практический вывод: если банкротство реально на горизонте, сначала консультация юриста по банкротству, потом решения о продаже. Не наоборот.
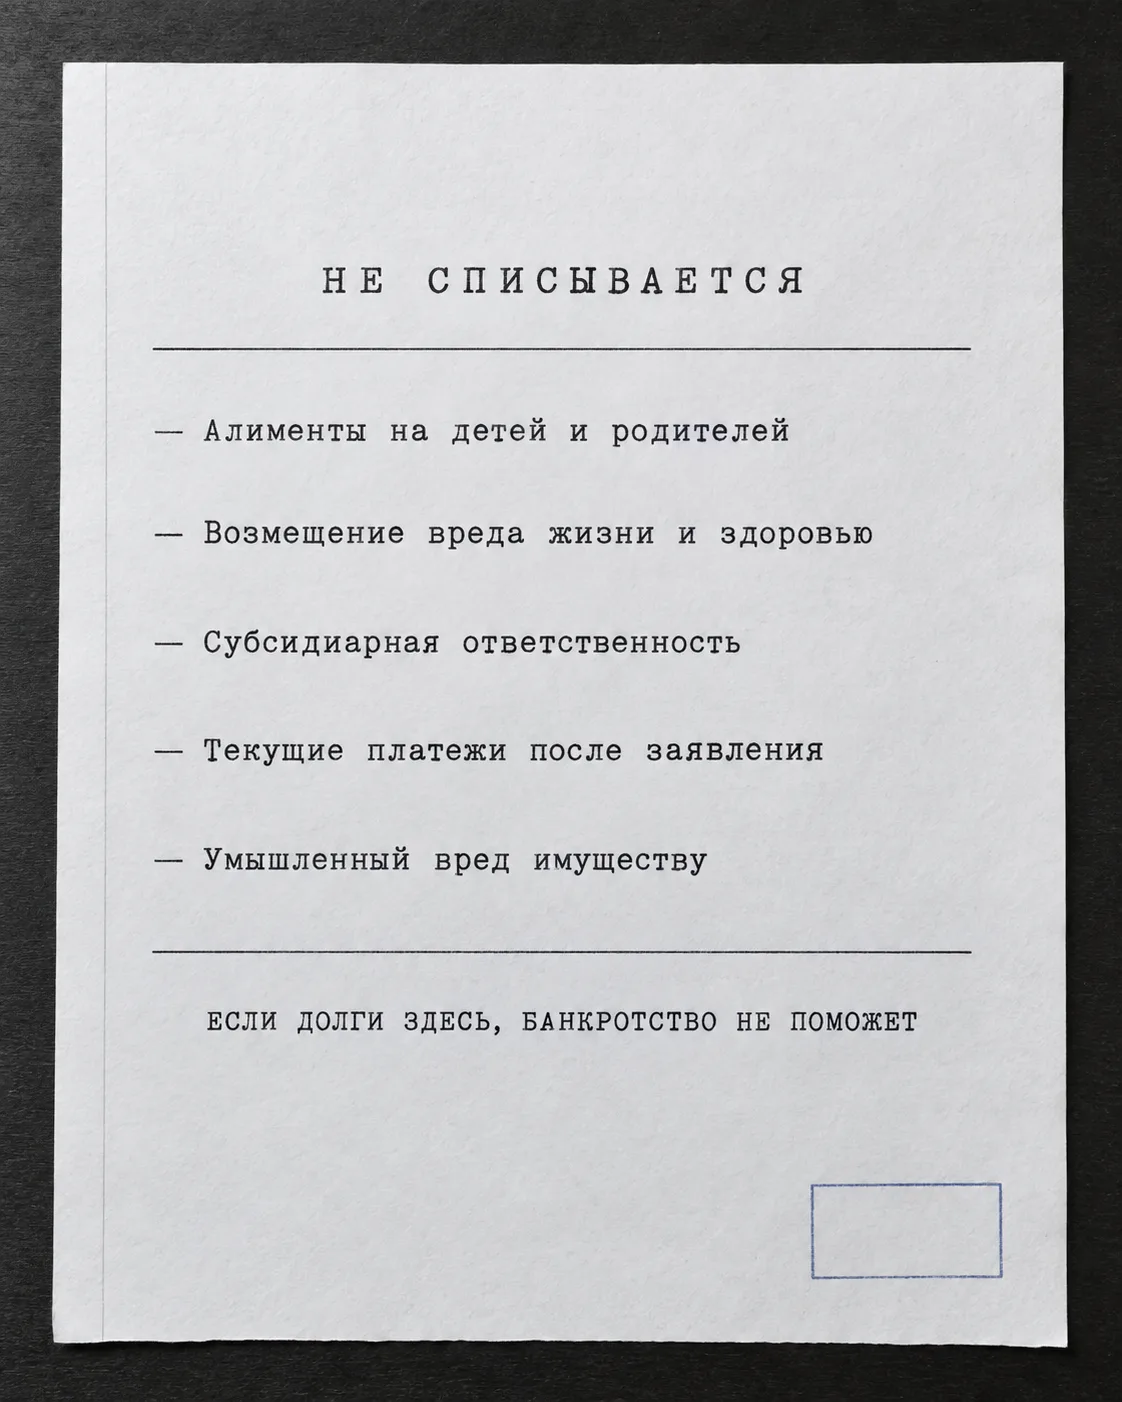
Долги, которые банкротство не спишет
Если большая часть ваших долгов в этом списке, банкротство почти ничего не даст:
- алименты — и на детей, и на родителей;
- возмещение вреда жизни и здоровью, компенсация морального вреда;
- субсидиарная ответственность по долгам компании;
- текущие платежи, возникшие после подачи заявления о банкротстве;
- возмещение вреда имуществу, причинённого умышленно или по грубой неосторожности.
Кроме того, суд может отказать в списании долгов, если должник вёл себя недобросовестно: скрывал имущество, давал ложные сведения, набирал кредиты без намерения их возвращать.
Последствия банкротства
Их принято либо преувеличивать, либо замалчивать. На деле они такие:
- 3 года нельзя занимать должности в органах управления компании;
- 5 лет нужно сообщать о банкротстве при оформлении кредитов и займов;
- 5 лет нельзя повторно подать на банкротство;
- 10 лет нельзя руководить банком.
Запрета на работу по найму и на выезд за границу после завершения процедуры закон не устанавливает.
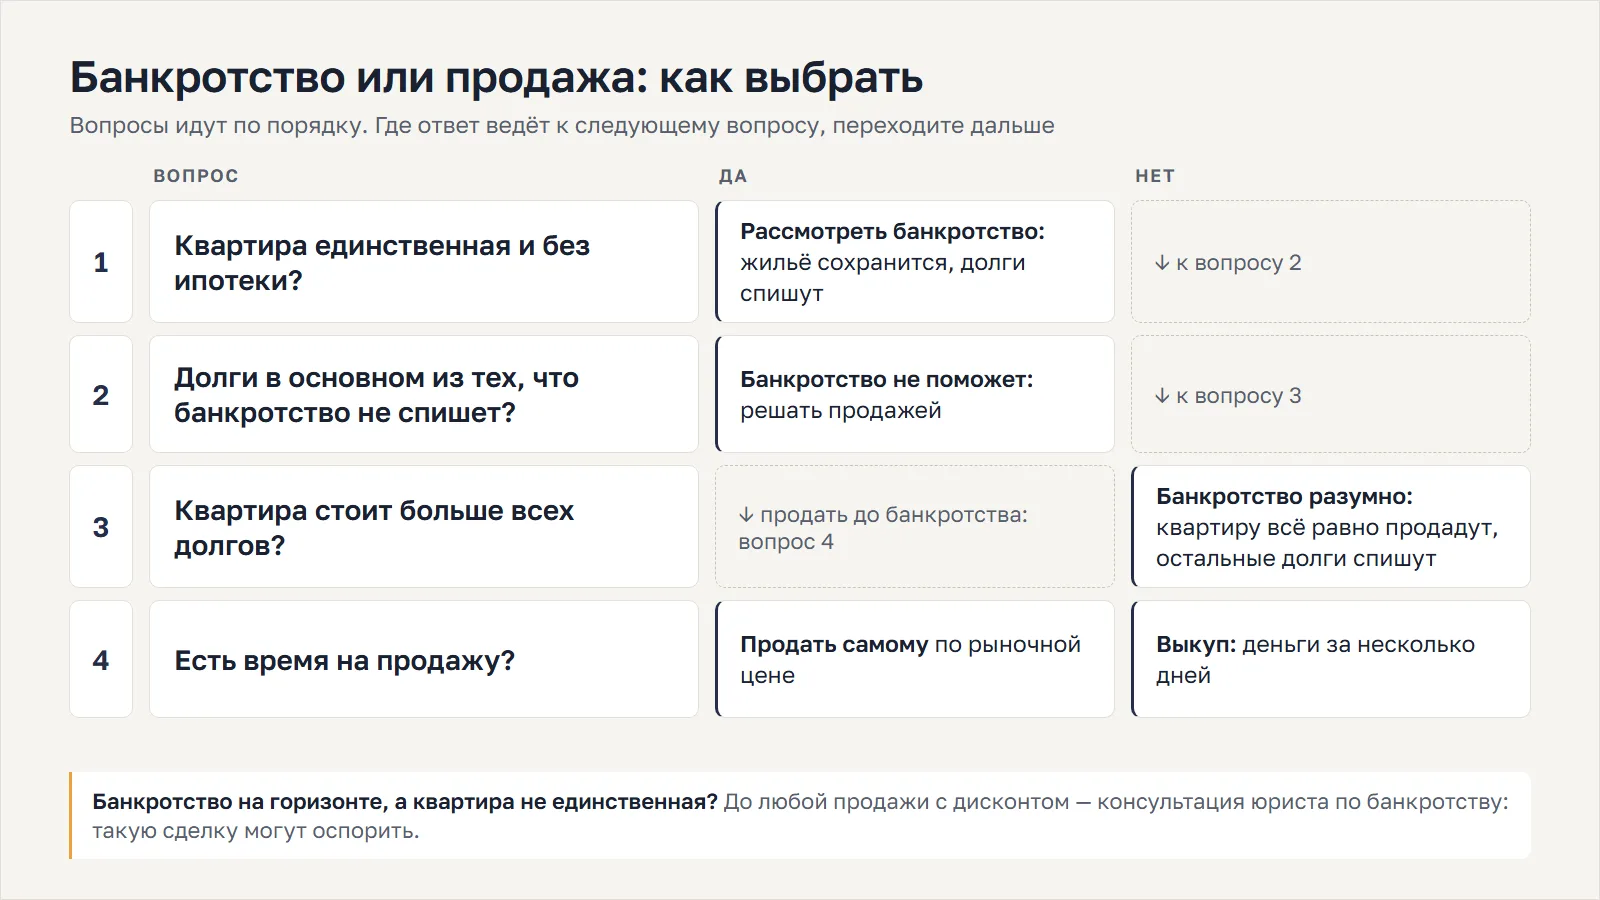
Как выбрать: короткий алгоритм
- Квартира единственная и без ипотеки? Если да, серьёзно рассмотрите банкротство: продавать жильё ради долгов не нужно. Если нет, переходите к пункту 2.
- Долги в основном из тех, что не списываются? Если да, банкротство не поможет, решайте вопрос продажей. Если нет — пункт 3.
- Квартира стоит больше всех долгов? Если да, продайте до банкротства и оставьте разницу себе. Если нет, банкротство разумно: квартиру всё равно реализуют, зато остальные долги спишут.
- Есть время? Если да, продавайте сами по рынку. Если нет — через выкуп.
- Банкротство на горизонте, а квартира не единственная? До любой продажи с дисконтом — консультация юриста по банкротству.
Частые вопросы
Заберут ли квартиру при банкротстве физического лица?
Единственное жильё без ипотеки не заберут: оно защищено статьёй 446 ГПК, и этот иммунитет действует в банкротстве. Ипотечную квартиру и жильё, которое не является единственным, продадут на торгах в рамках процедуры, а выручку направят кредиторам.
Что выгоднее, если квартира в ипотеке: банкротство или продажа?
Как правило, продажа до банкротства. В процедуре ипотечную квартиру реализуют на торгах, где цена обычно ниже рыночной, а из выручки дополнительно удерживаются вознаграждение управляющего и расходы. Кроме того, после начала банкротства теряется право самостоятельно продать заложенное жильё по закону 140-ФЗ.
Сколько стоит банкротство физического лица?
Судебное банкротство обходится минимум в 50 тысяч рублей без услуг юриста. В эту сумму входят фиксированное вознаграждение финансового управляющего в 25 тысяч рублей, публикации в ЕФРСБ и «Коммерсанте», почтовые расходы. Если продаётся имущество, управляющий дополнительно получает 7% от вырученной суммы. Внесудебное банкротство через МФЦ бесплатное.
Можно ли продать квартиру перед банкротством?
Можно, но сделку по цене существенно ниже рыночной, совершённую в течение года до принятия заявления о банкротстве, финансовый управляющий вправе оспорить. Осведомлённость покупателя для этого не требуется. По единственному жилью Верховный суд в деле № А56-96799/2023 такую сделку защитил, но перед продажей стоит проконсультироваться с юристом по банкротству.
Какие долги не спишут при банкротстве?
Алименты на детей и на родителей, возмещение вреда жизни и здоровью, моральный вред, субсидиарная ответственность, текущие платежи после подачи заявления и умышленно причинённый вред имуществу. Кроме того, суд может отказать в списании, если должник действовал недобросовестно.
Какие последствия у банкротства физического лица?
Три года нельзя занимать должности в органах управления компании, пять лет нужно сообщать о банкротстве при получении кредитов и нельзя повторно банкротиться, десять лет нельзя руководить банком. Запрета на работу по найму и выезд за границу после завершения процедуры нет.
Что такое внесудебное банкротство и кому оно подходит?
Бесплатная процедура через МФЦ для долгов от 25 тысяч до 1 миллиона рублей. Основное условие — исполнительное производство окончено из-за отсутствия имущества, на которое можно обратить взыскание. Единственное жильё не мешает. Упрощённые условия есть у пенсионеров, получателей пособий на детей и участников СВО.
Почему компания по выкупу советует банкротство?
Потому что для единственного жилья без ипотеки банкротство действительно выгоднее: квартира остаётся у человека, а долги списываются. Продать такую квартиру ради долгов значит отказаться от защиты, которую даёт закон. Выкуп нужен там, где квартиру всё равно придётся продать, и важно сделать это быстро и дороже, чем на торгах.
Итог
Банкротство и выкуп не соперники. Это инструменты для разных ситуаций, и выбирает между ними статус вашей квартиры.
- Единственное жильё без ипотеки — банкротство часто выгоднее: квартиру сохраните, долги спишете.
- Квартира в ипотеке или не единственная — продажа до банкротства выгоднее: в процедуре её всё равно реализуют дешевле рынка.
- Время есть — продавайте сами по рынку, времени нет — через выкуп.
- Долги из не списываемых — банкротство бесполезно.
- Банкротство на горизонте — никаких продаж с дисконтом до консультации юриста: сделку могут оспорить.
Посчитаем оба сценария для вашей квартиры
Оценим квартиру по рынку, посчитаем долги и покажем, что вы получите при продаже до банкротства и что останется, если квартиру реализуют в процедуре.
Если по расчёту вам выгоднее банкротство, скажем прямо и посоветуем обратиться к юристу по банкротству: этим мы не занимаемся. Если выгоднее продажа, посчитаем и выкуп, и самостоятельную продажу.
Читайте также
- Нечем платить ипотеку: что делать, пока банк не забрал квартиру — если квартира в ипотеке
- Как продать квартиру с долгами и арестом приставов — если дело дошло до приставов
- Приставы наложили арест на имущество: пошаговый план на первые 7 дней — что делать в первую неделю
- Срочный выкуп квартиры: как это работает и когда оправдан — когда продать надо за дни
Источники
- ГПК РФ, статья 446. Исполнительский иммунитет единственного жилья — КонсультантПлюс
- Статья 61.2 закона о банкротстве. Оспаривание подозрительных сделок должника — КонсультантПлюс
- ВС не позволил управляющему оспорить продажу должником жилья по низкой цене — Право.ру
- 10 последствий банкротства физических лиц — ГАРАНТ.РУ
- Стоимость банкротства физических лиц — ФЦБГ
- Внесудебное банкротство через МФЦ: порядок проведения — Клерк
- Федеральный закон № 140-ФЗ о самостоятельной реализации заложенного имущества — Правительство России
Материал носит информационный характер. Решение о банкротстве имеет долгосрочные последствия и требует консультации юриста по банкротству физических лиц. Размер расходов на процедуру и условия внесудебного банкротства устанавливаются законом и могут меняться.