Нечем платить ипотеку: что делать, пока банк не забрал квартиру
Короткий ответ
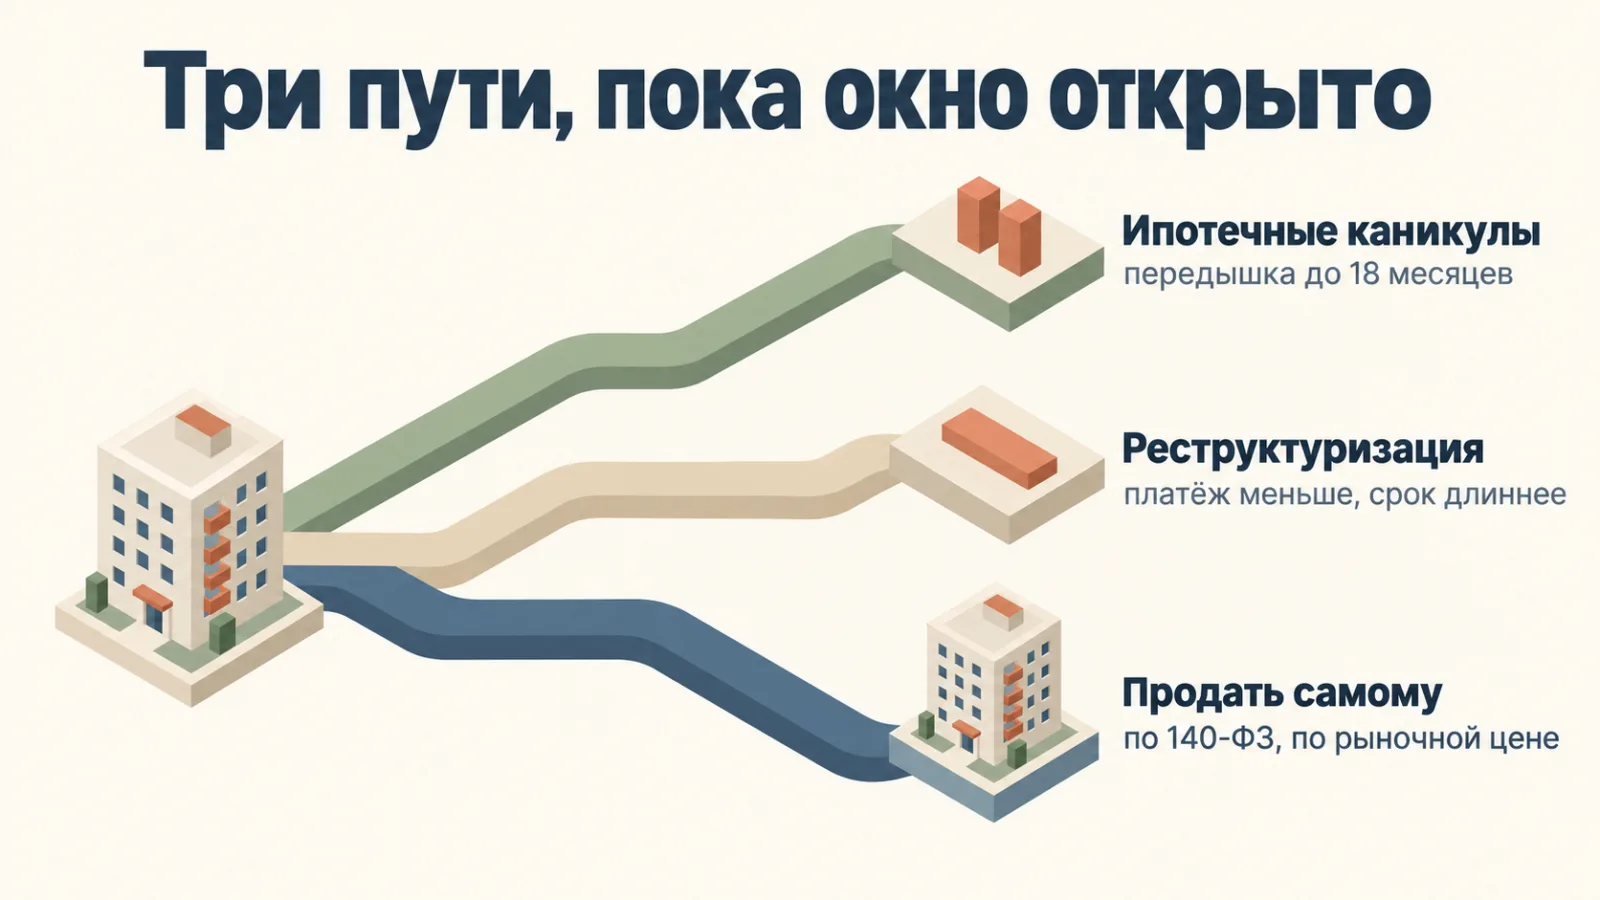
У вас есть окно, и оно закрывается. Пока банк не подал иск об обращении взыскания, доступны три пути: ипотечные каникулы, реструктуризация и самостоятельная продажа квартиры по закону 140-ФЗ. Последнее право появилось только в 2024 году, и о нём почти никто не знает. Как только банк идёт в суд или нотариус совершает исполнительную надпись, окно захлопывается, и дальше квартиру продают с торгов, где вы теряете заметно больше.
Что делает банк и в какие сроки
Понимание хронологии нужно, чтобы оценить, сколько у вас времени.
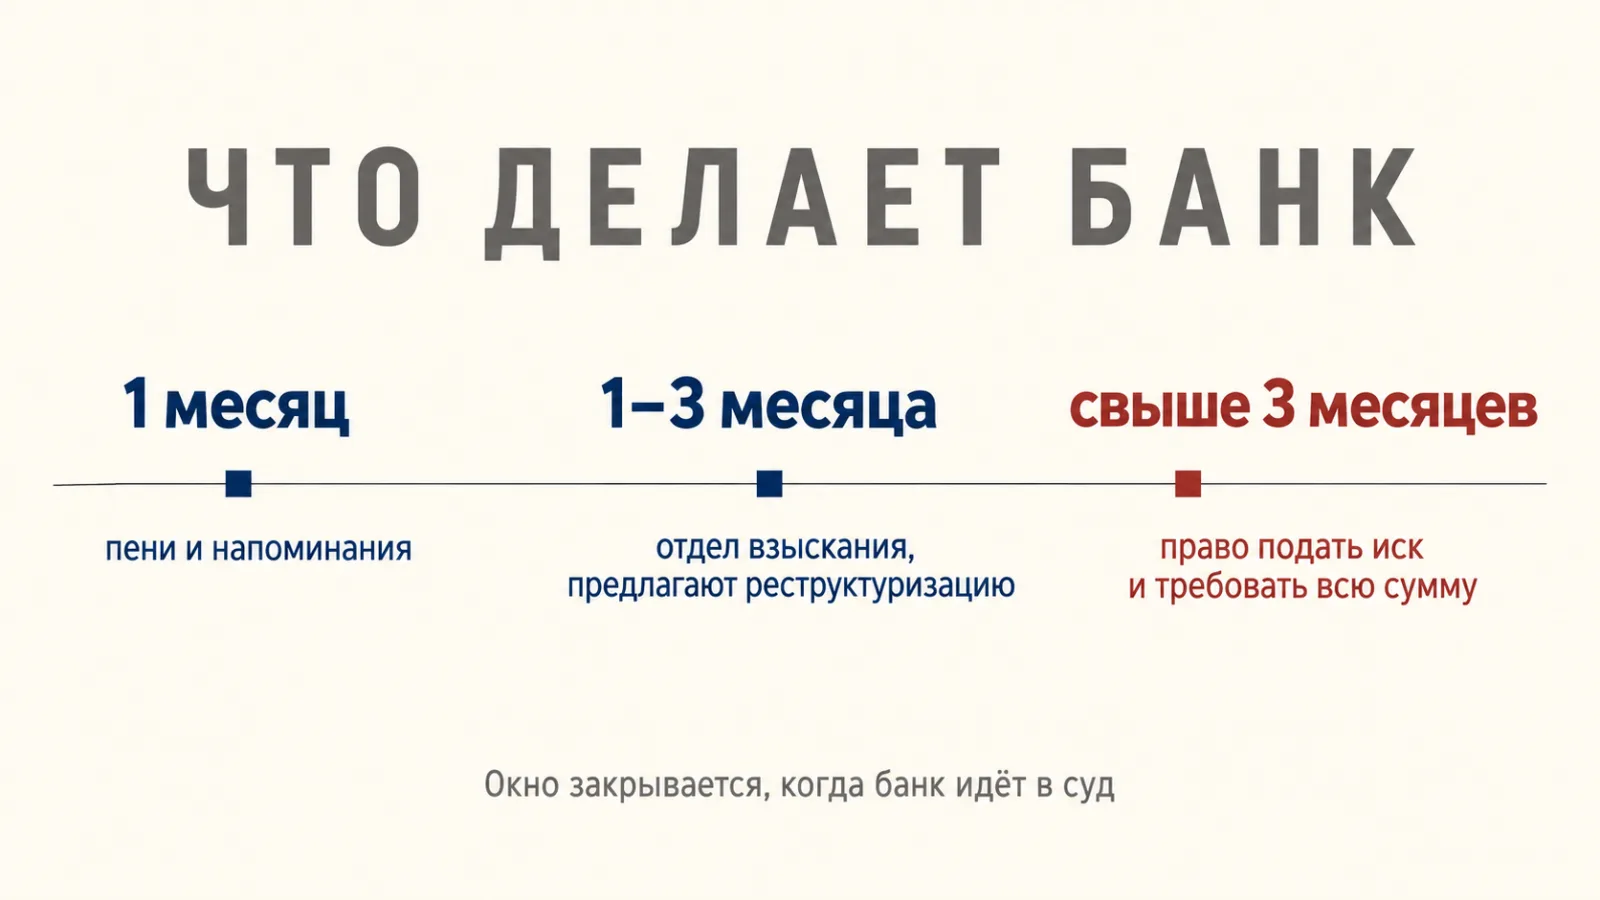
Первый месяц просрочки. Начисляются пени. Банк напоминает автоматическими сообщениями. Серьёзных мер нет.
От месяца до трёх. Дело передаётся во внутренний отдел взыскания или коллекторам. С вами начинают разговаривать всерьёз: выясняют, насколько глубоки трудности, и обычно сами предлагают реструктуризацию. Это ваш самый удобный момент для переговоров.
Свыше трёх месяцев. Банк получает право подать иск и требовать досрочного возврата всей суммы кредита сразу, вместе с накопленными пенями. Не остатка платежей за месяц, а всего долга.
На практике банки часто терпят дольше формальных сроков и продолжают работать с заёмщиком полгода и больше, потому что торги невыгодны и им тоже. Но рассчитывать на это как на стратегию нельзя: решение остаётся за банком, а не за вами.
Отдельно про кредитную историю. Просрочка фиксируется в ней и остаётся видимой несколько лет. Это повлияет на любые будущие кредиты, включая ипотеку на новое жильё.
Ваше окно возможностей
Ключевая мысль всей статьи.
Пока банк не обратил взыскание, решение принимаете вы. Как только обратил, решения принимают за вас.
Окно закрывается в момент, когда наступает любое из двух событий:
- банк подал иск об обращении взыскания на заложенное имущество;
- нотариус совершил исполнительную надпись на договоре об ипотеке.
До этого момента у вас есть все три варианта ниже. После — остаются торги и их арифметика.
Отсюда простое правило: чем раньше вы начинаете действовать, тем больше у вас выбора. Самая дорогая стратегия в этой ситуации — тянуть и надеяться, что рассосётся.
Вариант 1. Ипотечные каникулы
Право на отсрочку платежей, закреплённое статьёй 6.1-1 закона о потребительском кредите.
Что даёт. Льготный период до 18 месяцев, в течение которого вы либо не платите вовсе, либо платите меньше. Квартиру при этом у вас не забирают, и просрочка не копится.
Условия:
- сумма кредита не превышает лимит, установленный правительством (15 млн рублей — потолок для Москвы, в других регионах он ниже, свой порог уточните в банке);
- предмет ипотеки — ваше единственное жильё;
- вы оказались в трудной жизненной ситуации: потеря работы, снижение дохода, длительная нетрудоспособность, инвалидность, увеличение числа иждивенцев;
- ранее по этому договору каникулы не предоставлялись.
Ограничение: каникулы даются один раз по каждому договору. Это невозобновляемый ресурс, и тратить его на временную заминку, если вы уверены, что справитесь, не стоит.
Отдельно отмечу: с 2026 года право на ипотечные каникулы получили семьи при рождении второго и последующих детей.
Важно понимать: каникулы не списывают долг. Проценты продолжают начисляться, срок кредита сдвигается. Это передышка, а не решение. Работает, если трудности временные и вы понимаете, за счёт чего восстановитесь.
Вариант 2. Реструктуризация
Изменение условий кредита по соглашению с банком: увеличение срока, снижение платежа, отсрочка части основного долга.
В отличие от каникул, это не право, а договорённость. Банк не обязан соглашаться, но часто идёт навстречу: торги для него означают потерю на снижении цены, судебные издержки и месяцы ожидания.
Что повышает шансы:
- обратиться до просрочки или в первый месяц, а не после третьего;
- прийти с документами, подтверждающими причину: приказ об увольнении, справка о доходах, больничный;
- предложить конкретный реалистичный график, а не просить «что-нибудь сделать»;
- показать, что вы платите хоть что-то, пусть частично.
Чего ждать. Платёж уменьшится за счёт удлинения срока, а общая переплата вырастет. Это нормальная цена за сохранение квартиры.
Вариант 3. Продать квартиру самостоятельно
Самый недооценённый путь, и он появился недавно.
Что изменилось
Федеральный закон от 12 июня 2024 года № 140-ФЗ закрепил за гражданами право самостоятельно продать заложенное жильё, чтобы погасить кредит вырученными деньгами.
До этого судьба квартиры при неплатежах фактически решалась банком и заканчивалась торгами. Теперь заёмщик может продать сам, по рыночной цене, а не по стартовой цене аукциона.
Как это работает
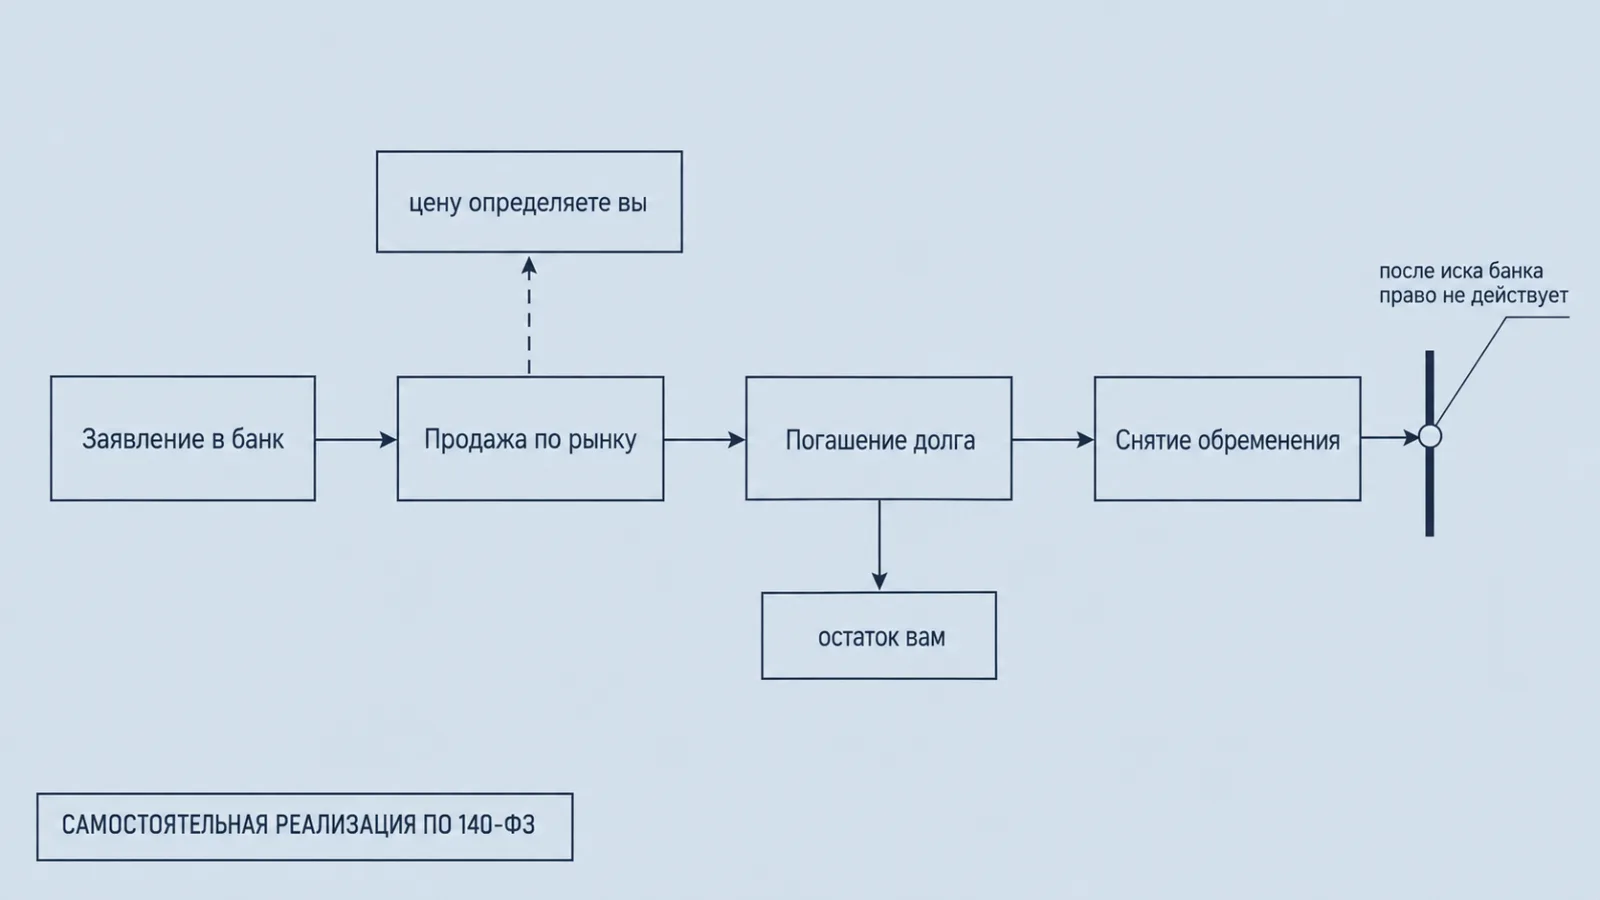
Вы направляете залогодержателю, то есть банку, заявление о самостоятельной реализации имущества. Право действует в любой момент срока действия кредитного договора, но до обращения взыскания на предмет залога.
Квартира продаётся обычной сделкой, вырученные деньги идут на полное погашение обязательств по кредиту, остаток, если он есть, остаётся вам.
Когда самостоятельная продажа невозможна
Закон прямо называет ситуации, в которых право не работает:
- банк уже подал иск об обращении взыскания на заложенное имущество;
- нотариус совершил исполнительную надпись на договоре об ипотеке;
- в отношении вас идёт процедура банкротства;
- у имущества несколько залогодержателей.
Первые два пункта и есть та самая закрывающаяся дверь. Подать заявление нужно раньше, чем банк пойдёт в суд.
Почему это выгоднее торгов
При самостоятельной продаже вы продаёте по рыночной цене и сами контролируете процесс. При торгах начальная цена определяется оценкой приставов, которая обычно ниже рынка, а затем снижается: на 15% при повторных торгах и на 25% при передаче имущества взыскателю, плюс удерживается комиссия организатора.
Разница между этими двумя сценариями измеряется сотнями тысяч, а на дорогих квартирах миллионами.
Что происходит, если не делать ничего
Сценарий предсказуем и невыгоден для всех, включая банк.
Просрочка растёт, пени накапливаются. После трёх месяцев банк подаёт иск и требует всю сумму сразу. Суд обращает взыскание на квартиру. Дальше исполнительное производство, оценка, торги.
И ключевое, что нужно знать про ипотечную квартиру: исполнительский иммунитет на неё не распространяется. Статья 446 ГПК защищает единственное жильё от взыскания, но заложенное жильё — прямое исключение. Его заберут, даже если оно единственное и в нём зарегистрированы несовершеннолетние.
Именно поэтому с ипотекой нельзя вести себя так же, как с обычными долгами. Здесь ждать нечего.
Чего делать нельзя
Ошибки, которые превращают трудную ситуацию в катастрофу.
Перекредитовываться в микрофинансовых организациях. Ставка там кратно выше, и вы просто ускоряете падение. Платёж по ипотеке, закрытый займом под сотни процентов годовых, — это не решение, а отсрочка на месяц ценой нового долга.
Скрываться от банка. Не брать трубку, не отвечать на письма, не приходить. Единственный результат — вы теряете возможность договориться и ускоряете переход дела в суд.
Продавать квартиру без согласия банка и в обход процедуры. Заложенное имущество нельзя произвольно отчуждать. Сделка не пройдёт регистрацию, а попытка обойти залог создаст вам дополнительные проблемы.
Сдавать квартиру, чтобы гасить платёж, не уведомив банк. Многие договоры это ограничивают, и нарушение даёт банку основание требовать досрочного возврата.
Верить в «списание ипотеки» и антиколлекторов, обещающих избавить от долга. Ипотечный долг обеспечен залогом. Схем, позволяющих сохранить квартиру и не платить, не существует.
Ждать, пока «само решится». Каждый месяц сокращает ваше окно и увеличивает сумму.
Порядок действий
Если платить нечем уже сейчас, вот последовательность на ближайшие недели.
Неделя 1. Посчитайте реальную картину: остаток долга, размер платежа, накопленные пени, ваш фактический доход. Проверьте, подпадаете ли вы под условия ипотечных каникул: сумма в пределах лимита по вашему региону, единственное жильё, трудная жизненная ситуация, каникулы ранее не брали.
Неделя 1–2. Свяжитесь с банком сами, до того как он свяжется с вами. Заявите о трудностях письменно, приложив подтверждающие документы. Письменное обращение фиксирует дату и в дальнейшем работает в вашу пользу.
Неделя 2–3. Если каникулы или реструктуризация решают вопрос — оформляйте. Если вы понимаете, что доход не восстановится и платить вы не сможете, переходите к следующему шагу, не дожидаясь просрочки в три месяца.
Неделя 3–4. Оцените квартиру по рынку и посчитайте: хватит ли вырученного на погашение долга и останется ли что-то вам. Направьте в банк заявление о самостоятельной реализации по 140-ФЗ, пока право ещё действует.
Дальше. Продажа обычной сделкой, погашение долга из вырученных средств, снятие обременения, остаток вам.
Частые вопросы
Могут ли забрать единственную квартиру за долги по ипотеке?
Да. Исполнительский иммунитет по статье 446 ГПК на заложенное жильё не распространяется. Ипотечную квартиру взыскивают, даже если она единственная и в ней зарегистрированы несовершеннолетние. Это прямое исключение из общего правила, защищающего единственное жильё.
Через сколько месяцев просрочки банк подаёт в суд?
Формально банк получает право требовать досрочного возврата всей суммы при просрочке свыше трёх месяцев. На практике многие банки продолжают работать с заёмщиком дольше, потому что торги невыгодны и им. Рассчитывать на это как на стратегию не стоит: решение принимает банк.
Что такое ипотечные каникулы и кому они положены?
Льготный период до 18 месяцев, в течение которого платежи снижаются или приостанавливаются. Условия: сумма кредита в пределах регионального лимита, ипотека на единственное жильё, трудная жизненная ситуация, каникулы по этому договору ранее не предоставлялись. Даются один раз по каждому договору.
Можно ли самому продать квартиру, которая в ипотеке?
Да. С 2024 года закон 140-ФЗ закрепил право заёмщика самостоятельно продать заложенное жильё для погашения кредита. Заявление направляется в банк. Право действует до обращения взыскания: если банк уже подал иск или нотариус совершил исполнительную надпись, самостоятельная реализация невозможна.
Что выгоднее: продать самому или дождаться торгов?
Самостоятельная продажа выгоднее почти всегда. Вы продаёте по рыночной цене, а на торгах начальная цена определяется оценкой приставов, которая ниже рынка, и дополнительно снижается на 15% при повторных торгах и на 25% при передаче взыскателю, плюс комиссия организатора.
Спасёт ли банкротство ипотечную квартиру?
Нет. Единственное неипотечное жильё при банкротстве защищено исполнительским иммунитетом, ипотечное — нет: залоговый кредитор обратит на него взыскание. Кроме того, начатая процедура банкротства лишает вас права на самостоятельную реализацию по 140-ФЗ.
Что будет с первоначальным взносом и уже выплаченными деньгами?
После продажи квартиры и полного погашения долга остаток средств возвращается вам. При самостоятельной продаже по рыночной цене остаток обычно есть. При продаже с торгов по сниженной цене его может не остаться вовсе, а в отдельных случаях долг сохраняется даже после реализации.
Испортит ли реструктуризация кредитную историю?
Сама по себе реструктуризация фиксируется в кредитной истории, но выглядит принципиально лучше, чем просрочка и тем более судебное взыскание. Договариваться с банком до возникновения просрочки выгоднее, чем после: и по условиям, и по тому, как это отразится в вашей истории.
Итог
С ипотечным долгом действует правило, обратное обычной житейской логике: чем быстрее вы признаёте проблему, тем дешевле она вам обходится.
- Считайте окно. Оно закрывается, когда банк подаёт иск или нотариус совершает исполнительную надпись.
- Обращайтесь в банк первым, письменно, с документами, до просрочки в три месяца.
- Проверьте ипотечные каникулы: до 18 месяцев, один раз по договору, при кредите в пределах регионального лимита на единственное жильё.
- Обсудите реструктуризацию. Банку торги тоже невыгодны.
- Если платить вы объективно не сможете — продавайте сами по 140-ФЗ, не дожидаясь взыскания. По рынку, а не по цене аукциона.
- Не берите займы под высокий процент ради одного платежа и не исчезайте от банка.
Ипотечная квартира не защищена иммунитетом единственного жилья. Это тот случай, когда ожидание не сохраняет ничего, а только уменьшает сумму, которая в итоге останется вам.
Посчитаем вашу ситуацию по ипотеке
Оценим квартиру по рынку, посчитаем остаток долга и покажем, что вы получите при самостоятельной продаже и что потеряете на торгах. Долг банку гасим в ходе сделки, остаток вы получаете на руки.
Если по расчёту вам выгоднее сохранить квартиру через каникулы или реструктуризацию — скажем об этом прямо.
Читайте также
- Как продать квартиру с долгами и арестом приставов — если дело дошло до приставов
- Срочный выкуп квартиры: как это работает и когда оправдан — когда продать надо за дни
- Как узнать реальную цену своей квартиры перед продажей — чтобы посчитать, хватит ли на погашение
- Деньги в сделке с квартирой: задаток, аванс и безопасный расчёт — как проходит расчёт с погашением долга
Источники
- Федеральный закон от 12.06.2024 № 140-ФЗ о самостоятельной реализации заложенного имущества — Правительство России
- Закреплена возможность самостоятельной реализации ипотечного жилья гражданами — КонсультантПлюс
- Граждане РФ теперь сами смогут продавать заложенное имущество — ГАРАНТ.РУ
- Статья 6.1-1 закона 353-ФЗ: ипотечные каникулы — КонсультантПлюс
- Просрочка по ипотеке: что делать, если вы пропустили платёж — Циан
- Что будет, если перестать платить ипотеку — Urban Media
- Исполнительский иммунитет единственного жилья — КонсультантПлюс
Материал носит информационный характер. Условия ипотечных каникул и реструктуризации устанавливаются законом и внутренними регламентами банков и могут отличаться. Перед принятием решений по ипотечному долгу имеет смысл получить консультацию юриста.