Как продать квартиру в ипотеке: 4 способа, сроки и что скажет банк
Короткий ответ
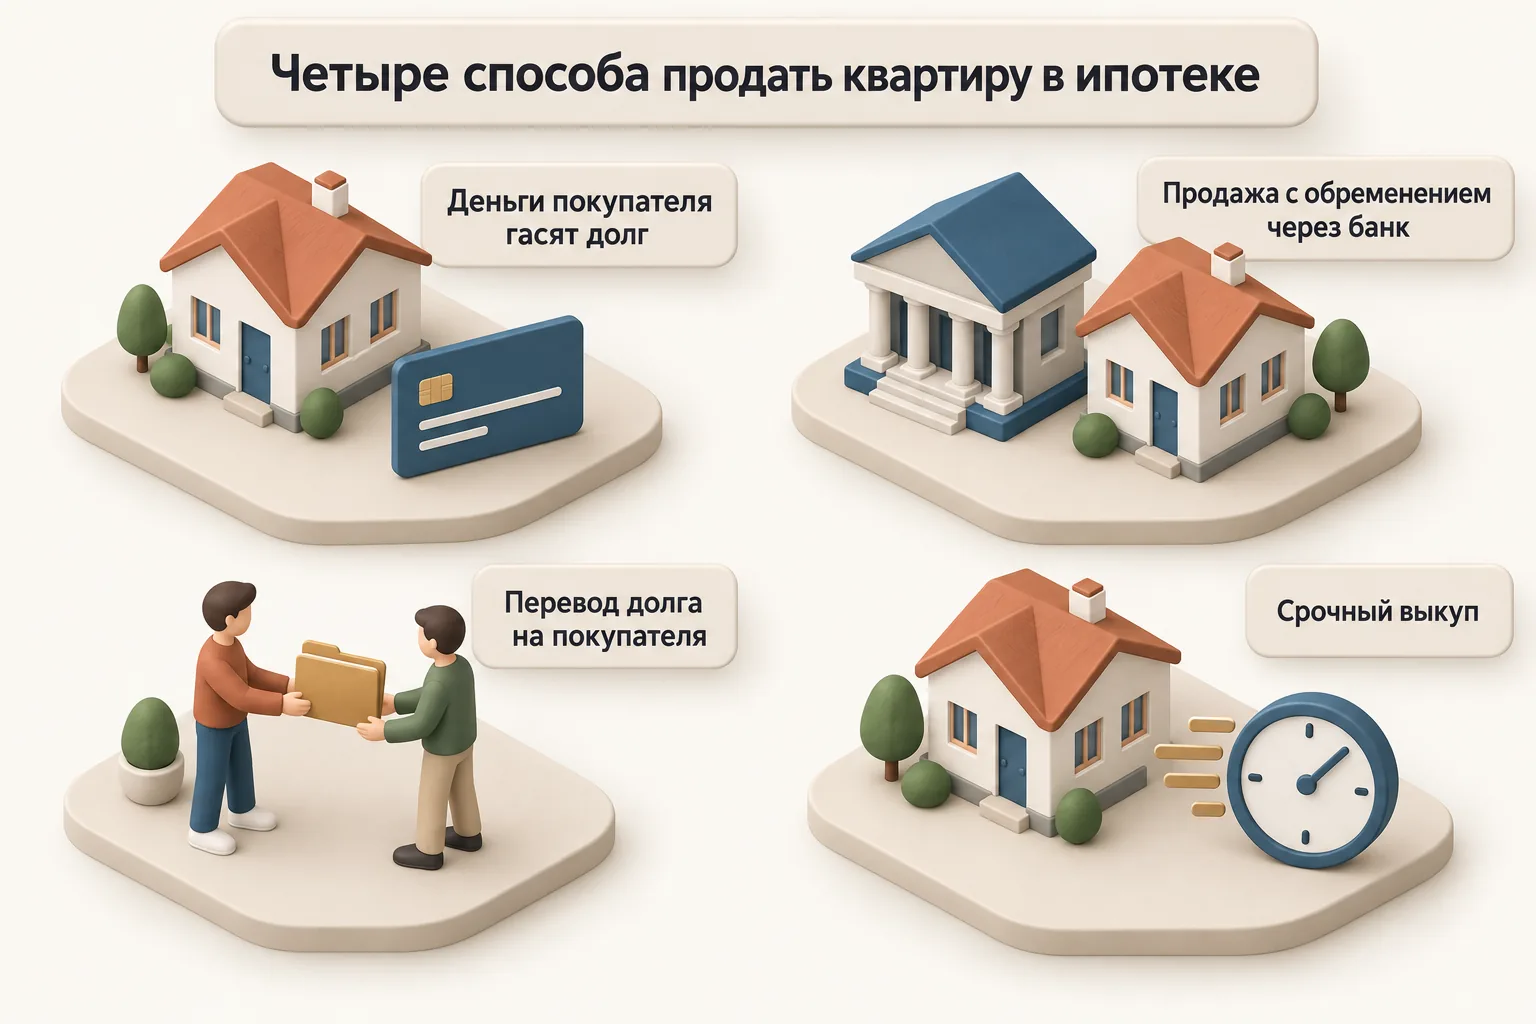
Продать квартиру в ипотеке можно в любой момент, дожидаться конца кредита не нужно. Способов четыре: погасить долг деньгами покупателя и продать квартиру уже без залога, продать с обременением через банк, перевести долг на покупателя или продать через срочный выкуп. Согласие банка нужно на продажу заложенной квартиры, но не на досрочное погашение: кредит можно вернуть раньше срока, уведомив банк не менее чем за 30 дней, если договор не даёт срок короче. После погашения запись об ипотеке снимают за три рабочих дня. На руки вы получаете цену квартиры минус остаток долга.
Что нужно знать до продажи: согласие банка и обременение
Пока кредит не погашен, квартира, купленная в ипотеку, находится в залоге у банка. В выписке из ЕГРН это видно в сведениях об ограничениях и обременениях: там указаны ипотека и залогодержатель. Какие ещё бывают обременения и как их снимают, разобрано в отдельном обзоре.
Согласие банка. Заложенную квартиру можно продать лишь с согласия залогодержателя, если договор об ипотеке не предусматривает иное (пункт 1 статьи 37 закона об ипотеке). Если выдана закладная, продажа допускается, когда такое право прописано в самой закладной, и на её условиях (пункт 2 той же статьи).
Почему в обход не получится. Ипотека сохраняется при смене собственника: покупатель становится на место залогодателя и несёт все его обязанности (пункт 1 статьи 38 закона об ипотеке). Если квартиру продали без согласия, банк вправе потребовать признать сделку недействительной либо досрочно вернуть кредит и обратить взыскание на квартиру, у кого бы она ни была (статья 39).
Досрочное погашение согласия не требует. Кредит, взятый на личные цели, гражданин может вернуть досрочно полностью или частями, уведомив банк не менее чем за 30 дней, а договор может установить срок короче (пункт 2 статьи 810 и пункт 2 статьи 819 ГК). Закон о потребительском кредите к ипотеке по общему правилу не применяется (часть 2 статьи 1 закона 353-ФЗ), поэтому срок уведомления ищите в своём договоре.
Страховка. Если добровольную страховку к ипотеке оформляли после 1 сентября 2020 года, после полного досрочного погашения можно вернуть часть премии за неиспользованный срок, когда страховых случаев не было. Деньги возвращают в течение семи рабочих дней после заявления (части 12 и 13 статьи 11 закона 353-ФЗ).
Если банк молчит или отказывает. С 2024 года гражданин может продать заложенную квартиру сам по статье 37.1 закона об ипотеке: банк отвечает на заявление в течение 10 рабочих дней, отказывает только в случаях, перечисленных в законе, а на продажу даётся четыре месяца. Порядок разобран в статье о самостоятельной продаже заложенного жилья.
Что подготовить. Справку об остатке долга, кредитный договор, закладную, если она выдавалась, и свежую выписку из ЕГРН.
Способ 1. Погасить ипотеку деньгами покупателя
Покупатель заранее передаёт часть цены, вы закрываете кредит, банк снимает обременение, и квартира продаётся как обычная. Способ подходит, когда у покупателя есть свои деньги, а долг заметно меньше цены квартиры.
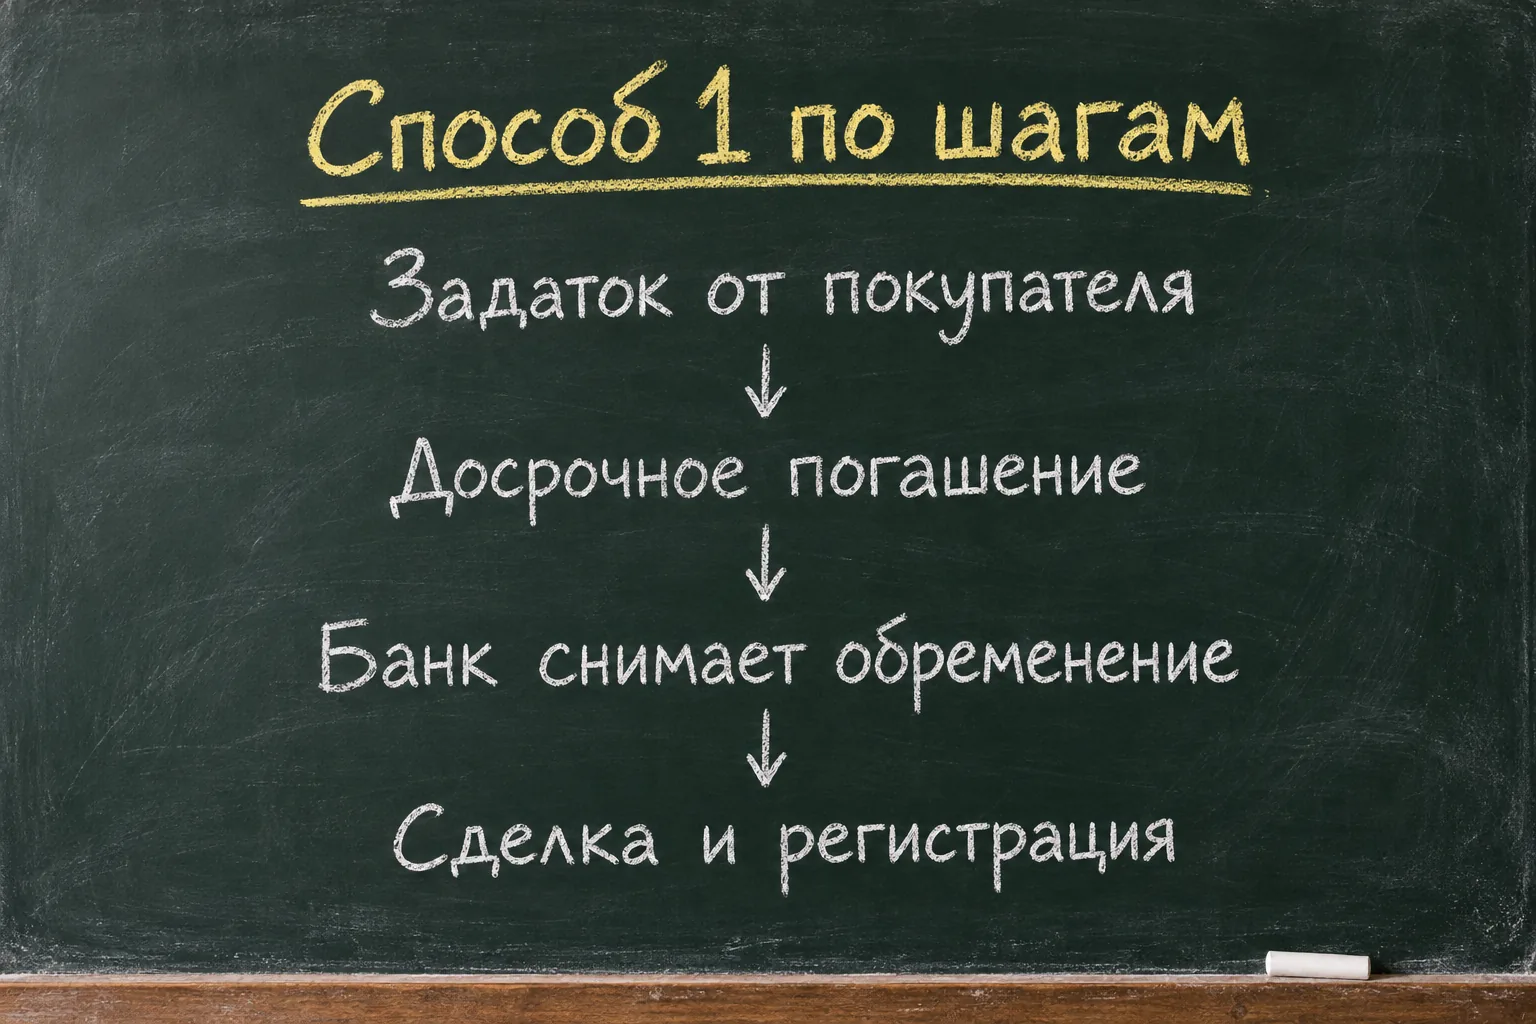
- Задаток от покупателя. Подпишите предварительный договор и соглашение о задатке на сумму, которой хватит на погашение. Пропишите цену, сроки снятия залога и основной сделки. Если сделка сорвётся по вине покупателя, задаток остаётся у вас, если по вашей, вы заплатите ему двойную сумму задатка (пункт 2 статьи 381 ГК). Как оформить задаток, чтобы он не превратился в аванс, разобрано отдельно.
- Досрочное погашение. Уведомите банк в срок из договора и погасите кредит полностью. Возьмите справку об отсутствии задолженности, а если выдавалась бумажная закладная, получите её с отметкой об исполнении обязательства.
- Банк снимает обременение. Запись об ипотеке погашают в течение трёх рабочих дней с момента, когда в Росреестр поступит заявление банка или владельца закладной, совместное заявление ваше и банка либо ваше заявление с закладной, на которой отмечено исполнение обязательства (пункт 1 статьи 25 закона об ипотеке). Часть банков подаёт заявление сама, в электронном виде. Уточните это заранее.
- Сделка и регистрация. Подпишите основной договор и зачтите задаток в цену. Остаток покупатель платит через аккредитив, ячейку или депозит нотариуса. Регистрация перехода права занимает семь рабочих дней, через МФЦ девять (часть 1 статьи 16 закона 218-ФЗ).
Кто рискует. Покупатель: он платит, пока квартира ещё в залоге. Если он к этому не готов, подойдёт способ 2.
Способ 2. Продать с обременением через банк
Квартиру продают вместе с залогом, а долг гасят деньгами покупателя сразу после регистрации. Банк согласует сделку и контролирует расчёт. Так продают, когда покупатель берёт ипотеку или не готов платить задаток до снятия залога.
- Согласие банка. Подайте заявление о продаже. Банк согласует цену и порядок расчётов. Например, он может потребовать, чтобы цена была не ниже остатка долга, а расчёт шёл только через аккредитив, эскроу-счёт или депозит нотариуса.
- Резерв денег. Покупатель вносит всю сумму на аккредитив: одна часть предназначена банку, другая вам.
- Регистрация с обременением. Росреестр регистрирует переход права за семь рабочих дней, через МФЦ за девять. Ипотека пока сохраняется, и покупатель на эти дни становится залогодателем (пункт 1 статьи 38 закона об ипотеке).
- Расчёт и снятие залога. После регистрации банк получает сумму долга, закрывает кредит и снимает обременение, вы получаете разницу.
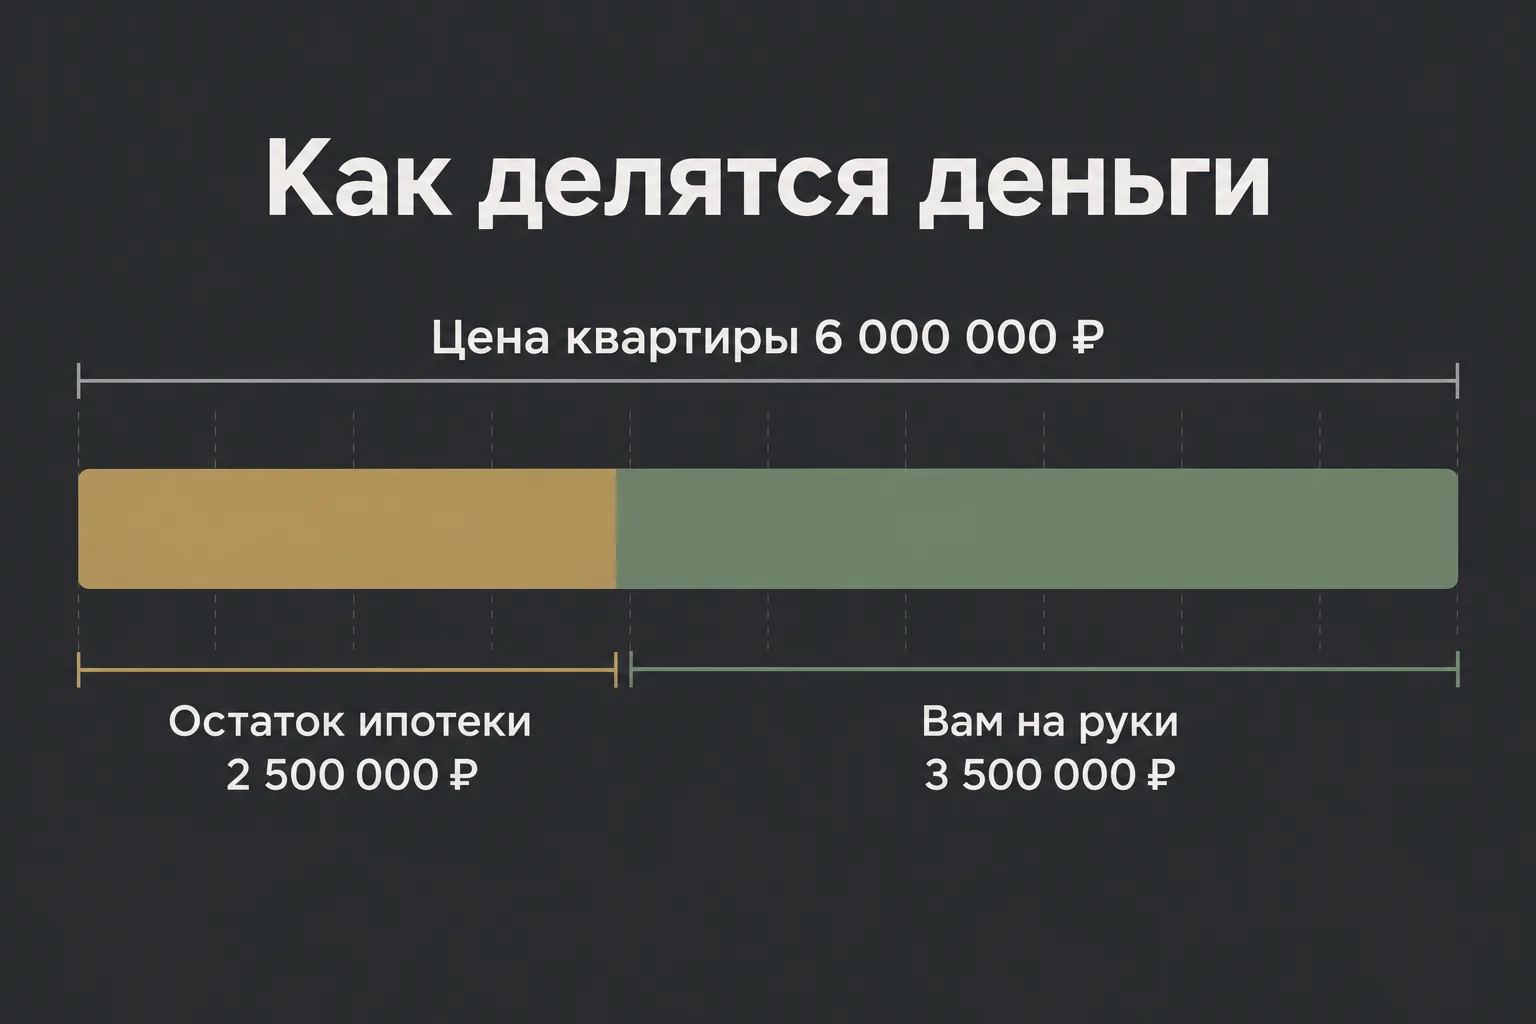
Пример. Цена квартиры 6 000 000 ₽, остаток ипотеки 2 500 000 ₽. Покупатель резервирует 6 000 000 ₽ на аккредитиве. После регистрации 2 500 000 ₽ уходят банку в погашение кредита, вам на руки 3 500 000 ₽. Долг считают на день погашения вместе с процентами по этот день, поэтому сумму для банка берите из свежей справки.
Плюсы и минусы. Свои деньги на погашение не нужны, всё проходит одним циклом. Зато сделка зависит от банка: от его сроков согласования, требований к расчётам и к покупателю. Если покупатель берёт ипотеку в другом банке, согласовывать сделку придётся с двумя банками.
Способ 3. Перевести долг на покупателя
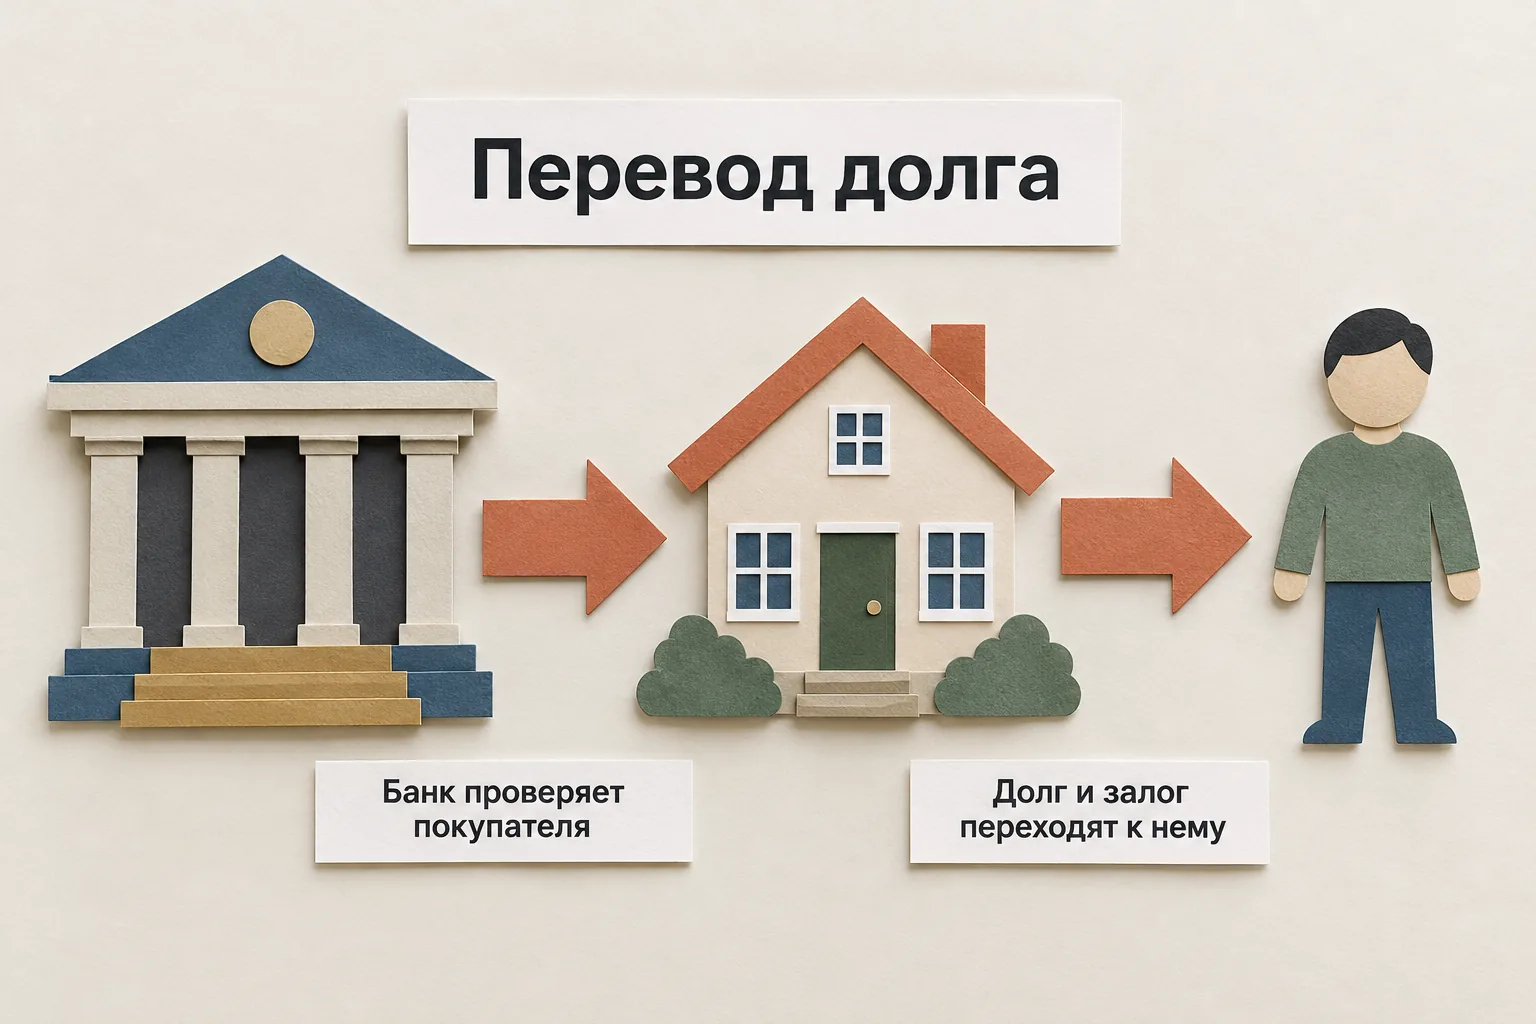
Покупатель забирает квартиру вместе с вашим кредитом и доплачивает вам разницу между ценой и остатком долга. Перевод долга допускается только с согласия кредитора, без согласия он ничтожен (пункт 2 статьи 391 ГК). Квартира переходит к покупателю вместе с залогом: он становится на место залогодателя (пункт 1 статьи 38 закона об ипотеке), а должником по кредиту становится он же.
Банк проверяет покупателя так же, как любого заёмщика: доход, стаж, кредитную историю. Соглашаться банк не обязан. Портал МОИФИНАНСЫ.РФ предупреждает, что банк может не одобрить перевод, если ставка по кредиту ниже текущей рыночной, а при льготной ипотеке покупатель должен полностью подходить под условия госпрограммы.
Когда имеет смысл. У покупателя нет полной суммы, и он хочет сохранить вашу ставку. Вариант редкий: всё решает банк.
Пример. При цене 6 000 000 ₽ и долге 2 500 000 ₽ покупатель принимает долг и доплачивает вам 3 500 000 ₽. Доплату он вносит через аккредитив или ячейку с раскрытием после регистрации.
Способ 4. Продать через срочный выкуп
Компания покупает квартиру за собственные деньги и сама закрывает ваш кредит: «Погасим остаток долга банку в ходе сделки, разницу отдадим вам.» Искать покупателя и ждать, пока ему одобрят ипотеку, не нужно. Срок сделки — от 1–2 дней до 10 рабочих дней.
Цена скорости. Выкупают до 80% рыночной стоимости, типичный дисконт на рынке выкупа 20–25%. На тех же цифрах: при рыночной цене 6 000 000 ₽ выкуп по верхней границе даст 4 800 000 ₽, из них 2 500 000 ₽ уйдут банку, вам останется 2 300 000 ₽. Обычная продажа оставит вам 3 500 000 ₽, но займёт 2–6 месяцев. Обещания выкупить за 90–95% рынка на практике не выполняются.
Когда выкуп оправдан. Когда ожидание обходится дороже дисконта: вы уже купили новое жильё и тянете два кредита, переезд привязан к дате, платёж по ипотеке стал неподъёмным. Если просрочка уже началась, сначала посмотрите, что делать, пока банк не обратился в суд. Как устроен выкуп и как проверить компанию, мы разбирали в статье о срочном выкупе квартиры.
Сравнение способов
| Способ 1. Деньги покупателя | Способ 2. Через банк с обременением | Способ 3. Перевод долга | Способ 4. Срочный выкуп | |
|---|---|---|---|---|
| Согласие банка | не нужно, только уведомление о досрочном погашении | нужно | нужно, банк проверяет покупателя | долг гасит компания в ходе сделки |
| Откуда деньги на долг | задаток покупателя | аккредитив покупателя, после регистрации | долг не гасится, переходит к покупателю | собственные деньги компании |
| Сроки | 30 дней на уведомление или меньше по договору, 3 рабочих дня на снятие записи, 7–9 рабочих дней на регистрацию | согласование в банке, 7–9 рабочих дней на регистрацию, 3 рабочих дня на снятие записи | по правилам банка | от 1–2 дней до 10 рабочих дней |
| Сколько получите | цена минус долг | цена минус долг | цена минус долг | до 80% рынка минус долг |
| Главный риск | покупатель платит до снятия залога | зависимость от сроков и требований банка | банк не одобрит покупателя | дисконт |
Если время есть, а долг меньше цены квартиры, выгоднее способы 1 и 2: вам остаётся рыночная цена минус долг. Способ 1 проще для банка, способ 2 спокойнее для покупателя. Выкуп нужен, когда каждый месяц ожидания стоит дороже разницы в цене.
Чтобы выбрать, посчитайте три числа: реальную рыночную цену квартиры, остаток долга на дату сделки и стоимость месяца ожидания: платёж по кредиту, аренда, второй кредит. Если квартира в собственности меньше минимального срока, учтите и налог при продаже квартиры: 13% с базы до 2,4 млн ₽ и 15% с превышения.
Если в квартире маткапитал или господдержка
Материнский капитал. Жильё, купленное с маткапиталом, родители обязаны оформить в общую собственность с детьми с определением долей (часть 4 статьи 10 закона 256-ФЗ). Если капиталом платили по ипотеке, сделать это нужно в течение шести месяцев после полной выплаты кредита и погашения записи об ипотеке (подпункт «в» пункта 15(1) Правил направления средств материнского капитала). Продать долю ребёнка родители могут только с предварительного разрешения органа опеки (пункт 1 статьи 28 и пункт 2 статьи 37 ГК), и, как правило, опека требует дать детям не меньше, чем было. Порядок и сроки разобраны в статье о продаже квартиры с материнским капиталом.
Военная ипотека. Квартира в залоге и у банка, и у Российской Федерации в лице Росвоенипотеки. Сделку по продаже совершают после снятия обоих залогов, а средства целевого жилищного займа, если права на накопления ещё нет, придётся вернуть. Порядок описан в статье о продаже квартиры в военной ипотеке.
Льготная ставка. Семейная и другие программы с господдержкой продаже не мешают. Ограничение есть только при переводе долга: покупатель должен сам подходить под условия программы.
Частые вопросы
Можно ли продать квартиру в ипотеке без согласия банка?
Продать квартиру, пока она в залоге, без согласия банка нельзя, если договор об ипотеке не разрешает иное (пункт 1 статьи 37 закона об ипотеке). Согласие не нужно, если сначала погасить кредит досрочно: тогда квартира продаётся уже без обременения. Ещё один путь — самостоятельная продажа по статье 37.1 того же закона.
Нужно ли согласие банка на досрочное погашение ипотеки?
Нет. Гражданин вправе вернуть кредит досрочно полностью или частями, уведомив банк не менее чем за 30 дней, а договор может установить срок короче (пункт 2 статьи 810 ГК). Проценты банк вправе получить только по день возврата (пункт 6 статьи 809 ГК).
Сколько времени снимают обременение после погашения ипотеки?
Росреестр погашает запись об ипотеке в течение трёх рабочих дней с момента, когда поступит заявление банка, совместное заявление ваше и банка или ваше заявление с закладной, где отмечено исполнение обязательства (пункт 1 статьи 25 закона об ипотеке). Уведомление о погашении вам и банку направляют не позднее следующего рабочего дня.
Как делятся деньги при продаже квартиры в ипотеке?
Из цены сначала гасят остаток кредита с процентами по день погашения, разницу получает продавец. Например, при цене 6 000 000 ₽ и остатке ипотеки 2 500 000 ₽ банку уходят 2 500 000 ₽, продавцу 3 500 000 ₽. При продаже через банк деньги резервируют на аккредитиве и раскрывают после регистрации.
Можно ли переоформить ипотеку на покупателя?
Можно, если согласится банк: перевод долга без согласия кредитора ничтожен (пункт 2 статьи 391 ГК). Банк проверяет покупателя как нового заёмщика и вправе отказать. При льготной ипотеке покупатель должен сам подходить под условия программы. Квартира переходит к нему вместе с залогом.
Можно ли продать ипотечную квартиру с материнским капиталом?
Можно, но квартиру, купленную с маткапиталом, оформляют в общую собственность родителей и детей с определением долей (часть 4 статьи 10 закона 256-ФЗ). Продать долю ребёнка можно только с предварительного разрешения органа опеки (пункт 2 статьи 37 ГК). Как правило, опека требует, чтобы дети получили не меньше, чем было.
Что будет, если продать ипотечную квартиру без согласия банка?
Ипотека сохранится: покупатель станет на место залогодателя со всеми его обязанностями (статья 38 закона об ипотеке). Банк вправе потребовать признать сделку недействительной либо досрочно вернуть кредит и обратить взыскание на квартиру, у кого бы она ни находилась (статья 39 того же закона).
Можно ли продать квартиру в ипотеке, если есть просрочка?
Можно, пока банк не подал иск об обращении взыскания и нотариус не совершил исполнительную надпись. До этого действует право на самостоятельную продажу по статье 37.1 закона об ипотеке: банк отвечает за 10 рабочих дней, на продажу даётся четыре месяца, обращать взыскание в это время нельзя.
Итог
- Продать квартиру в ипотеке можно в любой момент, конец кредита ждать не нужно.
- На продажу заложенной квартиры нужно согласие банка, для досрочного погашения достаточно уведомления.
- Способ 1: задаток покупателя закрывает кредит, запись об ипотеке снимают за три рабочих дня, дальше обычная сделка.
- Способ 2: продажа с обременением, деньги на аккредитиве, банк получает долг после регистрации.
- Перевод долга возможен только с согласия банка.
- Выкуп занимает от 1–2 дней до 10 рабочих дней при цене до 80% рынка.
- Маткапитал добавляет доли детям и разрешение опеки, военная ипотека добавляет второй залог.
Посчитаем продажу вашей ипотечной квартиры
Посмотрим выписку из ЕГРН и справку об остатке долга, посчитаем, сколько останется вам при продаже через банк и при выкупе, и скажем, что быстрее. Если выгоднее продать самим, скажем об этом прямо.
Погасим остаток долга банку в ходе сделки, разницу отдадим вам.
Читайте также
- Нечем платить ипотеку: что делать, пока банк не забрал квартиру — если платить уже нечем
- Деньги в сделке с квартирой: задаток, аванс и безопасный расчёт — аккредитив, ячейка и депозит нотариуса
- Срочный выкуп квартиры: как это работает, когда оправдан и как не попасть к мошенникам — дисконт и правило цены времени
Источники
- Федеральный закон № 102-ФЗ «Об ипотеке (залоге недвижимости)», статья 25. Погашение регистрационной записи об ипотеке — КонсультантПлюс
- Федеральный закон № 102-ФЗ, статья 37. Отчуждение заложенного имущества — КонсультантПлюс
- Федеральный закон № 102-ФЗ, статья 37.1. Самостоятельная реализация залогодателем — физическим лицом заложенного имущества — КонсультантПлюс
- Федеральный закон № 102-ФЗ, статья 38. Сохранение ипотеки при переходе прав на заложенное имущество к другому лицу — КонсультантПлюс
- Федеральный закон № 102-ФЗ, статья 39. Последствия нарушения правил об отчуждении заложенного имущества — КонсультантПлюс
- Гражданский кодекс РФ, статья 28. Дееспособность малолетних — ЗаконРФ
- Гражданский кодекс РФ, статья 37. Распоряжение имуществом подопечного — ЗаконРФ
- Гражданский кодекс РФ, статья 381. Последствия прекращения и неисполнения обязательства, обеспеченного задатком — ЗаконРФ
- Гражданский кодекс РФ, статья 391. Условия и форма перевода долга — ЗаконРФ
- Гражданский кодекс РФ, статья 809. Проценты по договору займа — ЗаконРФ
- Гражданский кодекс РФ, статья 810. Обязанность заемщика возвратить сумму займа — ЗаконРФ
- Гражданский кодекс РФ, статья 819. Кредитный договор — ЗаконРФ
- Федеральный закон № 353-ФЗ «О потребительском кредите (займе)», статья 1 — ГАРАНТ
- Федеральный закон № 353-ФЗ, статья 11. Досрочный возврат потребительского кредита (займа) — ГАРАНТ
- Федеральный закон № 218-ФЗ «О государственной регистрации недвижимости», статья 16. Сроки государственной регистрации прав — КонсультантПлюс
- Федеральный закон № 256-ФЗ, статья 10. Направление средств материнского (семейного) капитала на улучшение жилищных условий — ГАРАНТ
- Постановление Правительства РФ от 12.12.2007 № 862 о Правилах направления средств материнского (семейного) капитала на улучшение жилищных условий — ГАРАНТ
- Как продать квартиру в ипотеке — МОИФИНАНСЫ.РФ
- Как продать квартиру, купленную в ипотеку — Банк ДОМ.РФ
Материал носит информационный характер и не заменяет консультацию юриста. Сроки уведомления, условия согласия и порядок расчётов зависят от вашего кредитного договора и правил банка.