Налог при продаже квартиры в 2026 году: сколько платить и как законно уменьшить
Короткий ответ
Налог при продаже квартиры платят, если она была в собственности меньше минимального срока: 3 лет для наследства, дарения от члена семьи или близкого родственника, приватизации, ренты и единственного жилья и 5 лет в остальных случаях. Ставка 13%, а с налоговой базы сверх 2,4 млн ₽ за год 15%. База равна цене продажи минус вычет 1 000 000 ₽ или подтверждённые расходы на покупку. Доход для налога не может быть меньше 70% кадастровой стоимости, а в ряде регионов меньше всей кадастровой стоимости. Законно снижают налог расходы с процентами по ипотеке, вычет за новое жильё и выбор даты сделки.
Кто платит налог при продаже квартиры
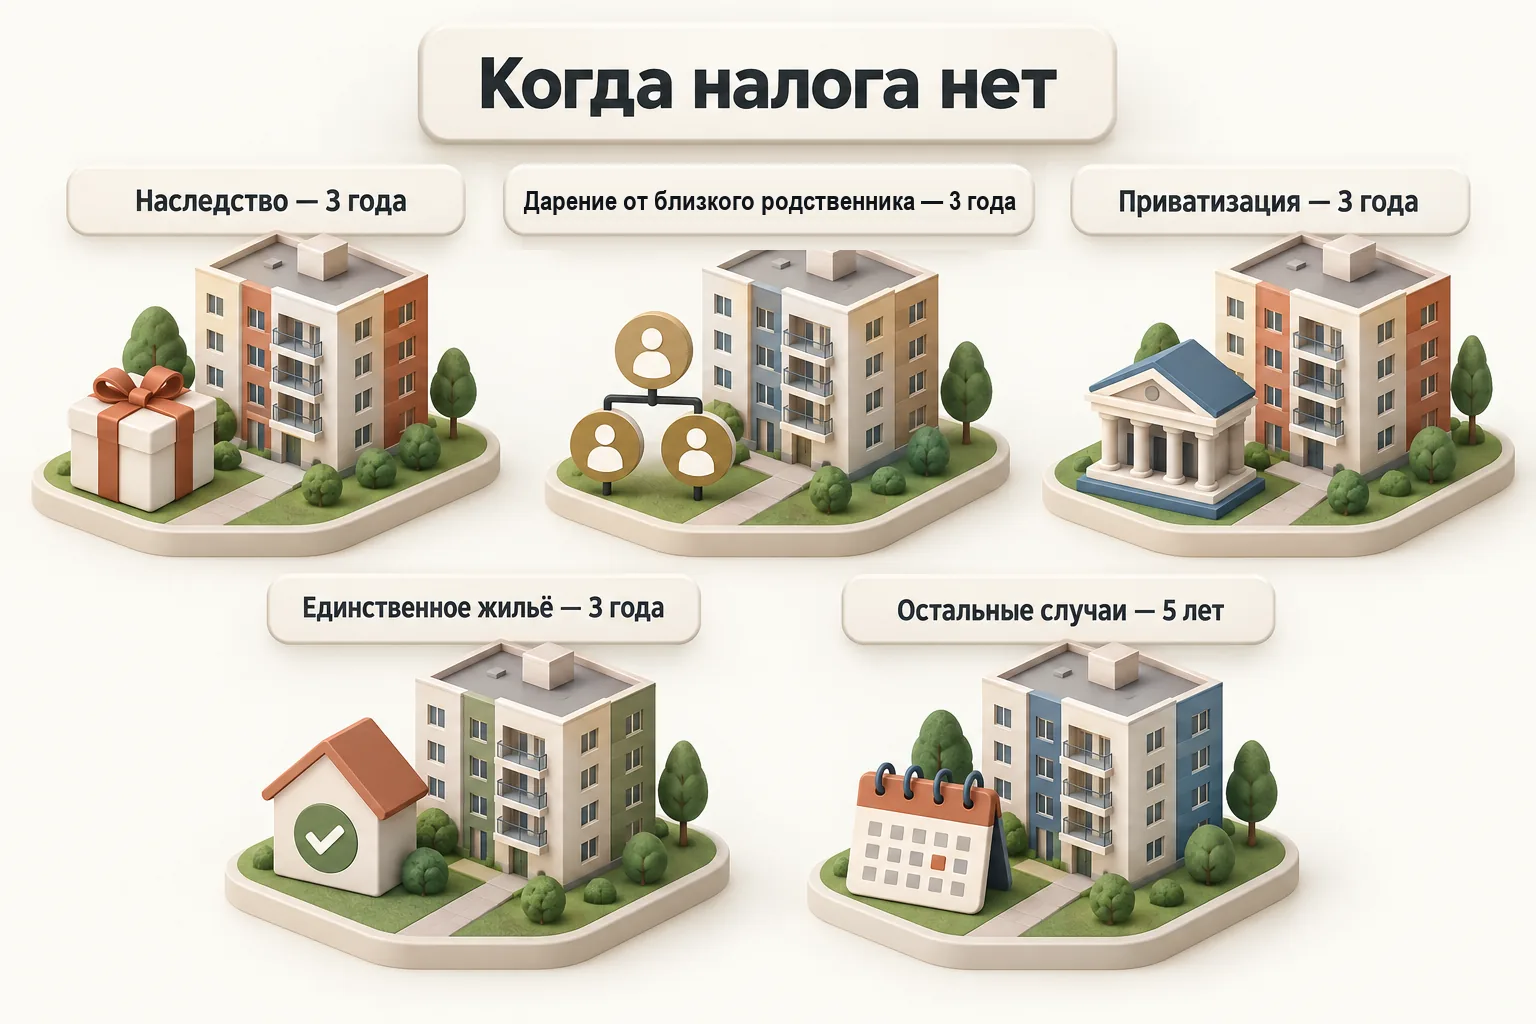
Налог платит собственник, который продал квартиру раньше минимального срока владения. Если квартира непрерывно была в собственности этот срок или дольше, доход от продажи освобождён от налога (п. 2 ст. 217.1 НК).
Минимальный срок 3 года, если квартира:
- получена по наследству;
- подарена членом семьи или близким родственником: супругом, родителем, ребёнком, бабушкой, дедушкой, внуком, братом или сестрой;
- получена при приватизации или по договору пожизненного содержания с иждивением;
- единственное жильё продавца, включая совместную собственность супругов, на дату регистрации перехода права к покупателю. Жильё, купленное за 90 дней до этой даты, не учитывают.
Минимальный срок 5 лет во всех остальных случаях: покупка, новостройка по ДДУ, подарок от тёти, дяди, племянника или постороннего человека (п. 4 ст. 217.1 НК). С какой даты считать срок, разобрано в статье через сколько можно продать квартиру без налога.
Пенсионеры платят налог на общих основаниях: отдельной льготы для них в статье 217.1 НК нет. Семьи с двумя и более детьми освобождены независимо от срока, если купили другое жильё на условиях п. 2.1 ст. 217.1 НК. Регион вправе сократить минимальный срок вплоть до нуля (п. 6 ст. 217.1 НК).
Нерезиденты, пробывшие в России меньше 183 дней за 12 месяцев подряд, платят 30% без вычетов (п. 3 ст. 224 НК). Их случай разобран в статье о продаже квартиры нерезидентом. Как отчитаться о продаже, описано в статье о декларации 3-НДФЛ при продаже квартиры.
Ставка: 13% или 15%
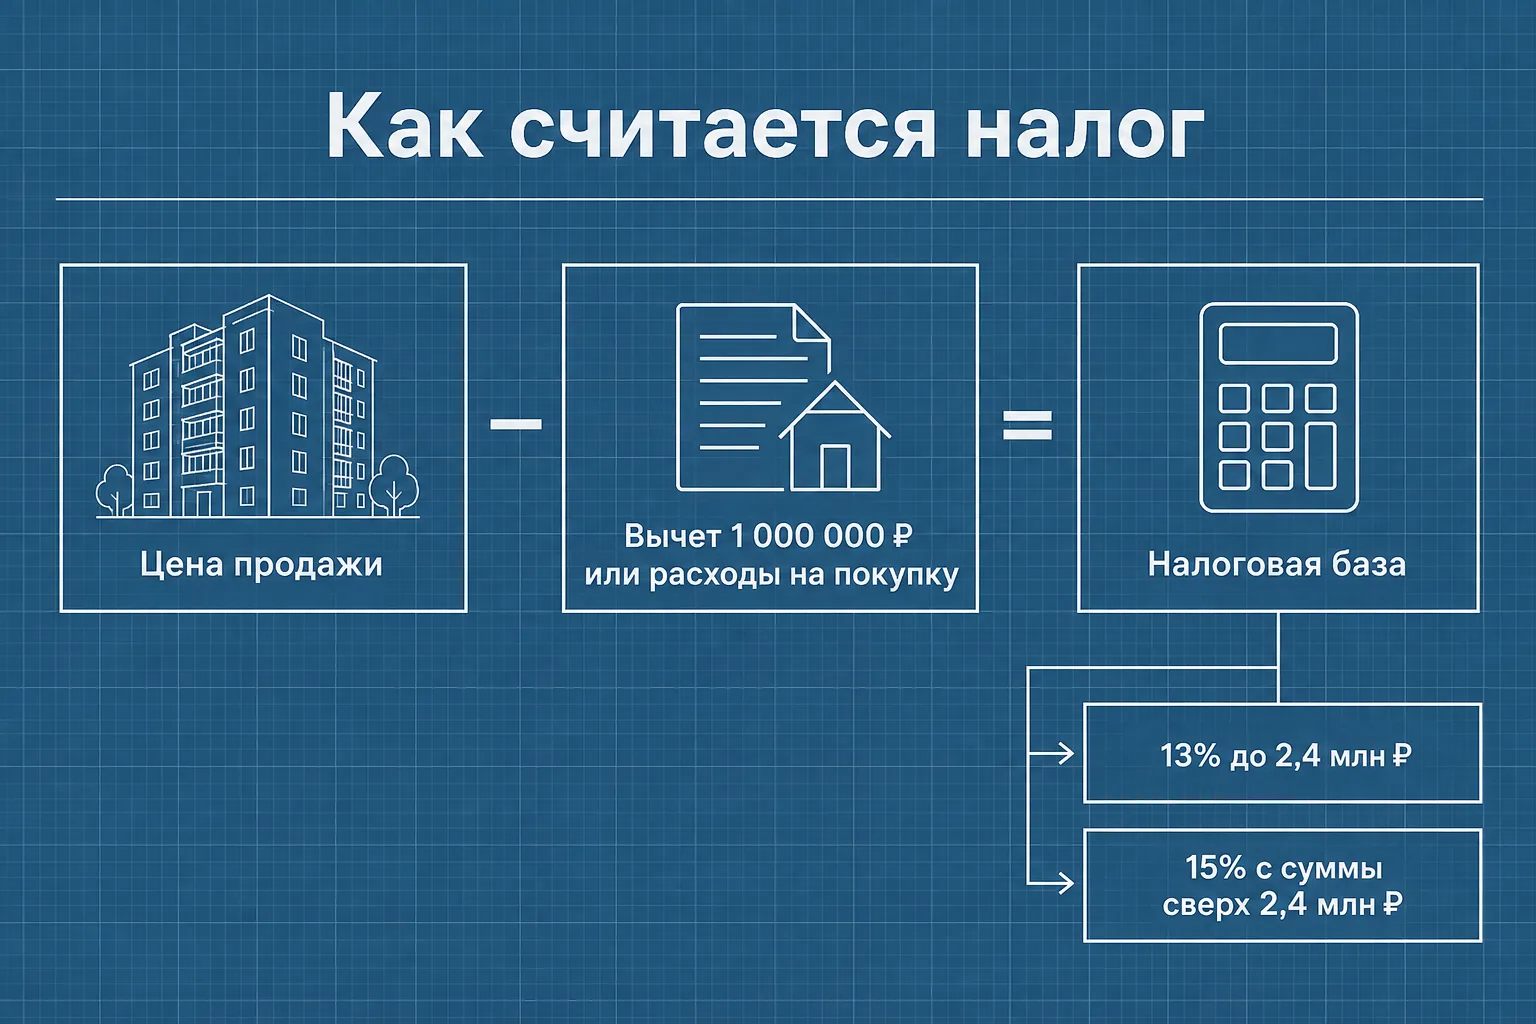
Доход от продажи квартиры облагается по ставке 13%, пока налоговая база за год не больше 2,4 млн ₽. Если база больше, налог равен 312 000 ₽ плюс 15% с суммы превышения (п. 1.1 ст. 224 НК).
Порог считают по налоговой базе, то есть после вычета или расходов. Квартира за 5 000 000 ₽ с вычетом 1 000 000 ₽ даёт базу 4 000 000 ₽ и налог 312 000 + 15% × 1 600 000 = 552 000 ₽.
Зарплата в этот порог не входит: она относится к основной налоговой базе со своей шкалой от 13 до 22%. Доход от продажи имущества попадает в отдельную группу вместе с процентами по вкладам, дивидендами и доходами от ценных бумаг, и порог 2,4 млн ₽ применяют к их сумме за год (п. 6 ст. 210 НК).
| Налоговая база за год | Налог |
|---|---|
| 1 000 000 ₽ | 130 000 ₽ |
| 2 400 000 ₽ | 312 000 ₽ |
| 3 000 000 ₽ | 402 000 ₽ |
| 4 000 000 ₽ | 552 000 ₽ |
| 6 000 000 ₽ | 852 000 ₽ |
Как считается налог: доход минус вычет или расходы
Налог с продажи квартиры считают так: (доход − вычет 1 000 000 ₽ или расходы на покупку) × ставка. Выбирают что-то одно, сложить вычет и расходы нельзя (пп. 1 и 2 п. 2 ст. 220 НК).
Доход равен цене по договору. Если часть денег покупателя ушла на вашу ипотеку или долги, доход не уменьшается: удержания по распоряжению налогоплательщика базу не уменьшают (п. 1 ст. 210 НК).
Вычет 1 000 000 ₽ дают без документов о покупке. Это общий лимит на всё жильё и земельные участки, проданные за год. Он выгоден, если квартира досталась бесплатно или стоила меньше миллиона.
Расходы на покупку уменьшают доход на уплаченные и подтверждённые суммы. ФНС включает в них цену покупки, проценты по ипотеке на эту квартиру и отделку (письмо ФНС от 13.11.2024 № БС-17-11/3385@). Нужны договор, платёжки или расписка продавца, справка банка о процентах.
Наследство и подарок. Если налог при получении квартиры не взимался, учитывают подтверждённые расходы наследодателя или дарителя на её покупку (пп. 2 п. 2 ст. 220 НК). Подробнее в статье о продаже квартиры по дарственной.
Общая собственность. Вычет делят между совладельцами пропорционально долям, а супруги при совместной собственности делят его по договорённости (пп. 3 п. 2 ст. 220 НК).
Правило 70% кадастровой стоимости
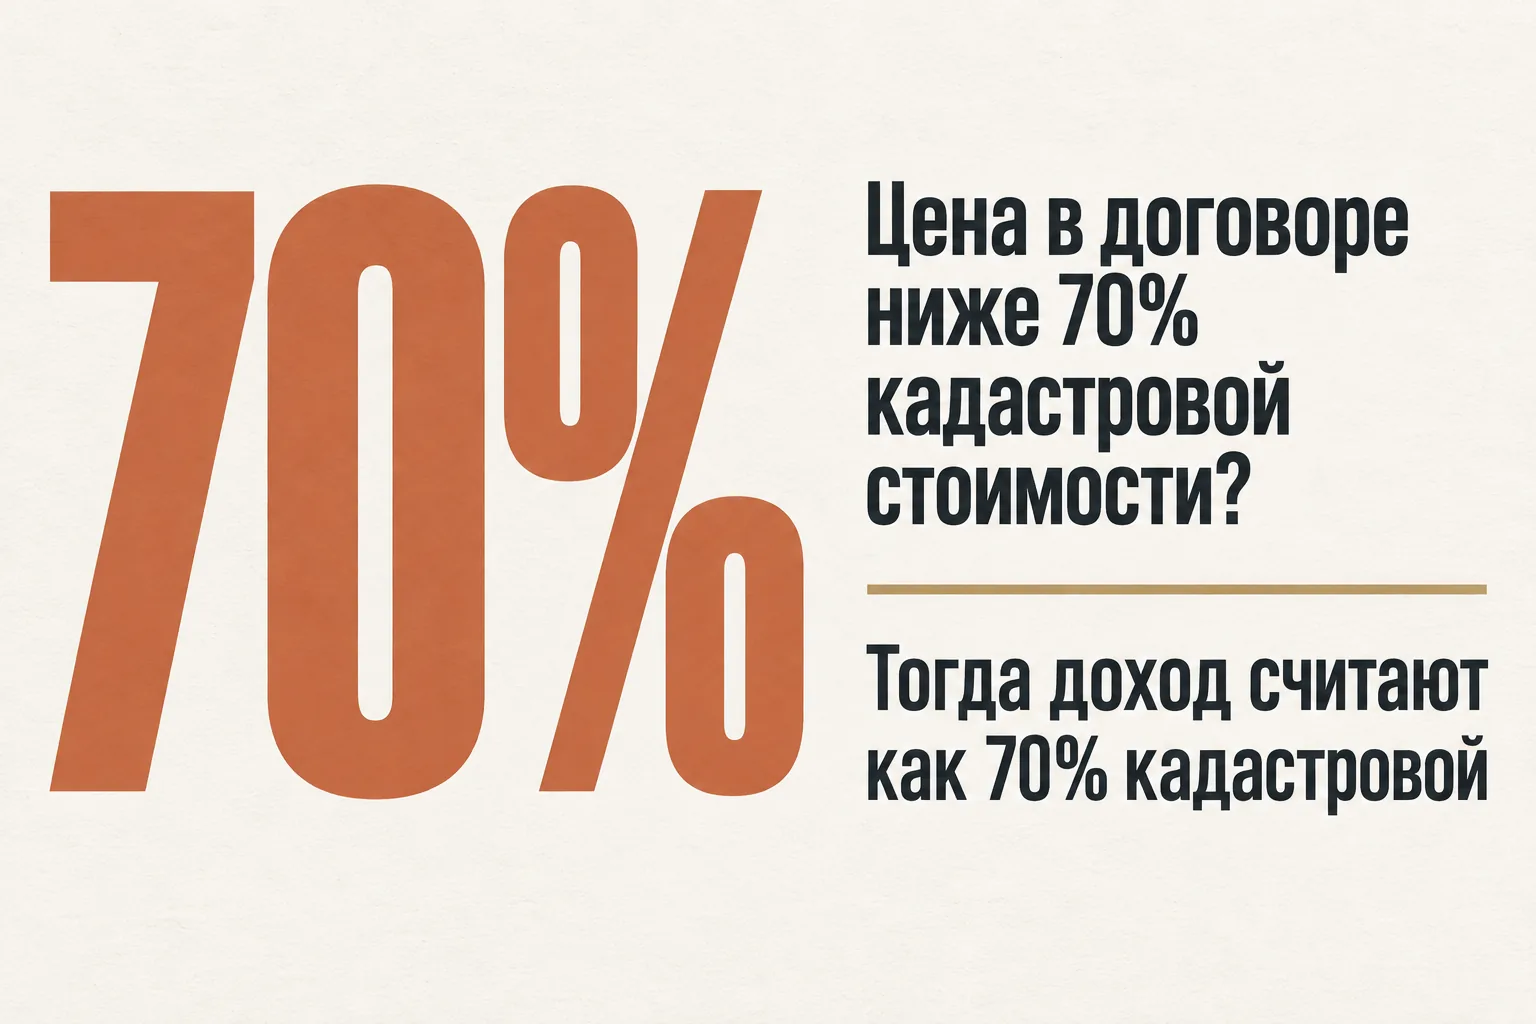
Правило 70% означает, что доход от продажи квартиры для налога не может быть меньше 70% её кадастровой стоимости. Если цена в договоре ниже, доходом считают кадастровую стоимость, умноженную на 0,7 (п. 2 ст. 214.10 НК).
Какую кадастровую стоимость берут. Ту, что внесена в ЕГРН и применяется с 1 января года, в котором зарегистрирован переход права к покупателю. Если кадастровой стоимости в ЕГРН на эту дату нет, правило не применяют.
Регион может изменить коэффициент. С 2025 года закон субъекта РФ вправе повысить его до 1 (п. 9 ст. 214.10 НК), и тогда доход не может быть меньше всей кадастровой стоимости. Так сделали Санкт-Петербург (закон от 27.11.2024 № 734-157) и Татарстан (закон от 03.10.2024 № 70-ЗРТ). Снизить коэффициент вплоть до нуля регион тоже вправе (п. 6 ст. 217.1 НК). Коэффициент берут по месту жительства продавца на дату регистрации перехода права (письмо ФНС от 26.03.2026 № БС-36-11/2340@). Адрес квартиры роли не играет.
Как проверить. Разделите цену в договоре на кадастровую стоимость из выписки ЕГРН. Если получилось меньше 0,7, а в регионе с коэффициентом 1 меньше единицы, доходом станет кадастровая стоимость, умноженная на коэффициент.
После минимального срока владения налога нет при любой цене.
Три примера расчёта
Цифры условные: продавец резидент, коэффициент 0,7, кадастровая стоимость на 1 января года продажи.
Пример 1. Квартира по наследству, продажа через два года. Трёхлетний срок не прошёл. Цена 4 200 000 ₽, кадастровая стоимость 4 800 000 ₽, её 70% (3 360 000 ₽) меньше цены. Без документов наследодателя налог с вычетом 432 000 ₽. Если сохранился договор, по которому наследодатель купил квартиру за 2 600 000 ₽, налог 208 000 ₽.
Пример 2. Квартира куплена три с половиной года назад. Её купили в ипотеку за 3 500 000 ₽ и заплатили банку 420 000 ₽ процентов, продают за 4 600 000 ₽. У продавца есть другая квартира, срок 5 лет. С вычетом налог 492 000 ₽, с расходами 3 920 000 ₽ всего 88 400 ₽. Будь проданная квартира единственным жильём, хватило бы трёх лет и налога не было бы.
Пример 3. Выкуп дешевле рынка. Квартиру купили полтора года назад за 3 600 000 ₽. Рыночная цена 5 000 000 ₽, кадастровая 6 000 000 ₽, выкуп за 3 900 000 ₽. 70% кадастровой стоимости (4 200 000 ₽) больше цены, поэтому налог считают с 4 200 000 ₽: 78 000 ₽. На рынке за 5 000 000 ₽ налог был бы 182 000 ₽. При коэффициенте 1 доходом в обоих случаях считали бы 6 000 000 ₽ и налог вырос бы до 312 000 ₽.
| Ситуация | Доход для налога | Вычет или расходы | База | Налог |
|---|---|---|---|---|
| Наследство, без документов | 4 200 000 ₽ | 1 000 000 ₽ | 3 200 000 ₽ | 432 000 ₽ |
| Наследство, с договором наследодателя | 4 200 000 ₽ | 2 600 000 ₽ | 1 600 000 ₽ | 208 000 ₽ |
| Покупка, вычет | 4 600 000 ₽ | 1 000 000 ₽ | 3 600 000 ₽ | 492 000 ₽ |
| Покупка, расходы с процентами | 4 600 000 ₽ | 3 920 000 ₽ | 680 000 ₽ | 88 400 ₽ |
| Выкуп, коэффициент 0,7 | 4 200 000 ₽ | 3 600 000 ₽ | 600 000 ₽ | 78 000 ₽ |
| Выкуп, коэффициент 1 | 6 000 000 ₽ | 3 600 000 ₽ | 2 400 000 ₽ | 312 000 ₽ |
Как законно уменьшить налог
- Дождитесь минимального срока. Срок владения считают до регистрации перехода права к покупателю. Если до трёх или пяти лет осталось несколько недель, подавайте документы на регистрацию после этой даты.
- Замените вычет расходами. Если квартира стоила больше 1 000 000 ₽, соберите договор покупки, платёжки, справку о процентах по ипотеке и документы об отделке.
- Найдите документы наследодателя или дарителя о покупке квартиры: их расходы тоже уменьшают доход.
- Заявите вычет за новое жильё. Вычет на покупку до 2 000 000 ₽ (пп. 1 п. 3 ст. 220 НК) сначала уменьшает основную базу с зарплатой. Остаток в том же году уменьшает доход от продажи (п. 6 ст. 210 НК), если этот вычет вы раньше не исчерпали.
- Разнесите продажи по годам. Вычет 1 000 000 ₽ и порог 2,4 млн ₽ действуют на календарный год: две квартиры, проданные в разные годы, дают два вычета.
- Оспорьте завышенную кадастровую стоимость. Если она выше рыночной, её можно изменить, установив рыночную стоимость. Новую стоимость учитывают с даты начала применения прежней (п. 8 ст. 214.10 НК). Рыночную цену поможет понять статья как узнать реальную цену своей квартиры.
- Не занижайте цену в договоре. Ниже 70% кадастровой стоимости это налог не снижает, а умышленное занижение грозит штрафом 40% от неуплаченного налога (п. 3 ст. 122 НК).
Если продаёте через срочный выкуп со скидкой
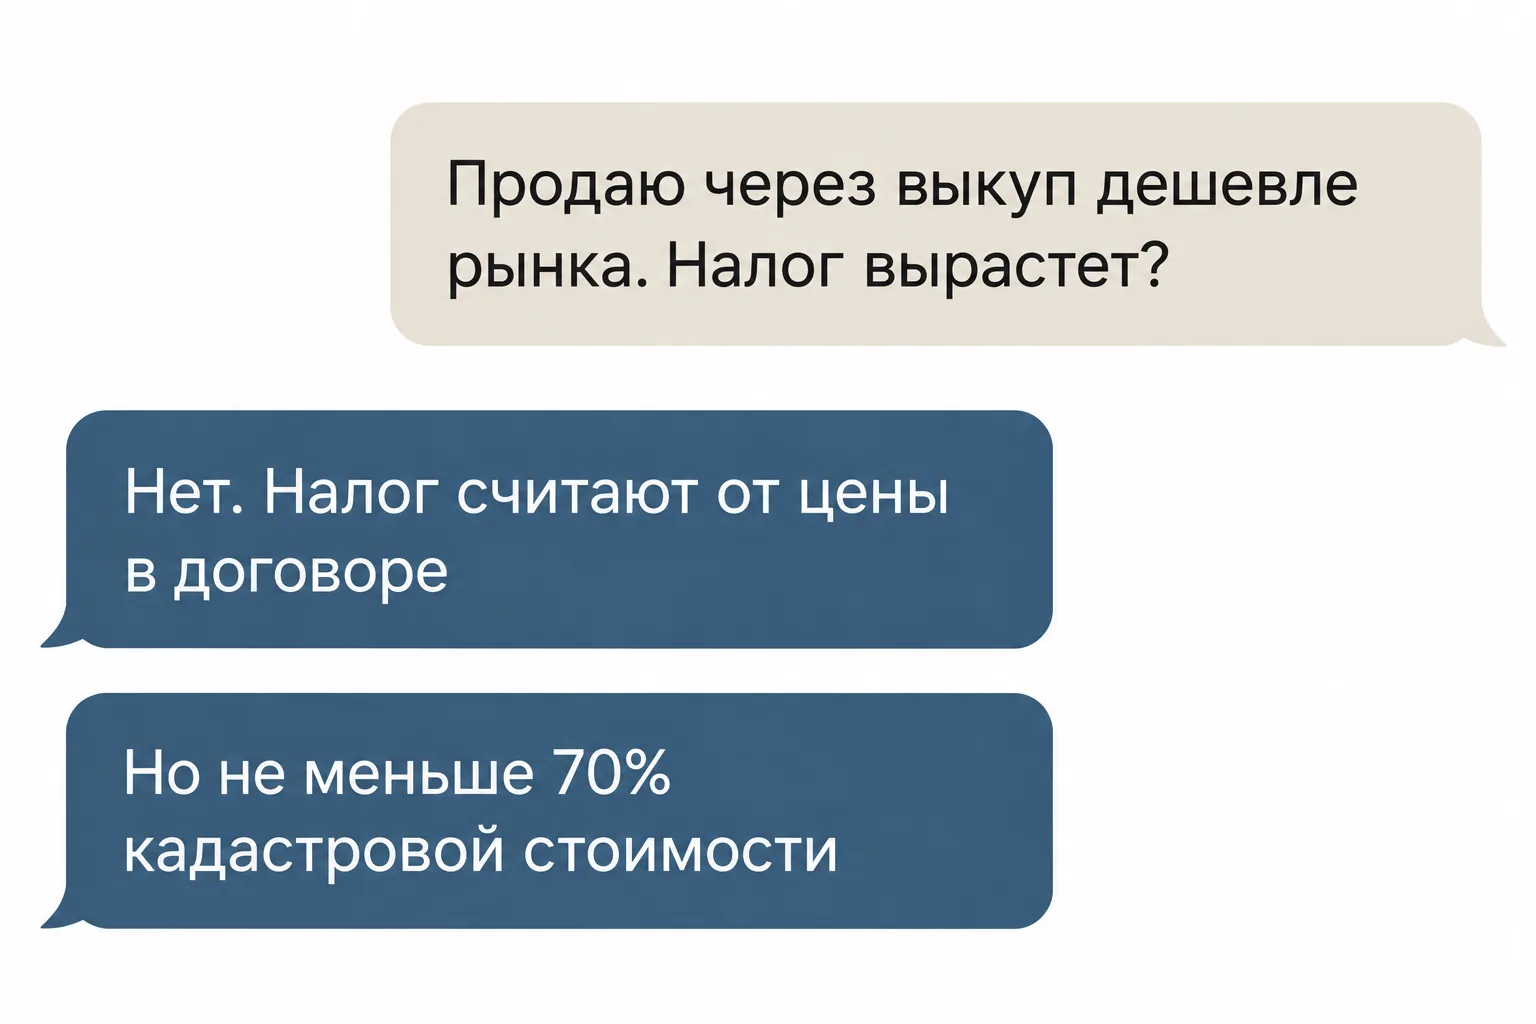
Налог при срочном выкупе считают по общим правилам: от цены в договоре, но не меньше 70% кадастровой стоимости или всей кадастровой в регионах с коэффициентом 1. Скидка уменьшает доход, поэтому налог при выкупе обычно ниже, чем при продаже по рыночной цене.
Когда скидка упрётся в правило 70%. Типичный дисконт выкупа 20–25% от рыночной цены. При цене 75–80% рынка правило сработает, только если кадастровая стоимость выше рыночной больше чем на 7–14%. В регионе с коэффициентом 1 оно сработает, как только кадастровая стоимость превысит 75–80% рыночной.
Долги из цены не уменьшают доход. Если из денег при выкупе гасят ипотеку или долги, доходом всё равно считается вся цена договора. Проценты по ипотеке на эту квартиру при этом входят в расходы. Как проходит такая сделка, описано в статье как продать квартиру в ипотеке.
Посчитайте цену ожидания. Обычная продажа занимает 2–6 месяцев, выкуп от 1–2 дней до 10 рабочих дней. Если до конца минимального срока остался месяц-два, сравните налог с ценой ожидания. Выкуп оправдан, когда ожидание дороже дисконта: это правило цены времени.
Частые вопросы
Какой налог при продаже квартиры в 2026 году?
Если квартира была в собственности меньше минимального срока, налог составляет 13% с налоговой базы до 2,4 млн ₽ за год и 15% с суммы сверх этого порога. База равна цене продажи минус вычет 1 000 000 ₽ или расходы на покупку. Нерезиденты платят 30% без вычетов.
Нужно ли платить налог, если квартира в собственности меньше 3 лет?
Да, если не подходит ни одно освобождение. Минимальный срок 3 года для наследства, дарения от члена семьи или близкого родственника, приватизации, ренты и единственного жилья, в остальных случаях 5 лет. Срок меньше года расчёт не меняет. Без срока освобождены семьи с двумя и более детьми, купившие другое жильё на условиях п. 2.1 ст. 217.1 НК.
Платят ли пенсионеры налог при продаже квартиры?
Платят на общих основаниях: отдельной льготы для пенсионеров в статье 217.1 НК нет. Если квартира была в собственности меньше 3 или 5 лет, пенсионер подаёт декларацию и платит 13% или 15%. Уменьшить налог можно вычетом 1 000 000 ₽ или расходами на покупку.
Можно ли продать квартиру ниже кадастровой стоимости?
Можно, закон это не запрещает. Но для налога доход не может быть меньше 70% кадастровой стоимости на 1 января года, в котором зарегистрирован переход права (п. 2 ст. 214.10 НК). В Санкт-Петербурге, Татарстане и других регионах с коэффициентом 1 доход не меньше всей кадастровой стоимости.
Что выгоднее: вычет 1 млн рублей или расходы на покупку?
Расходы выгоднее, если вместе с процентами по ипотеке и отделкой они больше 1 000 000 ₽ и подтверждены документами. Вычет подходит для приватизированной или унаследованной квартиры без документов о покупке. Совместить вычет и расходы по одной квартире нельзя (пп. 2 п. 2 ст. 220 НК).
Можно ли уменьшить налог, если купил другую квартиру?
Можно вычетом на покупку до 2 000 000 ₽. Часть вычета, которая не поместилась в основную базу с зарплатой, в том же году уменьшает доход от продажи (п. 6 ст. 210 НК). Семьи с двумя и более детьми при соблюдении условий п. 2.1 ст. 217.1 НК не платят налог совсем.
Уменьшается ли налог, если из денег покупателя гасят ипотеку?
Нет. Доходом считается вся цена по договору, даже если часть денег ушла банку: удержания по распоряжению продавца налоговую базу не уменьшают (п. 1 ст. 210 НК). Налог уменьшают расходы на покупку этой квартиры, включая уплаченные проценты по ипотеке.
Удержит ли налог компания, которая выкупает квартиру?
Нет. Налог с продажи квартиры продавец считает и платит сам (пп. 2 п. 1 ст. 228 НК). Если срок владения меньше минимального, подайте декларацию 3-НДФЛ до 30 апреля следующего года и заплатите налог до 15 июля. При доходе от продажи жилья за год до 1 000 000 ₽ декларацию можно не подавать.
Итог
- Налог платят, если квартира была в собственности меньше 3 или 5 лет. Льготы для пенсионеров нет.
- Ставка 13% до 2,4 млн ₽ налоговой базы за год и 15% сверх. Зарплата в этот порог не входит.
- База равна цене продажи минус вычет 1 000 000 ₽ или расходы на покупку с процентами по ипотеке.
- Доход для налога не меньше 70% кадастровой стоимости, в регионах с коэффициентом 1 не меньше 100%.
- Вычет за новое жильё и продажа в разные годы законно снижают налог.
- Скидка при выкупе уменьшает и выручку, и налог. Сверьте цену с кадастровой стоимостью.
- Декларацию подают до 30 апреля, налог платят до 15 июля следующего года.
Сравните выкуп и продажу с учётом налога
Оценим квартиру и назовём цену выкупа. По формулам из статьи вы посчитаете налог и сумму на руках и сравните с продажей на рынке. Если выгоднее дождаться конца срока владения или продать самим, скажем об этом прямо.
Выкупим вашу квартиру до 80% от рыночной стоимости.
Читайте также
- Через сколько можно продать квартиру без налога: 3 года, 5 лет и исключения — с какой даты считать срок
- Декларация 3-НДФЛ при продаже квартиры: когда подавать, как заполнить и что будет, если не подать — сроки и личный кабинет
- Сколько стоит продать квартиру: все расходы продавца в 2026 году — все траты продавца
- Срочный выкуп квартиры: как это работает, когда оправдан и как не попасть к мошенникам — дисконт и сроки выкупа
Источники
- Налоговый кодекс РФ, статья 217.1. Особенности освобождения от налогообложения доходов от продажи объектов недвижимого имущества — ЗаконРФ
- Налоговый кодекс РФ, статья 214.10. Особенности определения налоговой базы по доходам от продажи недвижимого имущества — КонсультантПлюс
- Налоговый кодекс РФ, статья 220. Имущественные налоговые вычеты — ЗаконРФ
- Налоговый кодекс РФ, статья 224. Налоговые ставки — ЗаконРФ
- Налоговый кодекс РФ, статья 210. Налоговая база — ЗаконРФ
- Налоговый кодекс РФ, статья 228. Особенности исчисления налога в отношении отдельных видов доходов. Порядок уплаты налога — ЗаконРФ
- Налоговый кодекс РФ, статья 229. Налоговая декларация — ЗаконРФ
- Налоговый кодекс РФ, статья 122. Неуплата или неполная уплата сумм налога — ЗаконРФ
- Налоговый кодекс РФ, статья 207. Налогоплательщики — ЗаконРФ
- Я продал или собираюсь продать недвижимость — ФНС России
- Письмо ФНС России от 26.03.2026 № БС-36-11/2340@ о применении понижающего коэффициента — КонсультантПлюс
- Закон Санкт-Петербурга от 27.11.2024 № 734-157 о понижающем коэффициенте — ГАРАНТ
- Закон Республики Татарстан от 03.10.2024 № 70-ЗРТ о размере понижающего коэффициента — ГАРАНТ
- Проценты по ипотеке в расходах при продаже квартиры: письма ФНС 2024 года — КонсультантПлюс
Материал носит информационный характер и не заменяет консультацию налогового консультанта или юриста. Налоговые правила и региональные коэффициенты меняются, поэтому перед сделкой проверьте действующую редакцию НК РФ и закон своего региона.