Квартира в залоге у частного лица: как продать её и не потерять жильё
Короткий ответ
Квартиру в залоге у частного лица можно продать до суда: с согласия займодавца или без него, по праву на самостоятельную продажу, которое закон дал гражданам в 2024 году. Деньги покупателя идут на погашение долга, запись об ипотеке снимают, остаток получаете вы. Займодавец не может забрать себе единственное жильё без суда, если после просрочки вы не подписали соглашение о внесудебном порядке. Сначала выясните, что именно вы подписали: заём с залогом или договор купли-продажи. От этого зависит весь план.
Сначала проверьте, что вы подписали
Закажите свежую выписку из ЕГРН и положите рядом все бумаги по займу. Возможны четыре ситуации.
- Договор займа и ипотека, зарегистрированная в ЕГРН. Квартира ваша, в выписке указано обременение «ипотека» и залогодержатель. Это самый понятный случай, дальше статья в основном о нём.
- Договор займа и договор купли-продажи квартиры «для гарантии». По выписке собственник уже займодавец или человек, которого он назвал. Это отдельная ситуация, о ней раздел ниже.
- Договор займа и договор залога без регистрации. Залог недвижимости возникает с момента государственной регистрации (статья 339.1 ГК). Если записи в ЕГРН нет, долг остаётся, но ипотеки на квартиру нет.
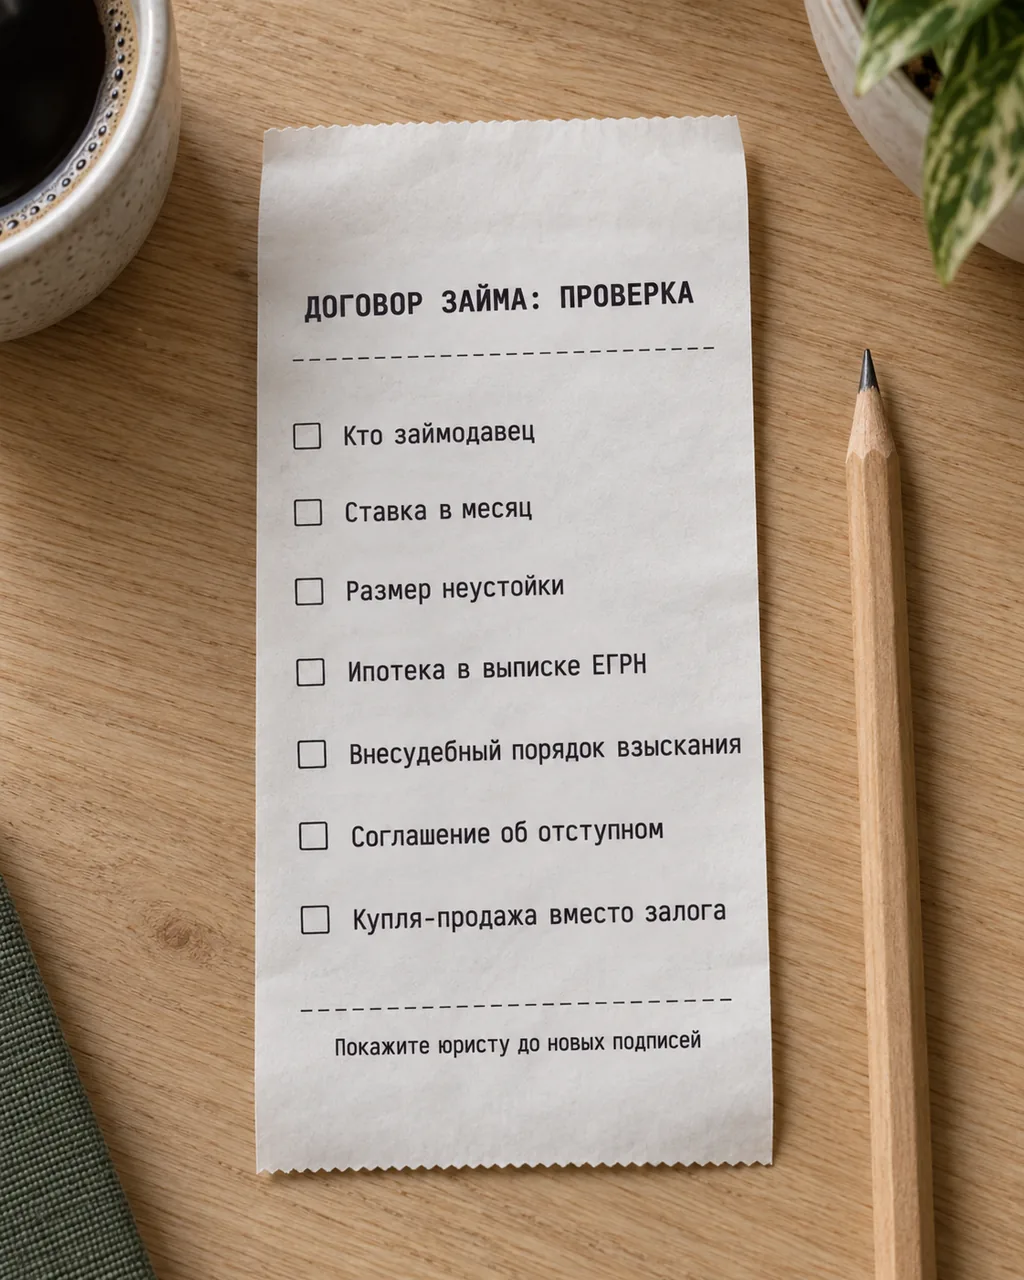
- Дополнительные бумаги: соглашение об отступном, соглашение о внесудебном порядке обращения взыскания, доверенность на продажу. Их стоит показать юристу до любых новых подписей.
Законен ли заём под залог квартиры от частного лица
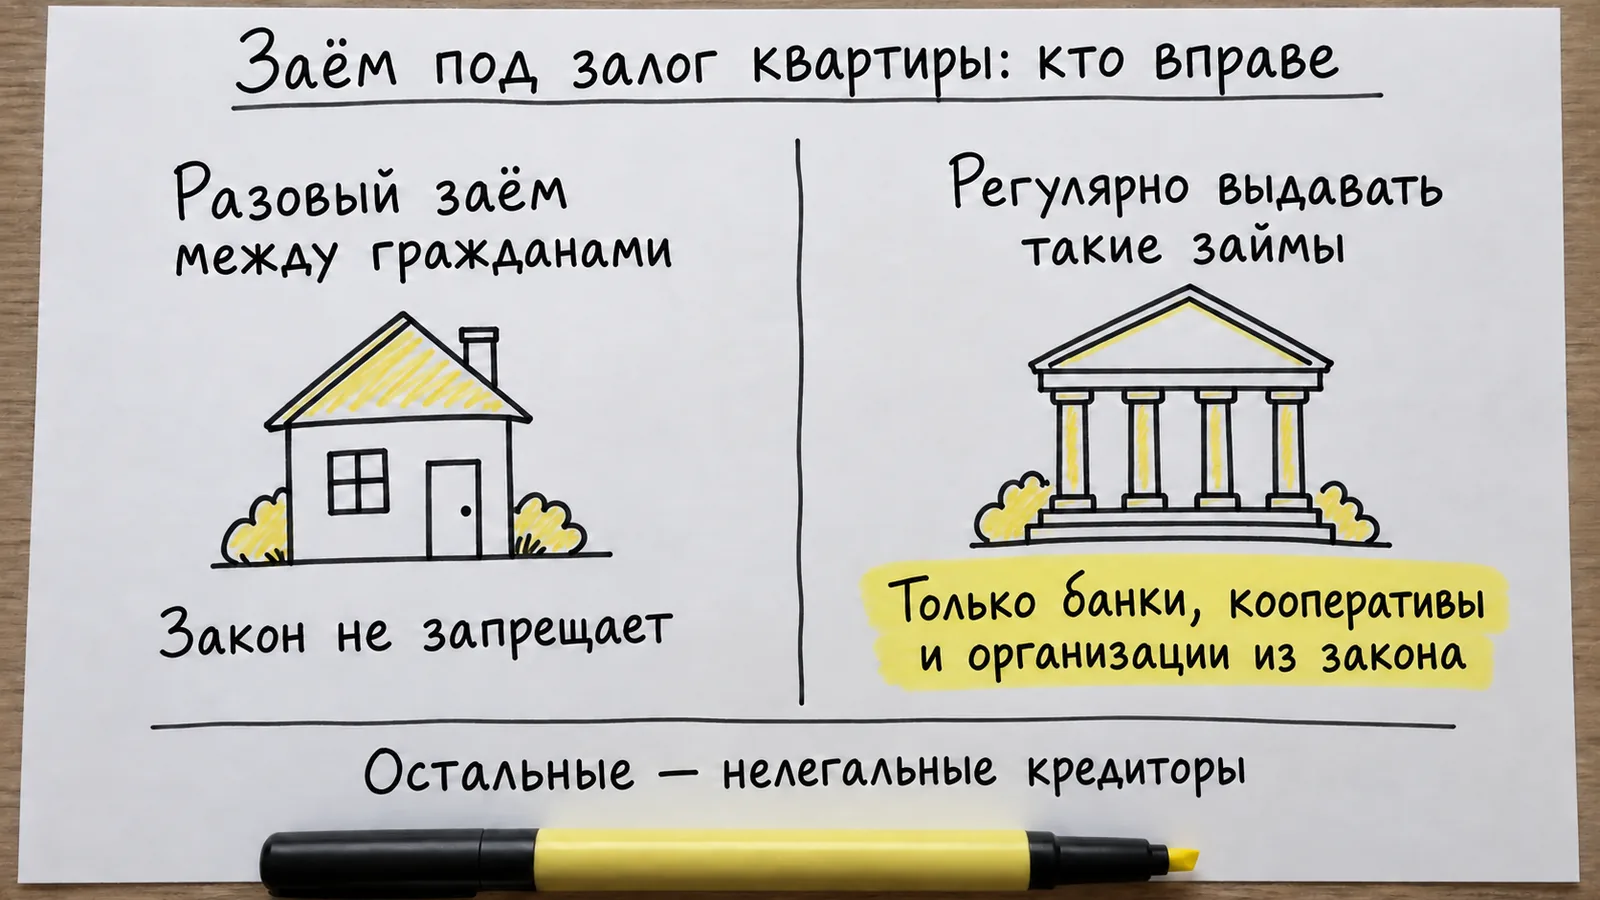
Разовый заём между гражданами под залог квартиры закон не запрещает. Ипотекой можно обеспечить обязательство по договору займа (статья 2 закона об ипотеке). В судебной практике 2025 года довод о том, что заём с залогом недвижимости между двумя гражданами недействителен в силу закона, отклонили: такие договоры законодательство не запрещает.
Другое дело, если человек или компания выдают такие займы регулярно. Заниматься выдачей займов гражданам под залог жилья вправе банки, кредитные потребительские кооперативы, сельскохозяйственные кредитные потребительские кооперативы, единый институт развития в жилищной сфере и учреждение, которое обслуживает военную ипотеку (часть 1 статьи 6.1 закона 353-ФЗ). Микрофинансовым организациям закон о микрофинансовой деятельности запрещает выдавать гражданам займы под залог жилья, за исключением отдельных микрокредитных компаний (пункт 11 части 1 статьи 12 закона 151-ФЗ).
Банк России называет нелегальным кредитором компанию, ИП, физическое лицо или интернет-проект, которые выдают потребительские займы, хотя законом им такое право не предоставлено. Если займодавец похож на такого кредитора, сообщите о нём через интернет-приёмную Банка России или форму анонимного информирования. Как это повлияет на ваш договор, юрист оценит по документам.
Можно ли продать квартиру в залоге
Можно, тремя путями.
С согласия займодавца. Заложенную квартиру продают с согласия залогодержателя, если договор об ипотеке не предусматривает иное (пункт 1 статьи 37 закона об ипотеке).
Без согласия, по праву на самостоятельную продажу. Если заём брали на личные цели, до обращения взыскания квартиру можно продать в порядке статьи 37.1 закона об ипотеке. Норма говорит о кредитном договоре или договоре займа, а не только о банках, поэтому её можно применить и к займу от частного лица.
Через выкуп. Покупатель гасит долг в ходе сделки, запись об ипотеке снимают, и право собственности переходит к нему.
Продавать заложенную квартиру в обход этих правил бессмысленно. Покупатель становится на место залогодателя и несёт все его обязанности по договору об ипотеке (статья 38 закона). А займодавец вправе потребовать признать сделку недействительной либо досрочно вернуть долг и обратить взыскание на квартиру, у кого бы она ни была (статья 39).
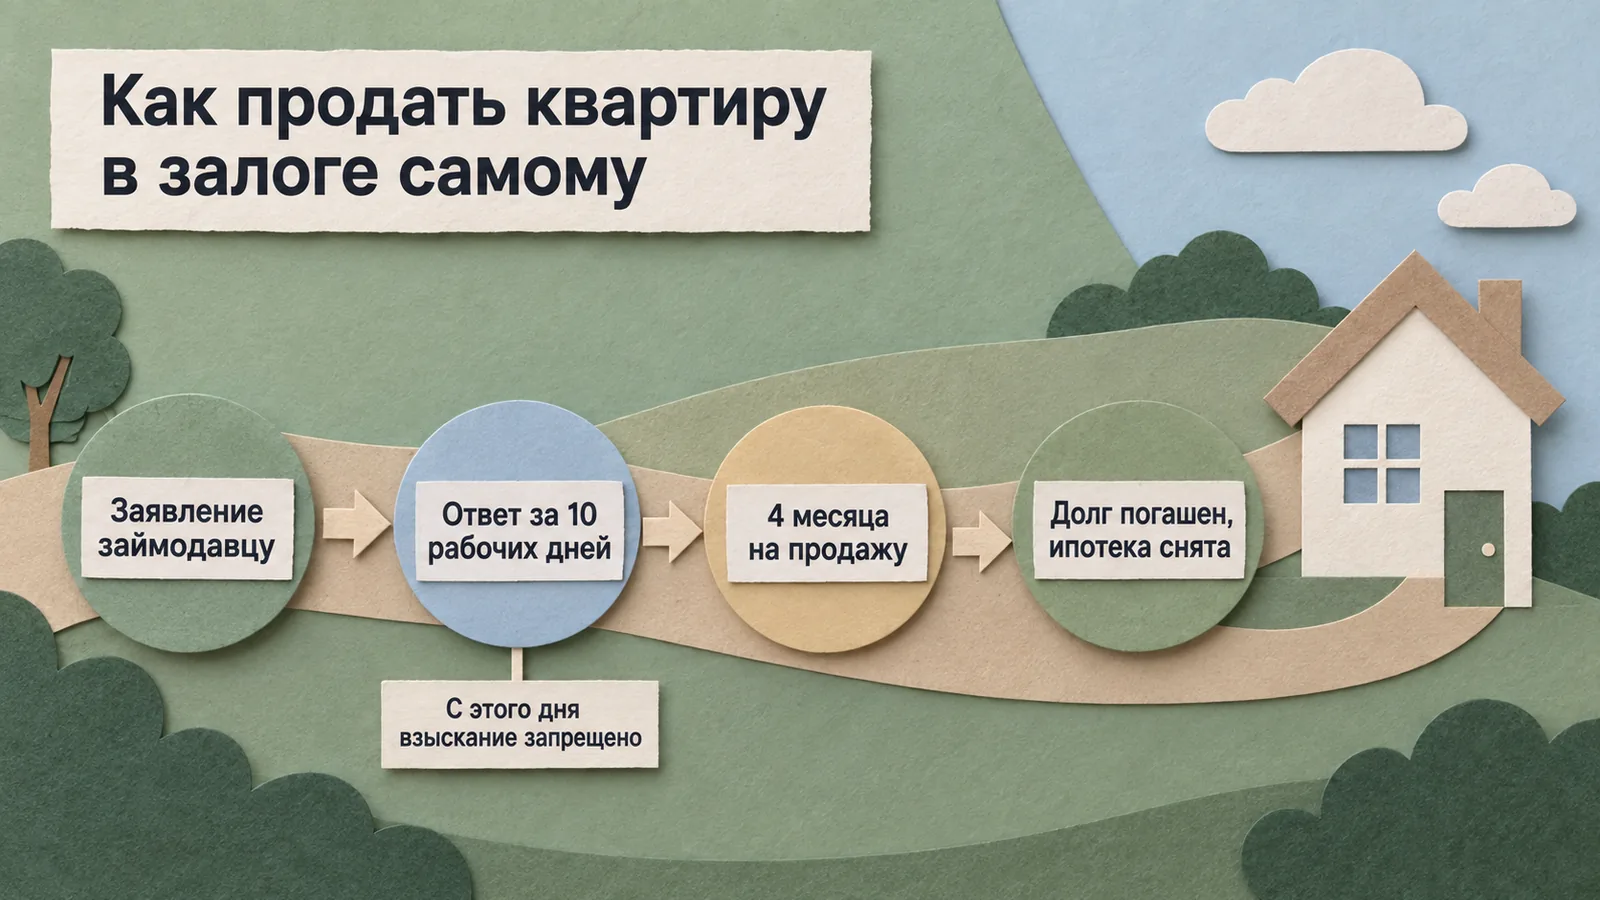
Самостоятельная продажа: как это работает
- Заявление. Вы направляете займодавцу заявление о самостоятельной реализации в любой момент до обращения взыскания: способом из договора, заказным письмом с уведомлением или вручением под расписку.
- Ответ за 10 рабочих дней. Займодавец обязан прислать согласие или отказ. В согласии он указывает сумму своих требований и минимальную цену продажи, равную этой сумме, а также счёт для расчётов и сроки.
- Защита от взыскания. С даты, когда займодавец получил заявление, обратить взыскание на квартиру ни через суд, ни без суда нельзя.
- Четыре месяца на продажу. В этот срок входят регистрация перехода права и полное погашение долга. Срок можно продлить по соглашению с займодавцем.
- Расчёт. Деньги покупателя поступают на счёт, который определил займодавец. Разницу между ценой и долгом возвращают вам.
Отказать займодавец может только в случаях из закона. Главные: он уже подал иск об обращении взыскания или нотариус совершил исполнительную надпись до получения заявления, либо идёт процедура банкротства. Поэтому заявление важно отправить раньше, чем займодавец пойдёт в суд. Подробнее о том, как самостоятельная продажа работает с банковской ипотекой, мы писали отдельно.
Если займодавец не берёт деньги или пропал
Верните заём досрочно. Процентный заём, взятый гражданином на личные цели, можно вернуть досрочно полностью или по частям, уведомив займодавца не менее чем за 30 дней (пункт 2 статьи 810 ГК). Отправьте уведомление заказным письмом и сохраните опись.
Внесите долг в депозит нотариуса. Если займодавец уклоняется от получения денег или его невозможно найти, деньги вносят в депозит нотариуса, и это считается исполнением обязательства (статья 327 ГК).
Снимите запись об ипотеке. Запись погашают по совместному заявлению залогодателя и залогодержателя или по заявлению залогодержателя. Если займодавец отказывается, запись погашают по решению суда (статья 25 закона об ипотеке).
Если проценты и неустойка выросли больше долга
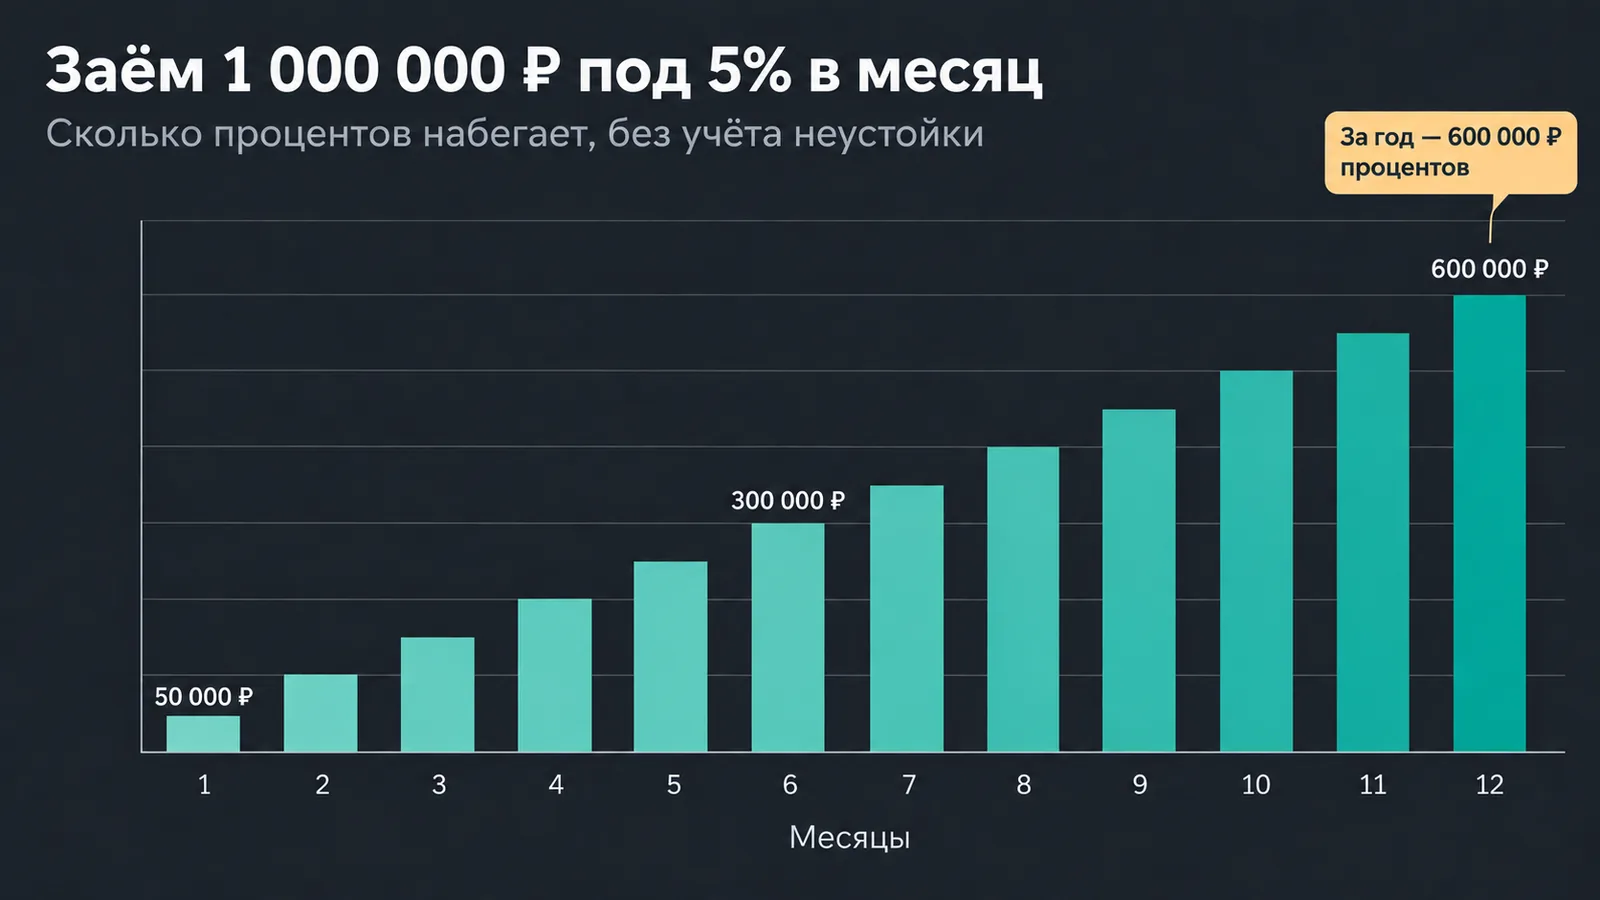
Типичные условия частных займов быстро превращают долг в неподъёмный. Заём 1 000 000 ₽ под 5% в месяц означает 50 000 ₽ процентов ежемесячно и 600 000 ₽ за год, без учёта неустойки. Именно 5% в месяц на заём в 2 млн ₽ фигурировали в деле, которое дошло до Верховного суда (определение от 25.07.2017 № 77-КГ17-17).
Три инструмента защиты:
- Ростовщические проценты. Если проценты по займу между гражданами в два и более раза выше обычно взимаемых в подобных случаях, суд может уменьшить их до обычного размера (пункт 5 статьи 809 ГК).
- Неустойка. Явно несоразмерную последствиям нарушения неустойку суд вправе уменьшить (статья 333 ГК).
- Кабальная сделка. Сделку на крайне невыгодных условиях, которую человек был вынужден заключить из-за стечения тяжёлых обстоятельств, суд может признать недействительной по иску потерпевшего (пункт 3 статьи 179 ГК).
Учтите и обратную сторону. Если заём возвращается по частям и вы пропустили очередной платёж, займодавец вправе потребовать досрочно вернуть всю оставшуюся сумму с процентами (пункт 2 статьи 811 ГК).
Если займодавец подал в суд
- Мелкая просрочка не даёт забрать квартиру. Обращение взыскания не допускается, если нарушение незначительно. Пока не доказано иное, так считается, когда долг меньше 5% стоимости квартиры и просрочка меньше трёх месяцев (пункт 2 статьи 348 ГК, статья 54.1 закона об ипотеке). Но при просрочках платежей больше трёх раз за 12 месяцев взыскание допускается, даже если каждая была незначительной (пункт 3 статьи 348 ГК).
- Единственное жильё забирают только через суд. Для единственного жилого помещения гражданина внесудебный порядок не применяется, кроме случая, когда соглашение о нём подписали уже после появления оснований для взыскания (пункт 3 статьи 349 ГК).
- Иммунитета у заложенного жилья нет. Единственную квартиру защищает от взыскания статья 446 ГПК, но исключение сделано для жилья, которое является предметом ипотеки.
- Торги стартуют с 80% оценки. Если начальную цену определяют по отчёту оценщика, она равна 80% рыночной стоимости (подпункт 4 пункта 2 статьи 54 закона об ипотеке). Почему на торгах теряется разница между долгом и ценой квартиры, разобрано в отдельной статье.
Если вместо залога подписали куплю-продажу
Схема выглядит так: вам дают деньги в долг, а «для гарантии» просят оформить договор купли-продажи квартиры. Мы описывали её как первую из схем обмана в выкупе.
Такую сделку можно оспорить как притворную. Притворная сделка, которая прикрывает другую, ничтожна, и к сделке, которую стороны действительно имели в виду, применяются относящиеся к ней правила (пункт 2 статьи 170 ГК). В деле № 77-КГ17-17 заёмщица утверждала, что подписала куплю-продажу, хотя стороны имели в виду заём с залогом квартиры. Нижестоящие суды проверили только, мнимая ли это сделка. Верховный суд указал, что нужно было решить, нет ли оснований признать договор притворным, и отправил дело на новое рассмотрение.
Не откладывайте. Срок исковой давности по ничтожной сделке для её стороны составляет три года со дня, когда началось исполнение сделки (пункт 1 статьи 181 ГК).
Когда разумно продать через выкуп
Выкуп оправдан, когда долг растёт быстрее, чем вы успеваете найти покупателя, срок самостоятельной продажи подходит к концу или займодавец уже готовит иск. Компания гасит долг в ходе сделки, поэтому покупателю не нужно ждать снятия обременения. Типичный дисконт выкупа 20–25% от рыночной цены, срок сделки — от 1–2 дней до 10 рабочих дней. Посчитать выгоду можно по правилу цены времени.
Если долг небольшой по сравнению с ценой квартиры и время есть, выгоднее продать самим по реальной рыночной цене через самостоятельную продажу. А если долгов много и одной квартирой их не закрыть, сравните варианты в статье что выгоднее: банкротство или срочный выкуп.
Чего не подписывать
- Соглашение об отступном. Оно прекращает долг передачей имущества, в том числе квартиры (статья 409 ГК).
- Соглашение о внесудебном обращении взыскания после просрочки. Именно оно снимает защиту единственного жилья, которую даёт пункт 3 статьи 349 ГК.
- Доверенность на продажу квартиры. Продать свою квартиру вы можете сами.
- Новый заём «на погашение старого» под ту же квартиру. Долг станет больше, а срок короче.
- Расписки без суммы и даты. Платите безналично, с назначением платежа.
Частые вопросы
Можно ли продать квартиру, которая в залоге у частного лица?
Да. Её продают с согласия займодавца или без согласия, по праву на самостоятельную продажу из статьи 37.1 закона об ипотеке, если заём брали на личные цели и займодавец ещё не обратил взыскание. Деньги покупателя идут на погашение долга, запись об ипотеке снимают, а разницу получает продавец.
Может ли частное лицо дать заём под залог квартиры?
Разовый заём между гражданами под залог квартиры закон не запрещает. Но заниматься выдачей займов гражданам под залог жилья вправе только банки, кредитные потребительские кооперативы и другие организации из статьи 6.1 закона 353-ФЗ. Того, кто выдаёт такие займы без права на это, Банк России называет нелегальным кредитором.
Может ли займодавец забрать квартиру без суда?
Если квартира ваше единственное жильё, взыскание обращают только по решению суда. Исключение одно: вы сами подписали соглашение о внесудебном порядке уже после того, как появились основания для взыскания (пункт 3 статьи 349 ГК). Такое соглашение подписывать не стоит.
Заберут ли единственную квартиру, если она в залоге?
Могут, через суд. Статья 446 ГПК защищает единственное жильё от взыскания, но не распространяется на жильё, которое является предметом ипотеки. При этом за мелкую просрочку, меньше 5% стоимости квартиры и меньше трёх месяцев, взыскание не допускается.
Что делать, если займодавец не снимает залог после погашения долга?
Попросите его подать заявление о погашении записи об ипотеке в Росреестр. Если он отказывается или пропал, запись погашают по решению суда (статья 25 закона об ипотеке). Если займодавец не принимает деньги, долг вносят в депозит нотариуса, и это считается исполнением обязательства.
Можно ли снизить проценты по займу у частного лица?
Можно через суд. Если проценты по займу между гражданами в два и более раза выше обычно взимаемых, суд вправе уменьшить их до обычного размера (пункт 5 статьи 809 ГК). Несоразмерную неустойку суд уменьшает по статье 333 ГК.
Что делать, если вместо залога я подписал договор купли-продажи?
Соберите доказательства займа: расписки, переписку, выписки о платежах. Такой договор можно оспорить как притворную сделку, которая прикрывает заём с залогом (пункт 2 статьи 170 ГК). Срок исковой давности для стороны сделки составляет три года с начала её исполнения.
Можно ли вернуть заём частному лицу досрочно?
Да. Процентный заём, взятый гражданином на личные цели, можно вернуть досрочно полностью или по частям, уведомив займодавца не менее чем за 30 дней (пункт 2 статьи 810 ГК). Договор может установить более короткий срок уведомления.
Итог
- Сначала проверьте выписку из ЕГРН и все подписанные бумаги.
- Разовый заём между гражданами под залог квартиры законен, регулярная выдача таких займов без права на это — признак нелегального кредитора.
- Продать заложенную квартиру можно с согласия займодавца или по праву на самостоятельную продажу, пока займодавец не обратил взыскание.
- С даты, когда займодавец получил заявление о самостоятельной продаже, обратить взыскание на квартиру нельзя, на продажу есть четыре месяца.
- Если займодавец не берёт деньги, внесите долг в депозит нотариуса, а запись об ипотеке снимите через суд.
- Завышенные проценты и неустойку снижают через суд.
- Единственное жильё забирают только через суд. Не подписывайте соглашение о внесудебном порядке и отступное.
Разберём ваш договор займа
Посмотрим выписку из ЕГРН и договоры, посчитаем долг и скажем, что выгоднее: самостоятельная продажа, продажа с согласия займодавца или выкуп. Оценку оплачиваем мы, комиссий нет. Если выгоднее продать самим, скажем об этом прямо.
Разберёмся с залогами, рентой и правами третьих лиц. Гасим задолженности в ходе сделки, снимаем аресты и ограничения.
Читайте также
- Срочный выкуп квартиры: как работает и когда оправдан — когда выкуп выгоднее обычной продажи
- Нечем платить ипотеку: что делать, пока банк не забрал квартиру — самостоятельная продажа при банковской ипотеке
- Банк забирает квартиру за долг в 2 млн, а она стоит 5: как сохранить разницу — почему на торгах теряется разница
- Что выгоднее: банкротство или срочный выкуп квартиры — если одной квартирой долги не закрыть
- Как продать квартиру с долгами и арестом приставов — обременения, которые снимают в ходе сделки
Источники
- Гражданский кодекс РФ, статья 170. Недействительность мнимой и притворной сделок — ЗаконРФ
- Гражданский кодекс РФ, статья 179. Недействительность сделки, совершенной под влиянием обмана, насилия, угрозы или неблагоприятных обстоятельств — ЗаконРФ
- Гражданский кодекс РФ, статья 181. Сроки исковой давности по недействительным сделкам — ЗаконРФ
- Гражданский кодекс РФ, статья 327. Исполнение обязательства внесением долга в депозит — ЗаконРФ
- Гражданский кодекс РФ, статья 333. Уменьшение неустойки — ЗаконРФ
- Гражданский кодекс РФ, статья 339.1. Государственная регистрация и учет залога — ЗаконРФ
- Гражданский кодекс РФ, статья 348. Основания обращения взыскания на заложенное имущество — ЗаконРФ
- Гражданский кодекс РФ, статья 349. Порядок обращения взыскания на заложенное имущество — ЗаконРФ
- Гражданский кодекс РФ, статья 409. Отступное — ЗаконРФ
- Гражданский кодекс РФ, статьи 809–811 о процентах и возврате займа — ЗаконРФ
- Гражданский процессуальный кодекс РФ, статья 446. Имущество, на которое не может быть обращено взыскание по исполнительным документам — ЗаконРФ
- Федеральный закон № 102-ФЗ «Об ипотеке (залоге недвижимости)» — КонсультантПлюс
- Федеральный закон № 353-ФЗ, статья 6.1 — ГАРАНТ
- Федеральный закон № 151-ФЗ, статья 12. Ограничения деятельности микрофинансовой организации — ГАРАНТ
- Определение Судебной коллегии по гражданским делам ВС РФ от 25.07.2017 № 77-КГ17-17 — ГАРАНТ
- Займ между физическими лицами, обеспеченный ипотекой: подборка документов и практики — КонсультантПлюс
- Виды нелегальной деятельности на финансовом рынке — Банк России
Материал носит информационный характер и не заменяет консультацию юриста. Условия займов и залога сильно различаются, поэтому перед подачей заявлений и исков покажите документы юристу.